

صندوق طلای آلتون در آخرین معاملات بورس کالا به قیمت ۸۳٬۶۴۳ ریال برای هر واحد رسیده و تغییر آن نسبت به روز گذشته ۰٫۰۰٪ بدون تغییر است. آلتون یکی از صندوقهای طلای فعال است که دارایی خود را در گواهیهای سپردهٔ طلا نگه میدارد. اما صندوق طلا، بهتنهایی کل داستان سرمایهگذاری نیست. بسیاری از سرمایهگذاران، سبدی متنوع از داراییها دارند: سپردهٔ بانکی، صندوقهای درآمد ثابت، سهام یا صندوقهای سهامی، ملک و طلا. پرسش این است که طلا چه نقشی در این سبد دارد و چه سهمی از آن باید باشد؟ در این صفحه، با محوریت آلتون، اصول تخصیص دارایی و جایگاه صندوق طلا در یک سبد متنوع را بررسی میکنیم و قیمت روز، نمودارها و آمار تاریخی آلتون را هم مرور میکنیم.
- قیمت هر واحد: ۸۳٬۶۴۳ ریال (۰٫۰۰٪)
- پایینترین و بالاترین قیمت: ۶۰٬۳۱۶ و ۸۳٬۶۴۳ ریال
- میانگین ماهانه: ۸۰٬۸۵۹ ریال
- تغییر سهماهه: +۴۱٫۶۰٪ · تغییر سالانه: —
قیمت امروز صندوق طلای آلتون (شنبه ۲ آبان ۱۴۰۵)
آلتون امروز با کمترین قیمت ۶۰٬۳۱۶ و بیشترین قیمت ۸۳٬۶۴۳ ریال معامله شد و آخرین رقم تابلو ۸۳٬۶۴۳ ریال بود. این عدد، در مقایسه با ۸۳٬۶۴۳ ریال پایانی روز قبل، ۰٫۰۰٪ تغییر را نشان میدهد.
در سی روز اخیر، آلتون ۱۲ بار با رشد و ۶ بار با کاهش بسته شد. متوسط قیمت در این بازه ۸۰٬۸۵۹ ریال و نوسان روزانهٔ معمول ۱٫۰۴٪ بوده است.
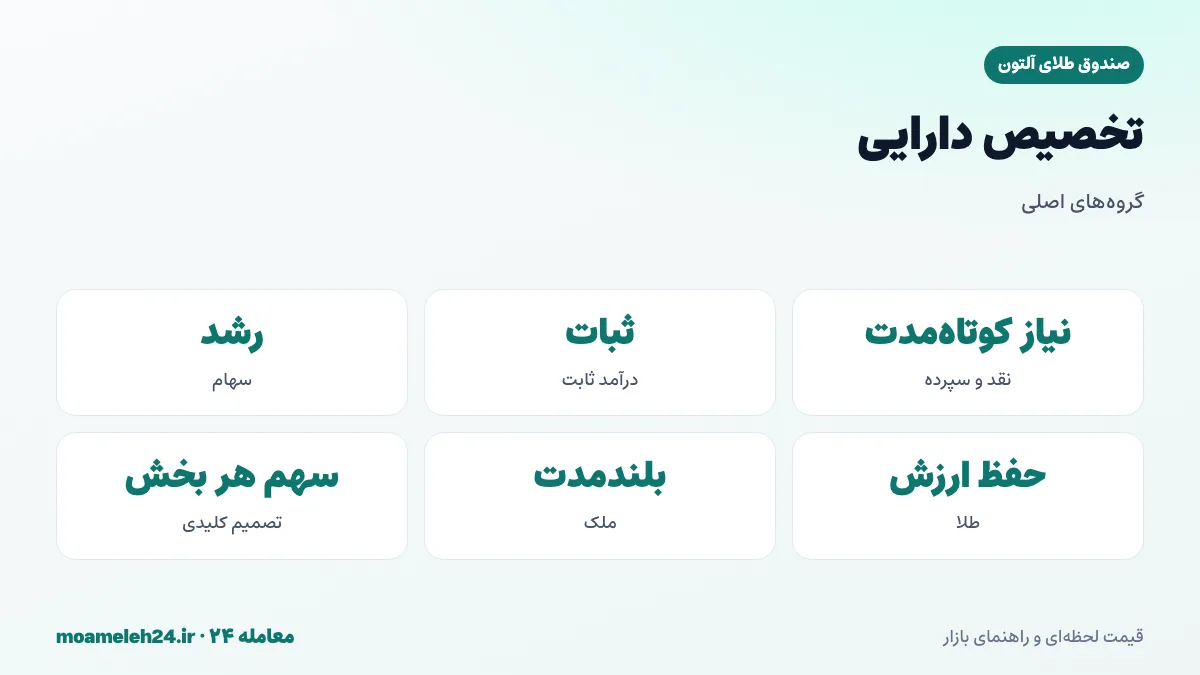
تخصیص دارایی چیست؟
تخصیص دارایی، یعنی تقسیم سرمایه میان گروههای مختلف دارایی، مانند نقد و سپرده، اوراق و صندوقهای درآمد ثابت، سهام، طلا و ملک. هدف، ساختن سبدی است که با اهداف، افق زمانی و میزان ریسکپذیری شما سازگار باشد. پژوهشها نشان میدهد بخش بزرگی از نوسان بازدهی یک سبد در بلندمدت، به تصمیم تخصیص دارایی وابسته است، نه به انتخاب تکتک داراییها. بنابراین، پیش از انتخاب صندوق طلا، باید تصمیم بگیرید چه سهمی از سبد به طلا اختصاص یابد.
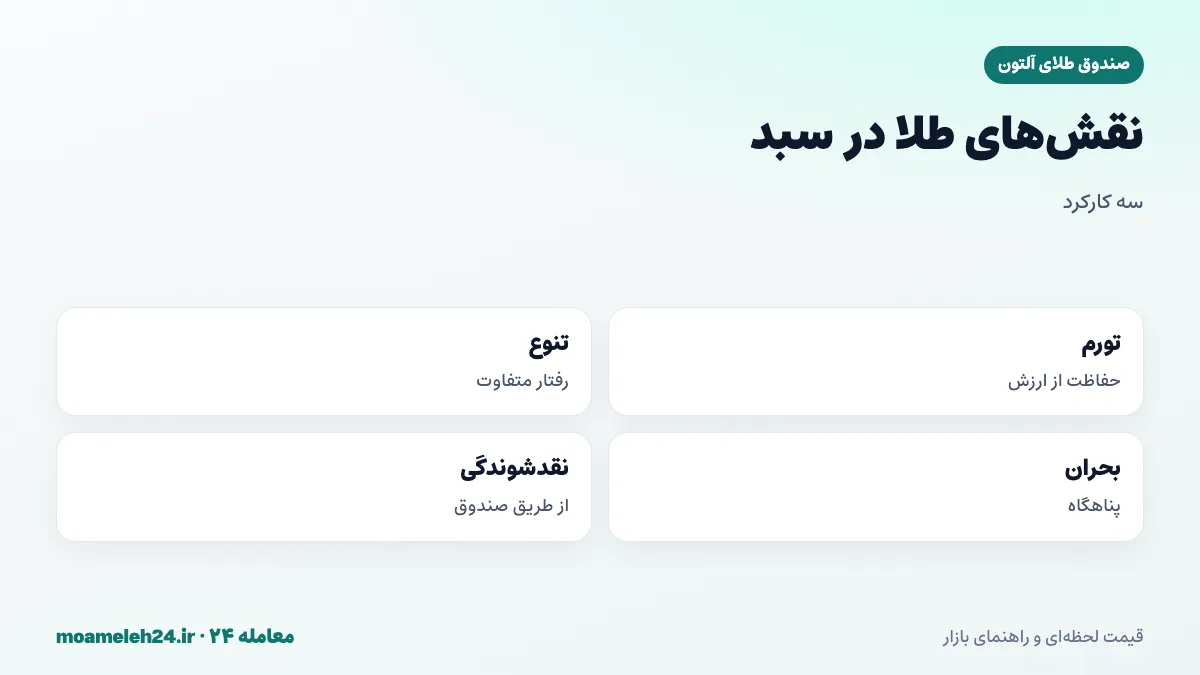
نقش طلا در سبد
طلا در سبد دارایی، چند نقش ایفا میکند. نخست، حفاظت در برابر تورم و کاهش ارزش ریال؛ چون قیمت طلا در ایران با نرخ ارز و تورم همسو حرکت میکند. دوم، تنوعبخشی؛ چون رفتار طلا همیشه با سهام یا سپرده همجهت نیست. سوم، نقش پناهگاهی در دورههای بحران و نااطمینانی. این نقشها، طلا را به جزئی مکمل در سبد تبدیل میکند، نه جایگزین همهٔ داراییها.
طلا و سهام؛ رابطهای پیچیده
در بازار ایران، طلا و سهام گاهی همجهت و گاهی خلاف هم حرکت میکنند. در دورههایی که نرخ ارز بهشدت افزایش مییابد، هم طلا و هم سهام شرکتهای صادراتمحور ممکن است رشد کنند. در دورههای دیگر، سرمایه از یکی به دیگری منتقل میشود. این رابطهٔ متغیر، یعنی نگهداری هر دو در سبد، میتواند نوسان کلی را کاهش دهد. برای پیگیری بازار سهام، شاخص کل بورس را دنبال کنید.
طلا و سپردهٔ بانکی
سپردهٔ بانکی، سود ثابت و اصل پول تضمینشده دارد، اما در دورههایی که تورم از نرخ سود بیشتر است، ارزش واقعی آن کاهش مییابد. طلا، سود ثابتی ندارد و نوسان دارد، اما در برابر تورم حفاظت بیشتری فراهم میکند. ترکیب این دو در سبد، تعادلی میان ثبات و حفظ ارزش ایجاد میکند. بخش نقدی سبد، برای نیازهای کوتاهمدت و اضطراری است و بخش طلایی، برای حفظ ارزش در میانمدت و بلندمدت.
چه سهمی از سبد به طلا اختصاص دهیم؟
هیچ عدد واحدی برای همه مناسب نیست. سهم طلا به عواملی مانند اهداف، افق زمانی، ریسکپذیری، سهم داراییهای دیگر و دیدگاه شما دربارهٔ اقتصاد بستگی دارد. برخی سرمایهگذاران محتاط، سهم بیشتری به طلا و سپرده میدهند؛ برخی ریسکپذیرتر، سهم بیشتری به سهام. نکتهٔ مهم، این است که سهم طلا را آگاهانه و بر پایهٔ برنامه تعیین کنید، نه بر اساس هیجان یا بازدهی اخیر. این صفحه توصیهٔ شخصی ارائه نمیکند؛ برای تصمیم دقیق، با مشاور مالی دارای مجوز مشورت کنید.
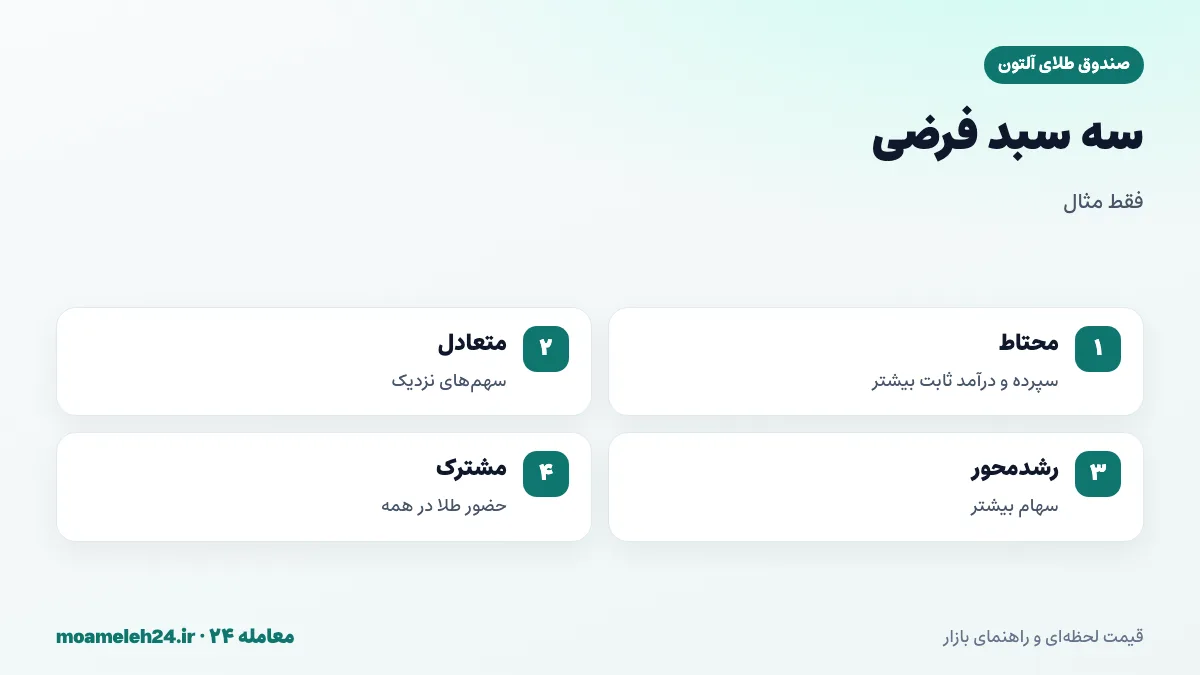
نمونههای فرضی سبد
برای درک بهتر، سه نمونهٔ فرضی را در نظر بگیرید. سبد محتاط: بخش بزرگی در سپرده و درآمد ثابت، بخشی در طلا و سهم کوچکی در سهام. سبد متعادل: سهمهای نزدیک به هم در درآمد ثابت، طلا و سهام. سبد رشدمحور: بخش بزرگی در سهام، بخشی در طلا و سهم کمتری در درآمد ثابت. در هر سه، طلا حضور دارد؛ اما سهم آن متفاوت است. اینها صرفاً مثالاند، نه توصیه.
تعادلبخشی دورهای
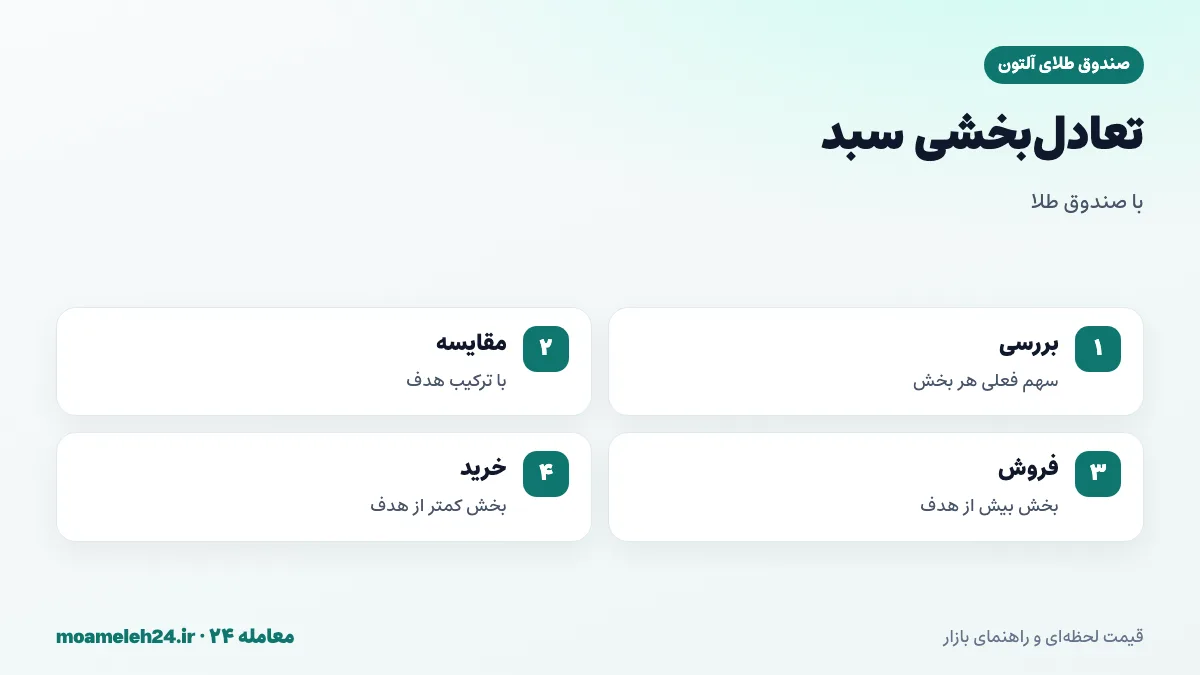
با گذشت زمان، به دلیل تفاوت بازدهی داراییها، سهم هر بخش از سبد تغییر میکند. مثلاً پس از یک دورهٔ رشد قوی طلا، سهم آن از سبد بیش از هدف میشود. تعادلبخشی، یعنی فروش بخشی از داراییای که سهمش زیاد شده و خرید داراییای که سهمش کم شده، تا سبد به ترکیب هدف بازگردد. این کار، بهطور خودکار «گران فروختن و ارزان خریدن» را اجرا میکند و ریسک سبد را کنترل میکند.
چه زمانی تعادلبخشی کنیم؟
دو روش رایج وجود دارد. روش زمانی: سالی یک بار یا هر شش ماه، سبد را بررسی و به ترکیب هدف بازگردانید. روش آستانهای: هر وقت سهم یک دارایی بیش از حد مشخصی، مثلاً پنج درصد، از هدف فاصله گرفت، تعادلبخشی کنید. هر دو روش منطقیاند؛ مهم، پایبندی به یکی از آنهاست. در هر تعادلبخشی، کارمزد معاملات را هم در نظر بگیرید.
صندوق طلا؛ ابزاری کارآمد برای تعادلبخشی
صندوق طلا، به دلیل امکان خرید و فروش هر مقدار دلخواه، ابزاری ایدهآل برای تعادلبخشی است. اگر طلای شما به شکل سکهٔ فیزیکی باشد، تنظیم دقیق سهم آن دشوار است؛ چون نمیتوانید کسری از یک سکه بفروشید. اما با صندوق طلا، میتوانید دقیقاً همان تعداد واحدی را که برای رسیدن به سهم هدف لازم است، بخرید یا بفروشید.
آلتون در کنار دیگر صندوقهای طلا
برای بخش طلایی سبد، میتوانید آلتون یا صندوقهای مشابه مانند عیار، گنج یا نفیس را انتخاب کنید. معیارهای انتخاب، شامل کارمزد، نقدشوندگی و ترکیب پرتفوی است. برای سبدهای بزرگ، تقسیم بخش طلایی میان دو صندوق، ریسکهای خاص هر صندوق را کاهش میدهد.
نمودار یکماههٔ آلتون
قیمت آلتون در سی روز اخیر +۱۱٫۹۰٪ تغییر کرده است.
عملکرد یکسالهٔ آلتون
بخش طلایی سبدی که دوازده ماه پیش با آلتون ساخته شده بود، با قیمت حدود — ریال برای هر واحد آغاز شده و امروز به ۸۳٬۶۴۳ ریال رسیده است؛ یعنی — تغییر. قلهٔ این دوره ۸۴٬۰۲۴ ریال در ۱۱ مهر ۱۴۰۵ و درهاش ۴۹٬۷۷۰ ریال در ۱ تیر ۱۴۰۵ بود؛ قیمت فعلی −۰٫۴۵٪ زیر آن قله است.
اگر این نمودار را کنار نمودار شاخص بورس در همان دوره بگذارید، میبینید طلا و سهام در کدام ماهها همجهت و در کدام ماهها خلاف هم حرکت کردهاند.
بازدهی آلتون در بازههای مختلف
تغییر یکهفتهای +۱٫۹۱٪ و ششماهه +۳۸٫۶۷٪ است:
| بازه | تاریخ مبدأ | قیمت در آن روز (ریال) | تغییر تا امروز |
|---|---|---|---|
| ۱ هفته | ۲۴ مهر ۱۴۰۵ | ۸۲٬۰۷۴ | +۱٫۹۱٪ |
| ۱ ماه | ۱ مهر ۱۴۰۵ | ۷۴٬۷۵۰ | +۱۱٫۹۰٪ |
| ۳ ماه | ۲ مرداد ۱۴۰۵ | ۵۹٬۰۶۸ | +۴۱٫۶۰٪ |
| ۶ ماه | ۴ اردیبهشت ۱۴۰۵ | ۶۰٬۳۱۶ | +۳۸٫۶۷٪ |
| ۱ سال | ۱ آبان ۱۴۰۴ | — | — |
آلتون در کنار دیگر داراییها
جدول زیر بازدهی آلتون را با صندوق عیار، گواهی سکه، طلای ۱۸ عیار، سکه امامی و دلار مقایسه میکند:
| دارایی | ۱ ماه | ۳ ماه | ۱ سال |
|---|---|---|---|
| صندوق طلای عیار | +۱۰٫۸۳٪ | +۴۰٫۵۲٪ | — |
| گواهی سپرده سکه طلا | +۱۲٫۶۵٪ | +۴۱٫۱۲٪ | — |
| طلای ۱۸ عیار | +۱۴٫۵۵٪ | +۴۴٫۳۸٪ | +۱۴۹٫۸۶٪ |
| سکه امامی | +۱۵٫۸۵٪ | +۴۵٫۳۳٪ | +۱۴۰٫۹۸٪ |
| دلار آمریکا | +۱۷٫۳۵٪ | +۴۰٫۸۰٪ | +۱۵۰٫۶۵٪ |
برای سبدی متنوع، مقایسهٔ بازدهی طلا با داراییهای دیگر، مانند سهام و سپرده، در دورههای مختلف، کمک میکند نقش هر بخش را بهتر درک کنید.
آمار ماهانهٔ آلتون
جدول زیر میانگین و دامنهٔ قیمت ماهانه را نشان میدهد:
| ماه | میانگین | بیشترین | کمترین |
|---|---|---|---|
| آبان ۱۴۰۵ | ۸۳٬۶۴۳ | ۸۳٬۶۴۳ | ۸۳٬۶۴۳ |
| مهر ۱۴۰۵ | ۸۰٬۵۱۷ | ۸۴٬۰۲۴ | ۷۴٬۷۵۰ |
| شهریور ۱۴۰۵ | ۷۱٬۸۷۳ | ۷۴٬۹۶۸ | ۶۶٬۶۹۸ |
| مرداد ۱۴۰۵ | ۵۹٬۴۶۶ | ۶۶٬۴۸۰ | ۵۶٬۹۸۰ |
| تیر ۱۴۰۵ | ۵۴٬۹۶۱ | ۶۰٬۳۱۶ | ۴۹٬۷۷۰ |
| خرداد ۱۴۰۵ | ۵۶٬۱۰۸ | ۶۰٬۳۱۶ | ۴۹٬۸۰۱ |
| اردیبهشت ۱۴۰۵ | ۶۰٬۹۹۷ | ۶۰٬۹۹۷ | ۶۰٬۹۹۷ |
| اسفند ۱۴۰۴ | ۶۱٬۰۶۸ | ۶۲٬۰۱۳ | ۶۰٬۳۱۶ |
نخستین قیمت ثبتشده در آرشیو ما ۶۲٬۰۱۳ ریال در ۳ اسفند ۱۴۰۴ است و تغییر کل از آن زمان +۳۴٫۸۸٪ است.
ارزش مقادیر مختلف آلتون
به قیمت امروز، یک واحد ۸۳٬۶۴۳ ریال، صد واحد ۸٬۳۶۴٬۳۰۰ ریال و هزار واحد ۸۳٬۶۴۳٬۰۰۰ ریال است. برای تعیین تعداد واحد لازم جهت رسیدن به سهم هدف طلا در سبد، از این جدول کمک بگیرید:
| مقدار | ارزش به ریال |
|---|---|
| ۱ واحد | ۸۳٬۶۴۳ ریال |
| ۱۰۰ واحد | ۸٬۳۶۴٬۳۰۰ ریال |
| ۱٬۰۰۰ واحد | ۸۳٬۶۴۳٬۰۰۰ ریال |
| ۱۰٬۰۰۰ واحد | ۸۳۶٬۴۳۰٬۰۰۰ ریال |
عمق افتهای آلتون
نمودار زیر میزان عقبنشینی قیمت از سقفهای پیشین را نمایش میدهد.
طی یک سال، پربازدهترین روز آلتون +۶٫۲۸٪ در تاریخ ۱۷ خرداد ۱۴۰۵ بود و کمبازدهترین آن −۶٫۱۹٪ در ۲۹ تیر ۱۴۰۵. در یک سبد متنوع، افتهای طلا ممکن است با رشد داراییهای دیگر جبران شود.
عوامل مؤثر بر قیمت آلتون
اونس جهانی، نرخ دلار، حباب سکه در پرتفوی، حباب صندوق و جریان سرمایه میان بازارهای مختلف، عوامل اصلی قیمت آلتون هستند.
طلا در مراحل مختلف زندگی
سهم مناسب طلا در سبد، با مراحل زندگی تغییر میکند. جوانان با افق بلند و درآمد رو به رشد، معمولاً میتوانند ریسک بیشتری بپذیرند و سهم بیشتری به سهام بدهند؛ طلا برای آنها نقش تنوعبخشی دارد. میانسالان با تعهدات خانوادگی، ممکن است سهم طلا و درآمد ثابت را افزایش دهند. بازنشستگان، معمولاً ثبات و نقدشوندگی را در اولویت قرار میدهند و طلا را برای حفظ ارزش در برابر تورم نگه میدارند.
ملک و طلا
در ایران، ملک یکی از داراییهای اصلی خانوارهاست. ملک، مانند طلا، در بلندمدت با تورم همسو حرکت میکند، اما نقدشوندگی بسیار کمتری دارد و نمیتوان بخشی از آن را فروخت. طلا، بهویژه از طریق صندوق، نقدشوندگی بالا و امکان تقسیم دارد. خانوارهایی که بخش بزرگ داراییشان ملک است، میتوانند با نگهداری بخشی در صندوق طلا، انعطاف و نقدشوندگی سبد خود را افزایش دهند.
دلار در سبد
برخی سرمایهگذاران، بخشی از سبد خود را به دلار یا ارزهای دیگر اختصاص میدهند. دلار و طلا در ایران همسو حرکت میکنند، اما رابطهٔ آنها کامل نیست؛ طلا به قیمت جهانی اونس هم وابسته است. نگهداری دلار نقد، ریسکهای خاص خود مانند سرقت و تقلب را دارد. صندوق طلا، از نظر ساختاری امنتر است و تحت نظارت قرار دارد.
اشتباه تمرکز بیش از حد
یکی از خطرهای رایج، تمرکز بیش از حد سرمایه در یک دارایی است؛ مثلاً قرار دادن همهٔ پسانداز در طلا پس از یک دورهٔ رشد قوی. اگر طلا در دورهٔ بعد افت کند، کل سبد آسیب میبیند. تنوع، یعنی پذیرش اینکه هیچ داراییای همیشه بهترین نیست و سبد متنوع، در طول زمان، ریسک کمتری با بازدهی معقول ارائه میدهد.
طلا و اهداف کوتاهمدت
اگر هدف شما کوتاهمدت است، مثلاً هزینهای در چند ماه آینده، طلا ممکن است انتخاب مناسبی نباشد؛ چون نوسان کوتاهمدت آن میتواند در زمان نیاز، ارزش را کاهش دهد. برای اهداف کوتاهمدت، سپرده یا صندوقهای درآمد ثابت مناسبترند. طلا، برای اهداف میانمدت و بلندمدت که فرصت عبور از نوسانها را دارند، کاربرد بهتری دارد.
ریسکهای سبد و طلا
افزودن طلا به سبد، ریسک کلی را لزوماً حذف نمیکند، بلکه نوع آن را تغییر میدهد. در دورههایی که هم طلا و هم سهام افت میکنند، سبد متنوع هم آسیب میبیند. همچنین، صندوق طلا ریسکهای خاص خود مانند حباب و نقدشوندگی را دارد. این صفحه آموزشی است و توصیهٔ سرمایهگذاری شخصی ارائه نمیکند.
مثال عددی فرضی از تعادلبخشی
فرض کنید سبدی با ترکیب هدف شصت درصد درآمد ثابت و چهل درصد طلا دارید. پس از یک سال، طلا رشد قابل توجهی داشته و سهم آن به پنجاه درصد رسیده است. برای بازگشت به ترکیب هدف، بخشی از واحدهای صندوق طلا را میفروشید و پول آن را به درآمد ثابت منتقل میکنید تا سهم طلا دوباره چهل درصد شود. اگر در سال بعد طلا افت کند، این تعادلبخشی شما را از بخشی از زیان محافظت کرده است. برعکس، اگر طلا افت کرده بود، با خرید واحدهای بیشتر، از بازگشت احتمالی قیمت بهره میبردید.
سبد ساده برای شروع
اگر تازه شروع به سرمایهگذاری کردهاید، لازم نیست سبد پیچیدهای بسازید. یک سبد ساده میتواند فقط سه بخش داشته باشد: ذخیرهٔ نقدی برای نیازهای اضطراری، یک صندوق درآمد ثابت برای ثبات، و یک صندوق طلا برای حفظ ارزش. با گذشت زمان و افزایش دانش، میتوانید بخشهای دیگری مانند صندوقهای سهامی را اضافه کنید. سادگی، به پایبندی به برنامه کمک میکند.
نقش صندوقهای مختلط
برخی صندوقهای سرمایهگذاری، ترکیبی از چند دارایی، مانند سهام، اوراق و طلا، را در یک صندوق ارائه میدهند. این صندوقهای مختلط، تخصیص دارایی را به مدیر میسپارند و برای کسانی که نمیخواهند خودشان سبد را مدیریت کنند، گزینهٔ سادهایاند. اما کنترل کمتری بر سهم هر دارایی دارید. ترکیب صندوقهای تخصصی، مانند صندوق طلا و صندوق درآمد ثابت، انعطاف بیشتری فراهم میکند.
طلا و افق بازنشستگی
برای کسانی که برای دوران بازنشستگی پسانداز میکنند، طلا میتواند بخشی از سبد بلندمدت باشد که ارزش را در برابر تورم دههها حفظ میکند. با نزدیک شدن به بازنشستگی، معمولاً سهم داراییهای کمنوسانتر افزایش مییابد. طلا، به دلیل نوسان متوسط و نقش حفاظتی، ممکن است در این دوره هم سهم قابل توجهی داشته باشد؛ اما باید با بخش نقدی کافی برای هزینههای جاری همراه باشد.
اثر هیجان بر تخصیص دارایی
در دورههایی که قیمت طلا جهش میکند، رسانهها و شبکههای اجتماعی پر از اخبار رشد طلا میشوند و وسوسهٔ افزایش سهم آن در سبد بالا میرود. اما این دقیقاً زمانی است که تعادلبخشی ممکن است کاهش سهم طلا را پیشنهاد دهد. پایبندی به برنامهٔ تخصیص، شما را از تصمیمهای هیجانی که معمولاً به خرید گران و فروش ارزان منجر میشوند، محافظت میکند.
سبد خانوادگی و سبد شخصی
در بسیاری از خانوادهها، داراییها بهصورت مشترک مدیریت میشوند؛ اما گاهی هر عضو، داراییهای شخصی هم دارد. در تخصیص دارایی، بهتر است کل داراییهای خانوار را در نظر بگیرید. مثلاً اگر همسر شما بخش بزرگی از پساندازش را در طلا نگه میدارد، شاید شما بتوانید سهم بیشتری به داراییهای دیگر بدهید تا سبد کلی خانواده متعادل بماند. هماهنگی میان اعضای خانواده، از تمرکز ناخواسته در یک دارایی جلوگیری میکند و تصویر روشنتری از ریسک کلی خانوار ارائه میدهد.
ثبت و پیگیری سبد
یک جدول ساده بسازید که در آن، ارزش هر بخش از سبد و سهم آن از کل را ثبت میکنید. این جدول را هر چند ماه بهروز کنید. با گذشت زمان، این ثبت نشان میدهد سبد شما چگونه تغییر کرده، کدام بخشها بیشترین رشد را داشتهاند و چه زمانی به تعادلبخشی نیاز است. بسیاری از سامانههای کارگزاری، ارزش داراییهای بورسی را نمایش میدهند؛ اما برای داراییهای خارج از بورس، مانند سپرده و ملک، ثبت شخصی لازم است.
مشاورهٔ حرفهای
برای سبدهای بزرگ یا شرایط پیچیده، مشورت با مشاور سرمایهگذاری دارای مجوز از سازمان بورس، میتواند ارزشمند باشد. مشاور، با شناخت کامل از اهداف، افق، ریسکپذیری و داراییهای شما، تخصیص مناسبی پیشنهاد میدهد. پیش از استفاده از خدمات هر مشاور، از مجوز رسمی او اطمینان پیدا کنید و از توصیههای افراد بدون مجوز در شبکههای اجتماعی پرهیز کنید.
اشتباهات رایج در تخصیص دارایی
یکی از اشتباهات رایج، تعیین سهم طلا بر اساس بازدهی اخیر آن است؛ مثلاً افزایش سهم طلا درست پس از یک جهش قوی. اشتباه دیگر، فراموش کردن تعادلبخشی و اجازه دادن به سبد برای انحراف شدید از ترکیب هدف. تمرکز بیش از حد در یک دارایی، استفاده از طلا برای اهداف کوتاهمدت و نادیده گرفتن کارمزدها در تعادلبخشیهای مکرر هم، از خطاهای پرتکرار است.
بایدها و نبایدهای طلا در سبد
این خلاصه را پیش از تنظیم سبد مرور کنید و در هر بازبینی دورهای سبد خود، دوباره و با دقت به آن بازگردید.
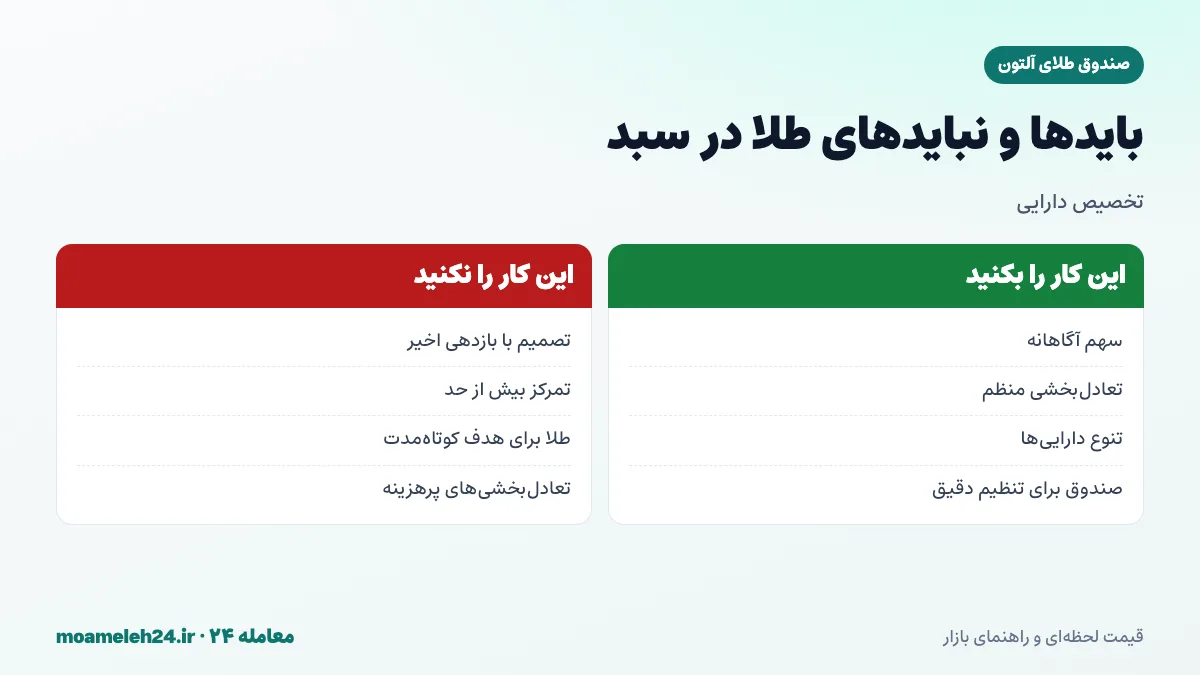
بهطور خلاصه: سهم طلا را آگاهانه و بر پایهٔ اهداف و ریسکپذیری تعیین کنید، سبد را بهطور منظم تعادلبخشی کنید و از صندوق طلا برای تنظیم دقیق سهم استفاده کنید. سهم طلا را بر اساس بازدهی اخیر تغییر ندهید، در یک دارایی متمرکز نشوید و طلا را برای اهداف کوتاهمدت استفاده نکنید.
جمعبندی دربارهٔ صندوق طلای آلتون
صندوق طلای آلتون، مانند سایر صندوقهای طلا، جزئی مکمل در یک سبد متنوع است: حفاظت در برابر تورم، تنوعبخشی و نقش پناهگاهی. سهم طلا در سبد، باید آگاهانه و بر پایهٔ اهداف، افق و ریسکپذیری تعیین شود و با تعادلبخشی منظم حفظ گردد. امکان خرید و فروش هر مقدار دلخواه، صندوق طلا را به ابزاری کارآمد برای این کار تبدیل کرده است. قیمت روز و آمار آلتون را در همین صفحه دنبال کنید و سهم طلا در سبد خود را بهطور منظم با ترکیب هدفتان مقایسه کنید تا سبد همواره با اهداف و میزان ریسکپذیریتان هماهنگ بماند.