

هر واحد صندوق طلای زر در تازهترین معاملات بورس کالا ۱٬۱۱۸٬۷۳۵ ریال ارزشگذاری شده و نسبت به جلسهٔ قبل ۰٫۰۰٪ بدون تغییر داشته است. زر، یکی از صندوقهای طلای فعال در بازار سرمایهٔ ایران است که مانند همتایان خود، عمدتاً در گواهیهای سپردهٔ طلا سرمایهگذاری میکند. پرسشی که بسیاری از خانوادهها پیش از انتخاب میان صندوق طلا و سکهٔ فیزیکی دارند این است: کدام یک در عمل هزینهٔ کمتری دارد؟ پاسخ به این پرسش، به همهٔ هزینهها از لحظهٔ خرید تا لحظهٔ فروش بستگی دارد؛ از اختلاف قیمت خرید و فروش تا کارمزدها، نگهداری و ریسکهای پنهان. در این صفحه، با محوریت صندوق زر، این مقایسه را گامبهگام انجام میدهیم و قیمت روز، نمودارها و آمار تاریخی زر را هم مرور میکنیم.
- قیمت واحد: ۱٬۱۱۸٬۷۳۵ ریال (۰٫۰۰٪)
- پایینترین و بالاترین قیمت امروز: ۱٬۱۱۸٬۷۳۵ و ۷۹۵٬۹۰۰ ریال
- میانگین ماه اخیر: ۱٬۰۸۵٬۴۲۱ ریال
- تغییر یکماهه: +۱۱٫۰۸٪ · تغییر سالانه: —
قیمت لحظهای صندوق طلای زر در شنبه ۲ آبان ۱۴۰۵
معاملات امروز زر در محدودهٔ ۱٬۱۱۸٬۷۳۵ تا ۷۹۵٬۹۰۰ ریال انجام شد و نرخ نهایی به ۱٬۱۱۸٬۷۳۵ ریال رسید. قیمت پایانی روز قبل ۱٬۱۱۸٬۷۳۵ ریال بوده و تغییر امروز ۰٫۰۰٪ است. برای مقایسه با قیمتهای تومانی بازار طلا، یک صفر از این ارقام کم کنید.
از سی جلسهٔ اخیر، زر در ۱۱ جلسه با افزایش و در ۷ جلسه با کاهش قیمت همراه بود. قیمت متوسط ماه ۱٬۰۸۵٬۴۲۱ ریال و نوسان روزانهٔ میانگین ۱٫۰۷٪ محاسبه شده است.
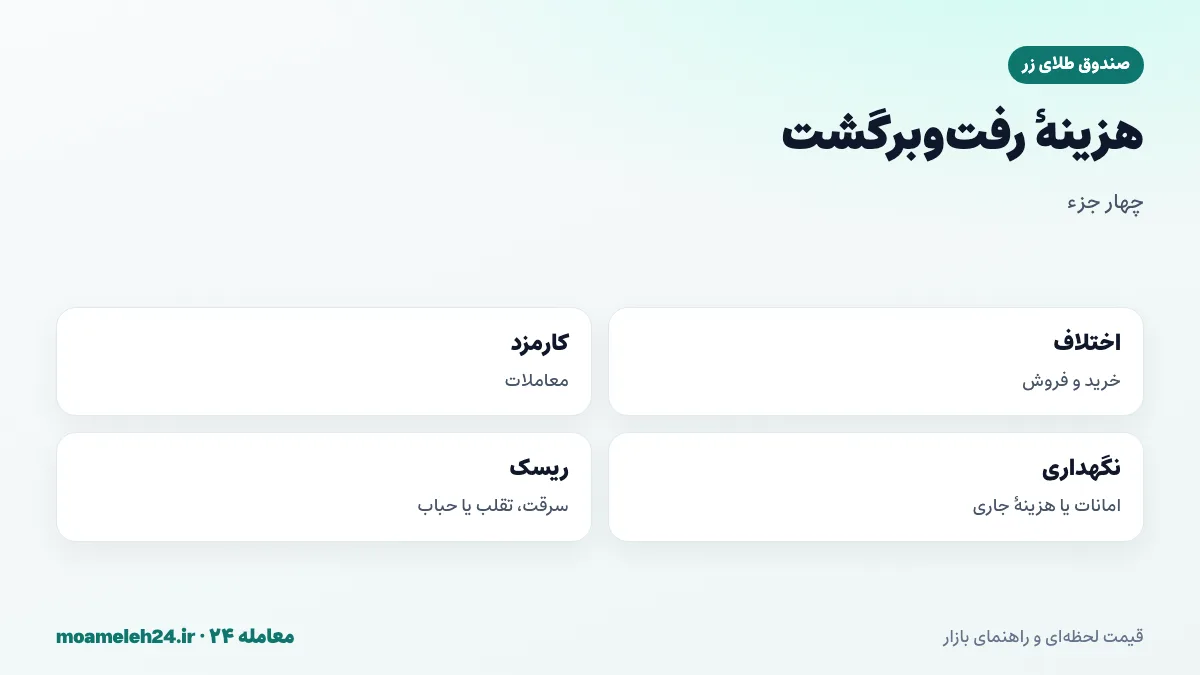
هزینهٔ واقعی سرمایهگذاری در طلا
وقتی دربارهٔ هزینهٔ سرمایهگذاری در طلا صحبت میکنیم، فقط قیمت خرید مهم نیست. هزینهٔ واقعی، مجموع همهٔ مبالغی است که از دست میدهید: اختلاف قیمتی که هنگام خرید بیشتر از ارزش واقعی میپردازید، اختلافی که هنگام فروش کمتر دریافت میکنید، کارمزدها، هزینهٔ نگهداری، و حتی هزینهٔ زمانی و ریسکهای پنهان مانند سرقت یا تقلب. این مجموعه را «هزینهٔ رفتوبرگشت» مینامیم.
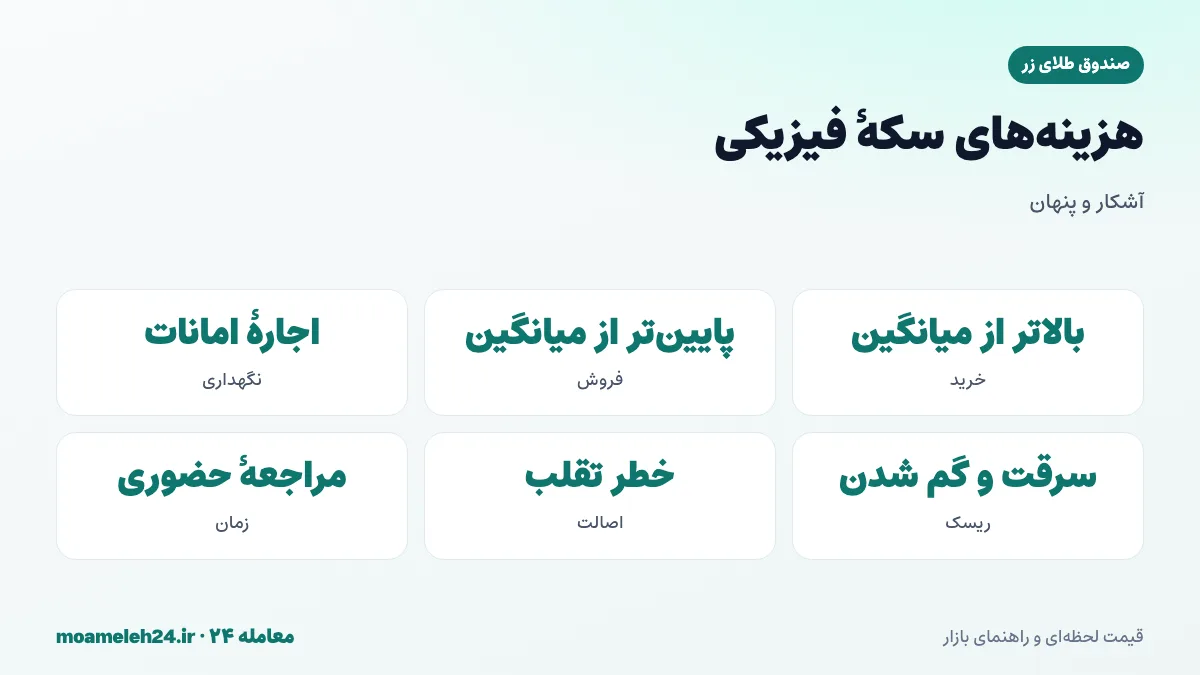
هزینههای سکهٔ فیزیکی
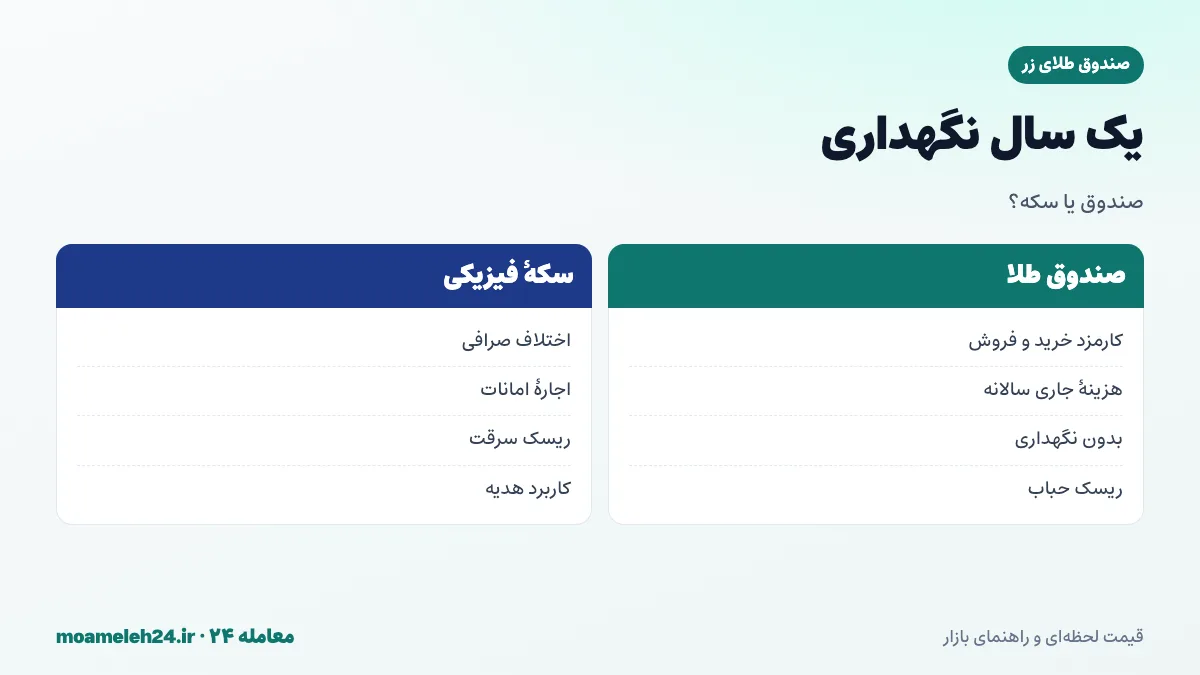
در خرید سکهٔ فیزیکی، صرافی یا طلافروشی، سکه را کمی بالاتر از نرخ میانگین بازار به شما میفروشد و هنگام فروش، کمی پایینتر از آن میخرد. این اختلاف، بسته به شرایط بازار و فروشنده، ممکن است قابل توجه باشد. اگر سکه را در خانه نگه دارید، ریسک سرقت و گم شدن وجود دارد؛ و اگر در صندوق امانات بانک بگذارید، هزینهٔ اجاره سالانه میپردازید. خطر خرید سکهٔ تقلبی یا آسیبدیده هم، بهویژه در خرید از فروشندگان ناشناس، هزینهای پنهان است.
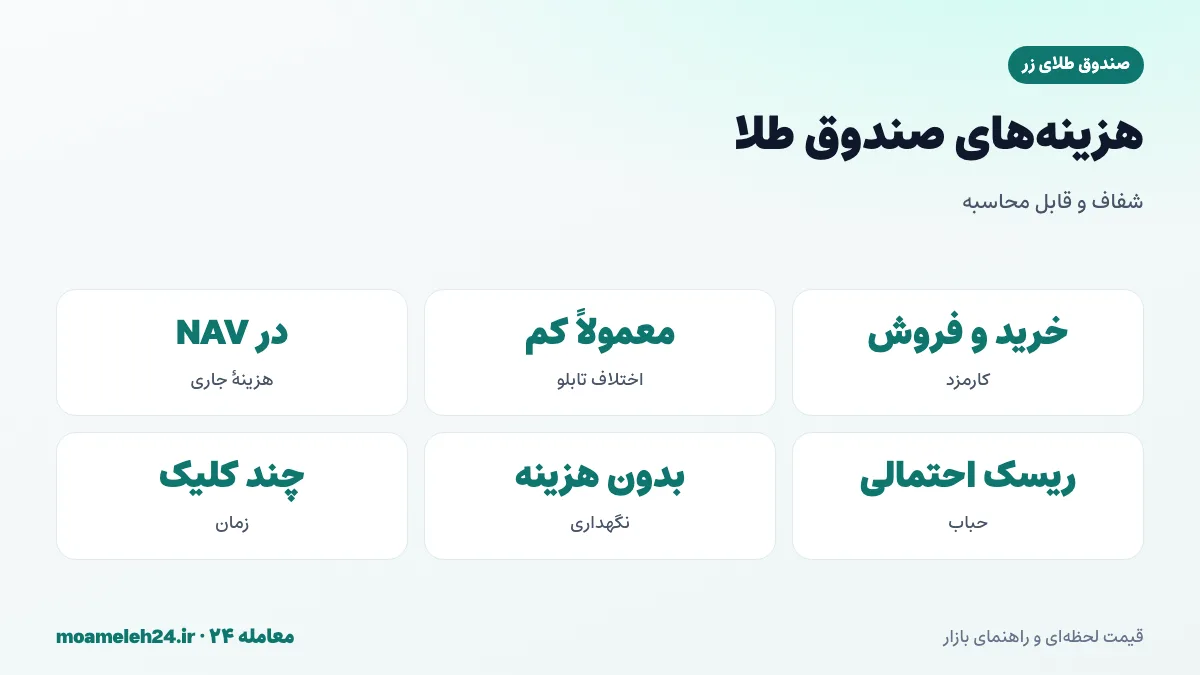
هزینههای صندوق طلا
در صندوق طلا، هزینهها شکل دیگری دارند. هنگام خرید و فروش، کارمزد معاملات به کارگزار و بورس پرداخت میشود که درصد کوچکی از ارزش معامله است. اختلاف قیمت خرید و فروش در تابلو، در صندوقهای پرمعامله معمولاً بسیار کم است. هزینههای جاری صندوق، شامل کارمزد مدیر و ارکان، بهطور روزانه از دارایی کسر میشود. ریسک حباب، یعنی خرید بالاتر از NAV، هزینهٔ احتمالی دیگری است. در مقابل، هزینهٔ نگهداری و ریسک سرقت و تقلب تقریباً وجود ندارد.
مقایسهٔ گامبهگام: یک سال نگهداری
فرض کنید مبلغی معادل یک سکه را برای یک سال سرمایهگذاری میکنید. در مسیر سکهٔ فیزیکی، اختلاف خرید و فروش صرافی را یک بار میپردازید و اگر صندوق امانات اجاره کنید، هزینهٔ آن هم اضافه میشود. در مسیر صندوق طلا، کارمزد خرید و فروش را میپردازید و هزینههای جاری صندوق در طول سال از دارایی کسر میشود. در بسیاری از شرایط، مجموع هزینههای صندوق، بهویژه برای مبالغ کوچک، کمتر از سکه است؛ اما در دورههایی که اختلاف خرید و فروش سکه کم است و حباب صندوق بالاست، ممکن است این مقایسه برعکس شود.
اثر مبلغ سرمایهگذاری بر هزینه
برای مبالغ کوچک، صندوق طلا برتری روشنی دارد؛ چون امکان خرید کسری از یک سکه وجود ندارد و خرید سکههای کوچکتر مانند ربع سکه، معمولاً حباب و اختلاف خرید و فروش بیشتری دارد. برای مبالغ بزرگ، اختلاف هزینهها کمتر میشود و عوامل دیگری مانند تمایل به تحویل فیزیکی یا هدیه دادن، در تصمیم نقش پررنگتری پیدا میکنند.
اثر افق زمانی بر هزینه
هرچه مدت نگهداری طولانیتر باشد، سهم هزینههای یکباره مانند اختلاف خرید و فروش از کل بازدهی کمتر میشود؛ اما هزینههای جاری مانند کارمزد مدیریت صندوق یا اجارهٔ صندوق امانات، سالبهسال انباشته میشوند. برای نگهداری چندساله، مقایسهٔ این هزینههای جاری اهمیت بیشتری پیدا میکند. اگر سکه را در خانه و بدون هزینهٔ اجاره نگه دارید، از نظر هزینهٔ جاری برتری دارید؛ اما ریسک سرقت را میپذیرید.
هزینهٔ زمان و دردسر
یکی از هزینههایی که کمتر محاسبه میشود، زمان و انرژی صرفشده است. خرید سکهٔ فیزیکی، معمولاً به مراجعهٔ حضوری، مقایسهٔ قیمت چند صرافی، بررسی اصالت و حمل امن نیاز دارد. فروش هم همین فرایند را تکرار میکند. صندوق طلا، با چند کلیک در سامانهٔ کارگزاری خرید و فروش میشود. برای کسانی که زمان محدودی دارند، این تفاوت ارزش قابل توجهی دارد.
چه زمانی سکهٔ فیزیکی انتخاب بهتری است؟
اگر قصد دارید طلا را هدیه بدهید، در مراسم استفاده کنید یا مهریه را با آن پرداخت کنید، سکهٔ فیزیکی کاربردی است که صندوق ندارد. همچنین، برخی افراد به داشتن دارایی ملموس در دست، اعتماد بیشتری دارند و این آرامش ذهنی برایشان ارزشمند است. در شرایطی که دسترسی به بورس محدود است یا فرد کد بورسی ندارد، سکهٔ فیزیکی گزینهٔ در دسترستری است. قیمت روز سکه امامی را در کنار این صفحه دنبال کنید.
زر در کنار دیگر صندوقهای طلا
کارمزدهای جاری صندوقهای طلا، در امیدنامهٔ هر صندوق مشخص شده و ممکن است کمی متفاوت باشد. پیش از انتخاب میان زر، عیار، کهربا یا سایر صندوقها، این کارمزدها را مقایسه کنید. علاوه بر کارمزد، نقدشوندگی و حباب معمول هر صندوق هم بر هزینهٔ واقعی شما اثر دارد.
نمودار یکماههٔ زر
قیمت زر طی سی روز گذشته +۱۱٫۰۸٪ تغییر کرده است.
روند سالانهٔ صندوق زر
دوازده ماه پیش، هر واحد زر حدود — ریال قیمت داشت و امروز ۱٬۱۱۸٬۷۳۵ ریال است؛ یعنی — تغییر. اوج سالانه ۱٬۱۳۳٬۸۸۵ ریال (۱۱ مهر ۱۴۰۵) و کف آن ۶۷۲٬۸۷۷ ریال (۲۶ خرداد ۱۴۰۵) بود. نرخ فعلی −۱٫۳۴٪ از اوج فاصله دارد.
اگر این نمودار را با نمودار سکه امامی در همان دوره مقایسه کنید، میبینید که روند کلی مشابه است؛ تفاوتها عمدتاً از ترکیب پرتفوی و تغییرات حباب ناشی میشوند.
جدول بازدهی زر
تغییر یکهفتهای زر +۱٫۷۵٪، سهماهه +۴۱٫۶۸٪ و ششماهه +۴۰٫۵۶٪ است:
| بازه | تاریخ مبدأ | قیمت در آن روز (ریال) | تغییر تا امروز |
|---|---|---|---|
| ۱ هفته | ۲۴ مهر ۱۴۰۵ | ۱٬۰۹۹٬۴۸۸ | +۱٫۷۵٪ |
| ۱ ماه | ۱ مهر ۱۴۰۵ | ۱٬۰۰۷٬۱۲۱ | +۱۱٫۰۸٪ |
| ۳ ماه | ۲ مرداد ۱۴۰۵ | ۷۸۹٬۶۲۱ | +۴۱٫۶۸٪ |
| ۶ ماه | ۴ اردیبهشت ۱۴۰۵ | ۷۹۵٬۹۰۰ | +۴۰٫۵۶٪ |
| ۱ سال | ۱ آبان ۱۴۰۴ | — | — |
بازدهی این جدول، پس از کسر هزینههای جاری صندوق است، اما کارمزد خرید و فروش شما را در نظر نمیگیرد.
زر در برابر سکه، طلا و دلار
جدول زیر بازدهی زر را با صندوق عیار، گواهی سکه، طلای ۱۸ عیار، سکه امامی و دلار مقایسه میکند:
| دارایی | ۱ ماه | ۳ ماه | ۱ سال |
|---|---|---|---|
| صندوق طلای عیار | +۱۰٫۸۳٪ | +۴۰٫۵۲٪ | — |
| گواهی سپرده سکه طلا | +۱۲٫۶۵٪ | +۴۱٫۱۲٪ | — |
| طلای ۱۸ عیار | +۱۴٫۵۵٪ | +۴۴٫۳۸٪ | +۱۴۹٫۸۶٪ |
| سکه امامی | +۱۵٫۸۵٪ | +۴۵٫۳۳٪ | +۱۴۰٫۹۸٪ |
| دلار آمریکا | +۱۷٫۳۵٪ | +۴۰٫۸۰٪ | +۱۵۰٫۶۵٪ |
برای مقایسهٔ منصفانه با سکه امامی، به یاد داشته باشید که بازدهی سکه در این جدول، اختلاف خرید و فروش صرافی را لحاظ نکرده است؛ در عمل، بازدهی خالص سکه کمی کمتر خواهد بود.
آمار ماهانهٔ زر
میانگین، سقف و کف ماهانهٔ قیمت در جدول زیر آمده است:
| ماه | میانگین | بیشترین | کمترین |
|---|---|---|---|
| آبان ۱۴۰۵ | ۱٬۱۱۸٬۷۳۵ | ۱٬۱۱۸٬۷۳۵ | ۱٬۱۱۸٬۷۳۵ |
| مهر ۱۴۰۵ | ۱٬۰۸۱٬۱۲۸ | ۱٬۱۳۳٬۸۸۵ | ۱٬۰۰۷٬۱۲۱ |
| شهریور ۱۴۰۵ | ۹۶۴٬۸۷۰ | ۱٬۰۱۱٬۷۸۰ | ۸۹۴٬۸۰۰ |
| مرداد ۱۴۰۵ | ۷۹۷٬۸۳۹ | ۸۹۶٬۷۹۹ | ۷۶۲٬۵۰۹ |
| تیر ۱۴۰۵ | ۷۳۸٬۵۹۴ | ۸۰۶٬۱۲۲ | ۶۷۵٬۰۰۲ |
| خرداد ۱۴۰۵ | ۷۵۵٬۲۸۱ | ۸۰۱٬۱۴۹ | ۶۷۲٬۸۷۷ |
| اردیبهشت ۱۴۰۵ | ۸۲۲٬۳۰۰ | ۸۲۲٬۳۰۰ | ۸۲۲٬۳۰۰ |
| اسفند ۱۴۰۴ | ۸۰۵٬۱۷۶ | ۸۱۸٬۶۰۰ | ۷۹۵٬۹۰۰ |
این صندوق از ۳ اسفند ۱۴۰۴ با قیمت ۸۱۸٬۶۰۰ ریال در آرشیو ما ثبت شده و تغییر کل از آن زمان +۳۶٫۶۶٪ است.
ارزش واحدهای زر
بر پایهٔ نرخ امروز، هر واحد ۱٬۱۱۸٬۷۳۵ ریال است؛ صد واحد ۱۱۱٬۸۷۳٬۵۰۰ ریال و هزار واحد ۱٬۱۱۸٬۷۳۵٬۰۰۰ ریال ارزش دارد:
| مقدار | ارزش به ریال |
|---|---|
| ۱ واحد | ۱٬۱۱۸٬۷۳۵ ریال |
| ۱۰۰ واحد | ۱۱۱٬۸۷۳٬۵۰۰ ریال |
| ۱٬۰۰۰ واحد | ۱٬۱۱۸٬۷۳۵٬۰۰۰ ریال |
| ۱۰٬۰۰۰ واحد | ۱۱٬۱۸۷٬۳۵۰٬۰۰۰ ریال |
افتهای تاریخی زر
نمودار زیر عمق افت قیمت از سقفهای قبلی را نشان میدهد.
در دوازده ماه گذشته، بیشترین رشد یکروزه +۵٫۷۲٪ (۳۱ مرداد ۱۴۰۵) و بیشترین افت −۶٫۰۲٪ (۲۳ خرداد ۱۴۰۵) بوده است.
عوامل اثرگذار بر قیمت زر
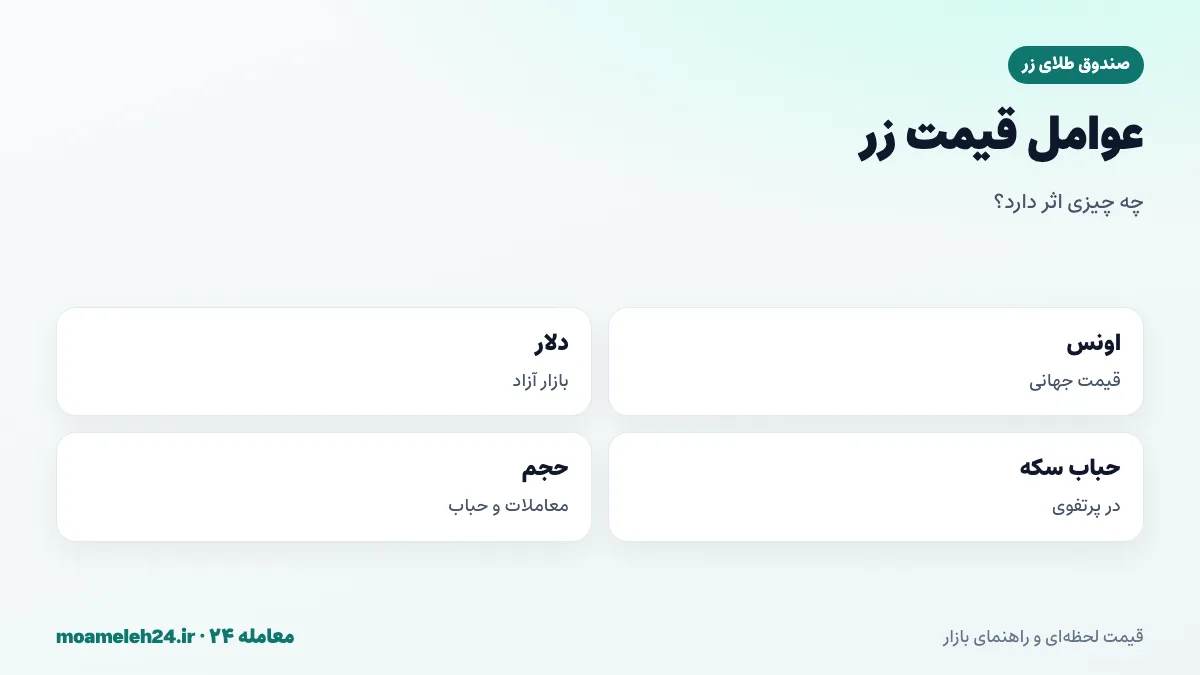
اونس جهانی طلا، نرخ دلار، حباب سکه در پرتفوی، حباب صندوق و حجم معاملات، عوامل اصلی قیمت واحدهای زرند.
ترکیب هر دو مسیر
بسیاری از خانوادهها، به جای انتخاب یکی از دو مسیر، ترکیبی از هر دو را دارند. چند سکهٔ فیزیکی برای هدیه، مراسم و نیازهای فوری در خانه یا صندوق امانات، و بخش اصلی پسانداز در صندوق طلا برای سهولت مدیریت و هزینهٔ کمتر. این ترکیب، مزایای هر دو مسیر را فراهم میکند و نیاز به فروش سکه برای خرید هدیه یا فروش واحدهای صندوق برای نیاز فوری را کاهش میدهد.
هزینهٔ تبدیل میان دو مسیر
اگر سکهٔ فیزیکی دارید و میخواهید به صندوق طلا منتقل شوید، باید سکه را بفروشید و با پول آن واحد صندوق بخرید؛ یعنی اختلاف خرید و فروش سکه و کارمزد خرید صندوق را میپردازید. برعکس هم همینطور است. پس جابهجایی مکرر میان دو مسیر، هزینهٔ اضافی دارد. بهتر است از ابتدا، بر اساس نیازهای بلندمدت، سهم هر مسیر را تعیین کنید.
گواهی سکه؛ مسیر سوم
گواهی سکه، ترکیبی از ویژگیهای دو مسیر است: مالکیت مستقیم یک سکهٔ واقعی در خزانه، با امکان معامله در بورس. هزینههای آن، کارمزد معاملات و در صورت تحویل، هزینهٔ تحویل است. برای کسانی که بودجهٔ یک سکهٔ کامل را دارند و میخواهند امکان تحویل فیزیکی در آینده را حفظ کنند، گواهی سکه گزینهای میانه است.
ریسکها در هر دو مسیر
هر دو مسیر، ریسک قیمت طلا و دلار را دارند؛ این ریسک با انتخاب مسیر از بین نمیرود. ریسکهای خاص سکهٔ فیزیکی، سرقت، گم شدن و تقلباند. ریسکهای خاص صندوق، حباب، نقدشوندگی در روزهای کمحجم و اختلالات عملیاتی سامانهها هستند. شناخت این ریسکها، به انتخاب آگاهانه کمک میکند. این صفحه صرفاً اطلاعرسانی است و توصیهٔ سرمایهگذاری نیست.
ربع و نیم سکه؛ هزینههای بیشتر برای مبالغ کوچک
کسانی که بودجهٔ خرید یک سکهٔ تمام را ندارند، معمولاً به ربع سکه یا نیم سکه روی میآورند. اما این سکههای کوچکتر، معمولاً حباب درصدی بیشتری از سکهٔ تمام دارند و اختلاف خرید و فروش آنها هم به نسبت بزرگتر است. یعنی کسی که با بودجهٔ کم ربع سکه میخرد، هزینهٔ رفتوبرگشت بالاتری میپردازد. صندوق طلا، با امکان خرید هر مقدار دلخواه، این مشکل را برطرف میکند و به پساندازکنندگان کمسرمایه اجازه میدهد با همان کارایی سرمایهگذاران بزرگ وارد بازار طلا شوند.
هزینهٔ فرصت پول در انتظار
یکی دیگر از هزینههای پنهان، پولی است که برای رسیدن به قیمت یک سکهٔ کامل، ماهها در حساب بانکی منتظر میماند. اگر در این مدت قیمت طلا افزایش یابد، قدرت خرید این پول کاهش مییابد. صندوق طلا، با امکان خرید فوری هر مبلغی، این هزینهٔ فرصت را حذف میکند. برای کسی که هر ماه مبلغ کوچکی پسانداز میکند، تبدیل فوری آن به واحد صندوق، از فرسایش ارزش پول جلوگیری میکند.
مالیات و هزینههای جانبی
در برخی معاملات طلای فیزیکی، بهویژه طلای زینتی، مالیات بر ارزش افزوده بر اجرت و سود فروشنده اعمال میشود. سکههای بانکی در این زمینه وضعیت متفاوتی دارند. معاملات صندوقهای بورسی هم، تابع مقررات خاص بازار سرمایه است. قوانین مالیاتی ممکن است تغییر کند؛ برای دقیقترین اطلاعات، از کارگزار یا منابع رسمی سازمان امور مالیاتی کمک بگیرید.
نقدشوندگی؛ هزینهای که در زمان نیاز ظاهر میشود
نقدشوندگی، یعنی سرعت و سهولت تبدیل دارایی به پول بدون از دست دادن ارزش. سکهٔ فیزیکی را میتوان در هر ساعتی از روز به صرافی برد، اما گاهی در روزهای پرتلاطم، صرافیها خرید را محدود میکنند یا اختلاف قیمت را افزایش میدهند. صندوق طلا را فقط در ساعات کاری بورس میتوان فروخت و وجه آن هم با کمی تأخیر به حساب بانکی میرسد. اگر احتمال نیاز فوری به پول در تعطیلات دارید، این تفاوت را در نظر بگیرید.
صندوق زر برای پسانداز ماهانه
برای کسی که هر ماه مبلغ مشخصی برای پسانداز طلا کنار میگذارد، صندوق طلا تقریباً بهترین ابزار از نظر هزینه است. هر ماه، همان مبلغ را به خرید واحد اختصاص دهید؛ بدون نگرانی از اینکه آیا مبلغ به قیمت یک سکه رسیده یا نه. در طول زمان، قیمت تمامشدهٔ شما به میانگین قیمتهای دوره نزدیک میشود و اثر حباب در نوبتهای مختلف هم متعادل میشود.
نگهداری مدارک در هر دو مسیر
در مسیر سکهٔ فیزیکی، فاکتور خرید و گواهی اصالت را نگه دارید؛ این مدارک هنگام فروش، اعتماد خریدار را جلب میکنند. در مسیر صندوق، اطلاعات حساب کارگزاری، کد بورسی و رمزهای ورود را در جای امنی ثبت کنید و اعضای مورد اعتماد خانواده را از وجود این دارایی آگاه کنید. در هر دو مسیر، فقدان مدارک یا اطلاعات، میتواند در آینده، بهویژه در موارد ارث، دردسرساز شود.
بیمهٔ دارایی
سکههایی که در خانه نگهداری میشوند، معمولاً تحت پوشش بیمه نیستند، مگر آنکه بیمهنامهٔ خاصی برای اموال گرانبها تهیه کرده باشید. صندوقهای امانات بانکی هم، معمولاً مسئولیت محدودی در قبال محتویات دارند. داراییهای صندوق طلا، در خزانهها و انبارهای تحت نظارت بورس نگهداری میشوند که سازوکارهای امنیتی و بیمهای خاص خود را دارند. این تفاوت، بخشی از ارزش پنهان صندوقها برای سرمایهگذاران محتاط است.
محاسبهٔ شخصی هزینه با یک جدول ساده
برای تصمیم دقیق، میتوانید یک جدول ساده با دو ستون بسازید: یکی برای صندوق و دیگری برای سکه. در هر ستون، این ردیفها را پر کنید: هزینهٔ خرید شامل کارمزد یا اختلاف صرافی، هزینهٔ نگهداری سالانه، تعداد سالهای نگهداری، هزینهٔ فروش، و ارزش ریالی ریسکهای پنهان به تخمین خودتان. جمع هر ستون را مقایسه کنید. این تمرین چنددقیقهای، تصویری شخصی و دقیقتر از هر قاعدهٔ کلی ارائه میدهد و تصمیم را از حدس و گمان به محاسبه تبدیل میکند.
صندوق طلا برای کسانی که با بورس آشنا نیستند
برخی افراد به دلیل ناآشنایی با بورس، از صندوقهای طلا دوری میکنند. اما فرایند خرید واحد صندوق، از خرید سهام سادهتر است؛ چون نیازی به تحلیل شرکتها نیست و قیمت فقط به طلا وابسته است. با یک بار ثبتنام در سجام و افتتاح حساب کارگزاری، خرید و فروشهای بعدی چند دقیقه بیشتر طول نمیکشد. بسیاری از کارگزاریها، راهنماهای تصویری و پشتیبانی تلفنی برای تازهکارها ارائه میدهند.
صندوقهای امانات و دسترسی
کسانی که سکه را در صندوق امانات بانک نگه میدارند، برای دسترسی به آن باید در ساعات کاری بانک و گاهی با وقت قبلی مراجعه کنند. این محدودیت، در زمان نیاز فوری، میتواند مشکلساز باشد. در مقابل، واحدهای صندوق طلا در ساعات کاری بورس از هر جایی قابل فروشاند. هر دو مسیر محدودیت زمانی دارند، اما ماهیت آن متفاوت است.
اعتماد و آرامش ذهنی
در نهایت، انتخاب میان صندوق و سکه فقط به اعداد محدود نمیشود. برخی افراد، با داشتن سکه در دست، احساس امنیت بیشتری دارند و این آرامش برایشان ارزشمندتر از چند درصد صرفهجویی است. برخی دیگر، از نگهداری طلا در خانه نگراناند و ترجیح میدهند داراییشان در سامانهای تحت نظارت باشد. شناخت این ترجیح شخصی، در کنار محاسبهٔ هزینهها، به تصمیمی میرسد که در بلندمدت با آن راحت باشید.
اشتباهات رایج در مقایسهٔ هزینهها
یکی از اشتباهات رایج، مقایسهٔ قیمت خرید صندوق با قیمت میانگین سکه، بدون در نظر گرفتن اختلاف خرید و فروش صرافی است. اشتباه دیگر، نادیده گرفتن هزینههای جاری صندوق یا هزینهٔ اجارهٔ صندوق امانات. محاسبه نکردن ریسکهای پنهان مانند تقلب در سکه، و جابهجایی مکرر میان دو مسیر که هزینهٔ اضافه ایجاد میکند، هم از خطاهای پرتکرار است.
بایدها و نبایدهای انتخاب میان صندوق و سکه
این فهرست را پیش از تصمیم مرور کنید.
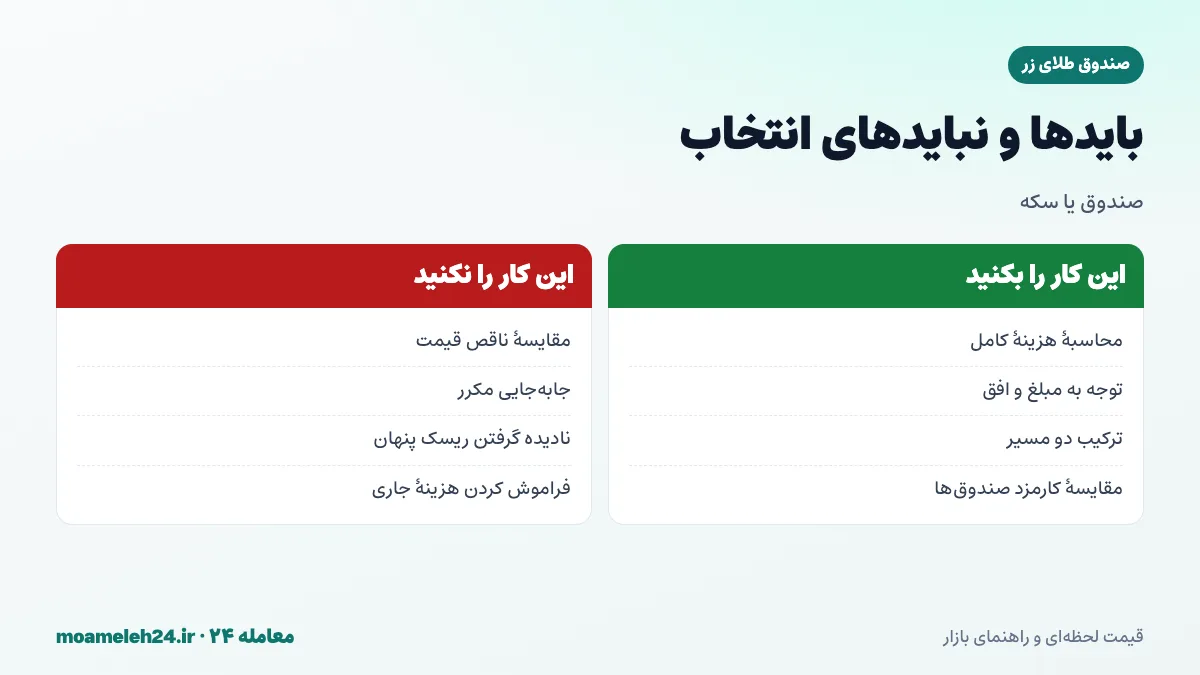
بهطور خلاصه: هزینهٔ رفتوبرگشت هر مسیر را کامل محاسبه کنید، مبلغ و افق زمانی را در نظر بگیرید و کاربردهای خاص سکهٔ فیزیکی را فراموش نکنید. از مقایسههای ناقص، جابهجایی مکرر و نادیده گرفتن ریسکهای پنهان دوری کنید.
جمعبندی دربارهٔ صندوق طلای زر
صندوق طلای زر، مانند دیگر صندوقهای طلا، برای بسیاری از سرمایهگذاران، بهویژه با مبالغ کوچک و افقهای میانمدت، هزینهٔ رفتوبرگشت کمتری از سکهٔ فیزیکی دارد و دردسر نگهداری را حذف میکند. سکهٔ فیزیکی، برای هدیه، مراسم و کسانی که به دارایی ملموس اعتماد دارند، کاربرد خود را حفظ کرده است. قیمت روز و آمار زر را در همین صفحه دنبال کنید و پیش از هر خرید، هزینهٔ کامل هر دو مسیر را بسنجید.