

قیمت هر واحد صندوق طلای گلدیس در آخرین معاملات بورس کالا ۵۱٬۱۶۵ ریال بوده و نسبت به روز قبل ۰٫۰۰٪ بدون تغییر داشته است. گلدیس از صندوقهای طلای قابل معامله در بورس کالاست که دارایی خود را در گواهیهای سپردهٔ طلا سرمایهگذاری میکند. یکی از کاربردهای اصلی چنین صندوقهایی، پسانداز منظم و خودکار است: به جای انتظار برای جمع شدن مبلغ یک سکهٔ کامل، هر ماه بخشی از درآمد را به خرید چند واحد اختصاص میدهید و بهتدریج پساندازی طلایی میسازید. در این صفحه، با محوریت گلدیس، یک برنامهٔ عملی پسانداز ماهانه با صندوق طلا را گامبهگام شرح میدهیم؛ از تعیین مبلغ و روز خرید تا ثبت، بازبینی و مدیریت در روزهای پرنوسان. قیمت روز، نمودارها و آمار تاریخی گلدیس را هم مرور میکنیم.
- قیمت واحد: ۵۱٬۱۶۵ ریال (۰٫۰۰٪)
- بازهٔ امروز: ۳۶٬۳۵۲ تا ۵۱٬۱۶۵ ریال
- میانگین یک ماه: ۴۹٬۵۵۷ ریال
- تغییر ششماهه: +۴۰٫۷۵٪ · تغییر سالانه: —
قیمت صندوق طلای گلدیس امروز؛ شنبه ۲ آبان ۱۴۰۵
در جلسهٔ امروز، واحدهای گلدیس از ۳۶٬۳۵۲ تا ۵۱٬۱۶۵ ریال معامله شدند و قیمت نهایی ۵۱٬۱۶۵ ریال بود. نرخ پایانی جلسهٔ گذشته ۵۱٬۱۶۵ ریال ثبت شده؛ پس تغییر امروز ۰٫۰۰٪ است.
در سی روز اخیر، گلدیس ۱۰ بار با رشد و ۸ بار با افت روز را به پایان رسانده است. میانگین قیمت این مدت ۴۹٬۵۵۷ ریال و نوسان روزانهٔ متوسط ۱٫۰۴٪ بوده است. برای پساندازکنندهٔ ماهانه، این میانگین معیار خوبی برای سنجش قیمت روز خرید است.
چرا پسانداز ماهانه با صندوق طلا؟
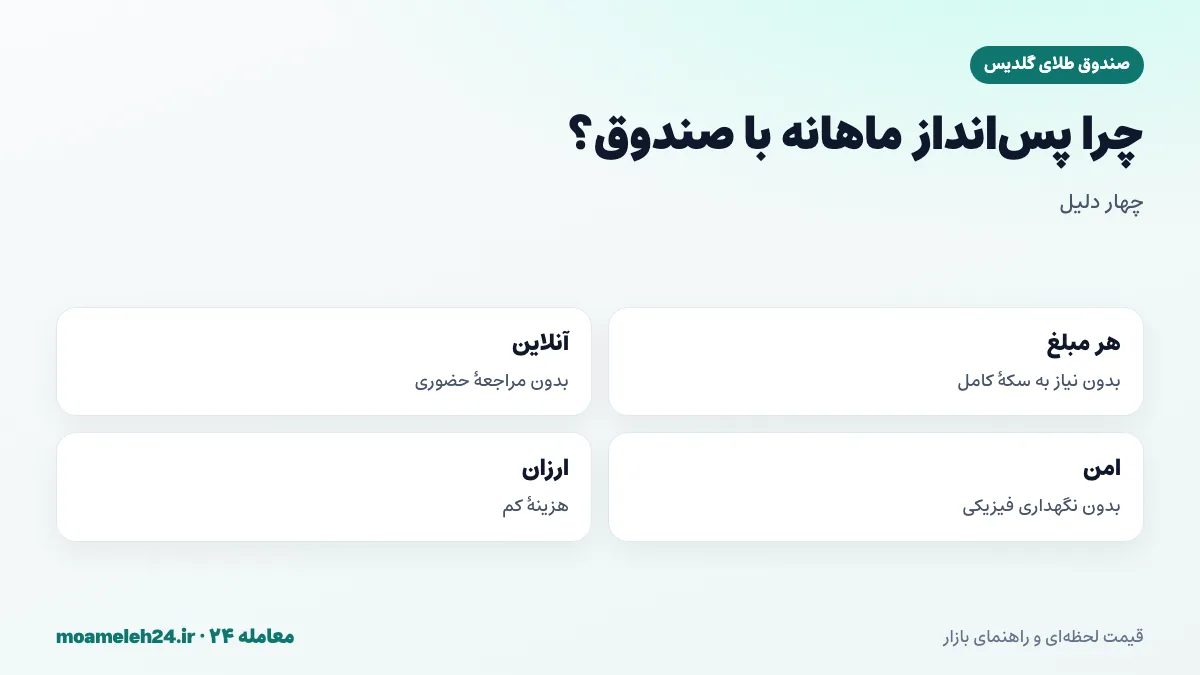
پسانداز ماهانه با سکهٔ فیزیکی، یک مشکل اساسی دارد: سکه واحد بزرگی است و مبلغ ماهانهٔ بسیاری از خانوارها، به قیمت یک سکهٔ کامل نمیرسد. سکههای کوچکتر هم حباب و اختلاف خرید و فروش بیشتری دارند. صندوق طلا، این مشکل را حل میکند: هر مبلغی، حتی کوچک، را میتوان به واحد صندوق تبدیل کرد. علاوه بر این، نیازی به مراجعهٔ حضوری، بررسی اصالت یا نگهداری فیزیکی نیست؛ خرید ماهانه با چند دقیقه کار در سامانهٔ کارگزاری انجام میشود.
گام اول: تعیین مبلغ ماهانه
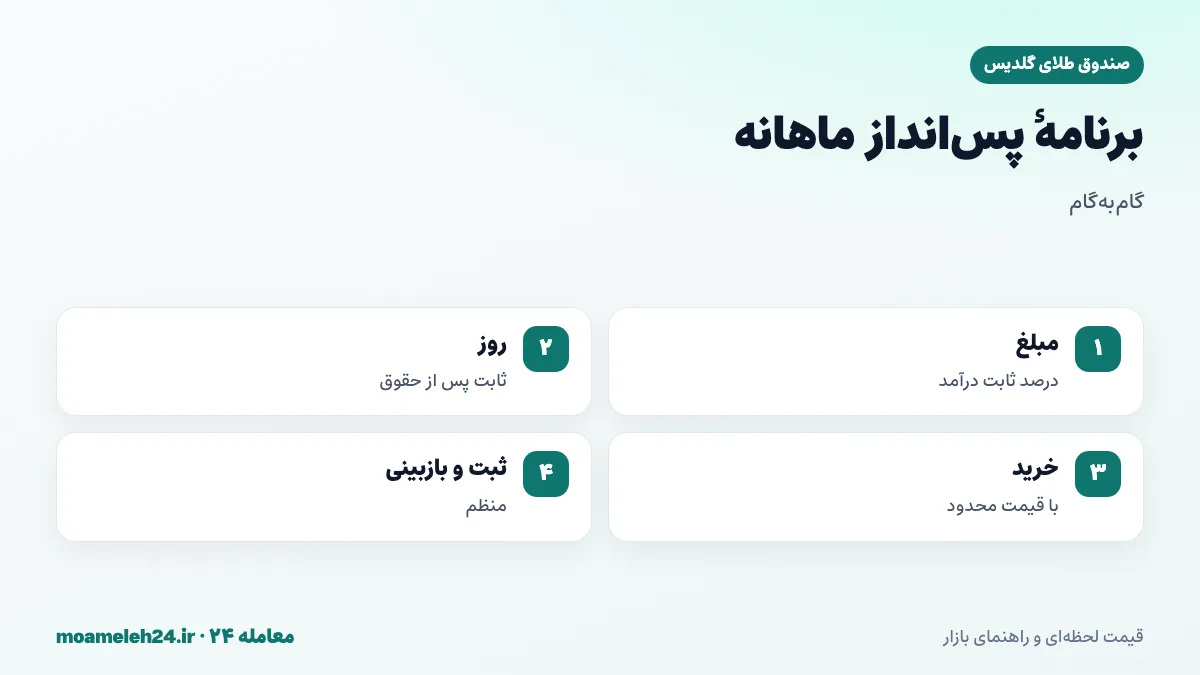
مبلغ ماهانه باید عددی باشد که بدون فشار بر هزینههای ضروری، بتوانید هر ماه کنار بگذارید. یک روش رایج، اختصاص درصد ثابتی از درآمد، مثلاً پنج یا ده درصد، به پسانداز طلایی است. مهمتر از بزرگی مبلغ، پایداری آن است؛ مبلغی کوچک که هر ماه بدون وقفه پسانداز شود، در بلندمدت از مبلغی بزرگ که گاهبهگاه کنار گذاشته شود، نتیجهٔ بهتری دارد.
گام دوم: انتخاب روز ثابت خرید
یک روز مشخص در ماه را برای خرید انتخاب کنید؛ مثلاً دو یا سه روز پس از واریز حقوق. با ثابت کردن روز خرید، تصمیم را از احساسات و پیشبینیهای بازار جدا میکنید. اگر آن روز تعطیل بود، خرید را به اولین روز کاری بعد منتقل کنید. یک یادآور در تقویم گوشی، کمک میکند این برنامه را فراموش نکنید.
گام سوم: خرید با قیمت محدود
در روز خرید، پیش از ثبت سفارش، قیمت تابلوی صندوق را با NAV منتشرشده در وبسایت صندوق مقایسه کنید. اگر حباب کوچک است، سفارش را با قیمتی کمی بالاتر از NAV ثبت کنید. اگر حباب بزرگ است، میتوانید خرید را یکی دو روز به تعویق بیندازید یا صندوق دیگری با حباب کمتر انتخاب کنید. سفارش با قیمت محدود، شما را از خرید در لحظههای پرنوسان محافظت میکند.
گام چهارم: ثبت هر خرید
یک صفحهگسترده یا دفترچهٔ ساده بسازید و برای هر خرید، تاریخ، تعداد واحد، قیمت هر واحد، مبلغ کل و کارمزد را ثبت کنید. با این ثبت، در هر لحظه میدانید چند واحد دارید، میانگین قیمت خریدتان چقدر بوده و ارزش فعلی داراییتان چقدر است. بیشتر سامانههای کارگزاری هم این اطلاعات را در بخش پرتفوی نمایش میدهند؛ اما ثبت شخصی، تصویر روشنتری از روند پسانداز ارائه میدهد.
گام پنجم: بازبینی دورهای
هر سه یا شش ماه، برنامه را بازبینی کنید. آیا مبلغ ماهانه هنوز مناسب است؟ آیا درآمدتان افزایش یافته و میتوانید مبلغ را بیشتر کنید؟ آیا به هدفهای میانی نزدیک شدهاید؟ این بازبینی، فرصتی است تا برنامه را با شرایط زندگی هماهنگ کنید. اما از تغییر برنامه بر اساس نوسانهای کوتاهمدت بازار پرهیز کنید.
اثر خرید منظم بر قیمت تمامشده
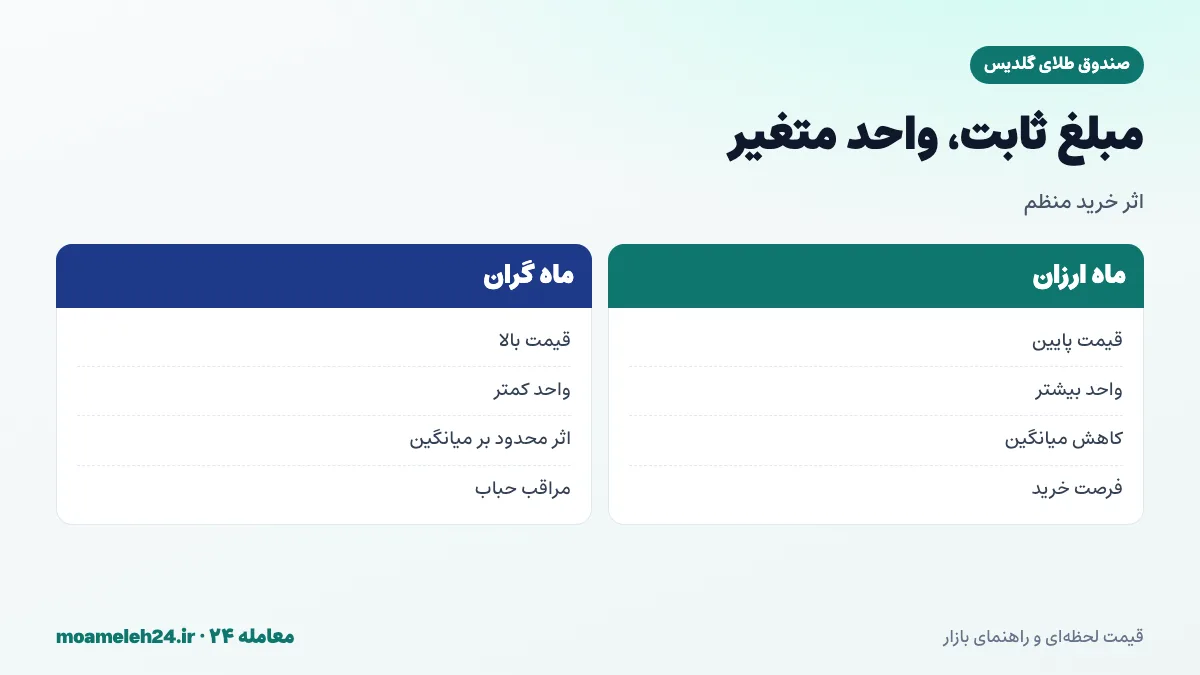
وقتی هر ماه مبلغ ثابتی صرف خرید واحد میکنید، در ماههایی که قیمت پایین است، واحدهای بیشتری میخرید و در ماههای گران، واحدهای کمتری. نتیجه این است که میانگین قیمت خرید شما، معمولاً کمی پایینتر از میانگین سادهٔ قیمتهای ماهانه خواهد بود. این ویژگی ریاضی، یکی از مزیتهای خرید با مبلغ ثابت است و بدون نیاز به پیشبینی بازار، به نفع شما عمل میکند.
مثال فرضی ششماهه
فرض کنید هر ماه مبلغ ثابتی صرف خرید واحد گلدیس میکنید و قیمت در شش ماه، به ترتیب، صد، نود، هشتاد، نود، صد و ده و صد واحد پولی باشد. در ماههای هشتاد و نود، واحدهای بیشتری خریدهاید. در پایان شش ماه، میانگین قیمت خرید شما حدود نود و چهار است؛ در حالی که میانگین سادهٔ قیمتها نود و پنج است. این تفاوت کوچک، در طول سالها انباشته میشود.
مدیریت ماههای پرنوسان
در برخی ماهها، بازار ممکن است با جهش یا سقوط ناگهانی روبهرو شود. وسوسهٔ توقف خرید در زمان افت، یا خرید بیشتر در زمان جهش، طبیعی است؛ اما هر دو برخلاف منطق برنامهٔ منظماند. در ماههای افت، برنامه را ادامه دهید؛ چون واحدهای ارزانتری میخرید. در ماههای جهش، فقط مراقب حباب صندوق باشید و اگر بالا بود، خرید را چند روز به تعویق بیندازید.
عیدی و پاداش؛ تقویت برنامه
درآمدهای غیرمنتظره، مانند عیدی، پاداش یا اضافهکار، فرصت خوبی برای تقویت پسانداز طلاییاند. به جای خرج کامل این مبالغ، بخشی از آن را به خرید واحدهای اضافی اختصاص دهید. این کار، بدون فشار بر بودجهٔ ماهانه، روند پسانداز را جلو میاندازد.
گلدیس در کنار دیگر صندوقهای طلا
برای پسانداز ماهانه، میتوانید یک صندوق ثابت انتخاب کنید یا بسته به حباب روز، از چند صندوق خرید کنید. صندوقهایی مانند عیار، لوتوس و زر، ساختار مشابهی دارند. استفاده از یک صندوق، ثبت و پیگیری را سادهتر میکند؛ استفاده از چند صندوق، امکان انتخاب حباب کمتر در هر ماه را فراهم میکند.
نمودار سیروزهٔ گلدیس
قیمت گلدیس طی یک ماه گذشته +۱۱٫۸۳٪ تغییر کرده است.
نگاهی به دوازده ماه گذشتهٔ گلدیس
برای پساندازکنندهای که دقیقاً یک سال پیش برنامه را آغاز کرده، نخستین خرید با قیمتی نزدیک به — ریال انجام شده و امروز هر واحد ۵۱٬۱۶۵ ریال است؛ یعنی — تغییر. در این مدت، گرانترین نقطه ۵۱٬۵۰۲ ریال (۱۱ مهر ۱۴۰۵) و ارزانترین ۳۰٬۷۰۴ ریال (۲۶ خرداد ۱۴۰۵) بوده؛ فاصلهٔ امروز تا آن قله −۰٫۶۵٪ است.
هر نقطه از این نمودار، میتواند قیمت یکی از خریدهای ماهانهٔ شما باشد. نقاط پایین نمودار، ماههاییاند که برنامهٔ منظم، واحدهای ارزانتری به سبد اضافه کرده است.
جدول بازدهی گلدیس
تغییر هفتگی +۱٫۶۳٪ و سهماهه +۴۰٫۸۱٪ است:
| بازه | تاریخ مبدأ | قیمت در آن روز (ریال) | تغییر تا امروز |
|---|---|---|---|
| ۱ هفته | ۲۴ مهر ۱۴۰۵ | ۵۰٬۳۴۵ | +۱٫۶۳٪ |
| ۱ ماه | ۱ مهر ۱۴۰۵ | ۴۵٬۷۵۱ | +۱۱٫۸۳٪ |
| ۳ ماه | ۲ مرداد ۱۴۰۵ | ۳۶٬۳۳۵ | +۴۰٫۸۱٪ |
| ۶ ماه | ۴ اردیبهشت ۱۴۰۵ | ۳۶٬۳۵۲ | +۴۰٫۷۵٪ |
| ۱ سال | ۱ آبان ۱۴۰۴ | — | — |
برای پساندازکنندهٔ ماهانه، بازدهی واقعی با این جدول متفاوت است؛ چون خریدها در طول زمان پخش شدهاند. بازدهی شخصی خود را از مقایسهٔ ارزش فعلی با مجموع مبالغ پرداختی به دست آورید.
گلدیس و دیگر داراییها
جدول زیر بازدهی گلدیس را با صندوق عیار، گواهی سکه، طلای ۱۸ عیار، سکه امامی و دلار مقایسه میکند:
| دارایی | ۱ ماه | ۳ ماه | ۱ سال |
|---|---|---|---|
| صندوق طلای عیار | +۱۰٫۸۳٪ | +۴۰٫۵۲٪ | — |
| گواهی سپرده سکه طلا | +۱۲٫۶۵٪ | +۴۱٫۱۲٪ | — |
| طلای ۱۸ عیار | +۱۴٫۵۵٪ | +۴۴٫۳۸٪ | +۱۴۹٫۸۶٪ |
| سکه امامی | +۱۵٫۸۵٪ | +۴۵٫۳۳٪ | +۱۴۰٫۹۸٪ |
| دلار آمریکا | +۱۷٫۳۵٪ | +۴۰٫۸۰٪ | +۱۵۰٫۶۵٪ |
آمار ماهانهٔ گلدیس
اگر خریدهای ماهانهٔ خود را ثبت کردهاید، این جدول را کنار دفترتان بگذارید. این جدول برای پساندازکنندگان ماهانه کاربرد ویژه دارد؛ چون میتوانند قیمت خرید خود را با میانگین هر ماه مقایسه کنند:
| ماه | میانگین | بیشترین | کمترین |
|---|---|---|---|
| آبان ۱۴۰۵ | ۵۱٬۱۶۵ | ۵۱٬۱۶۵ | ۵۱٬۱۶۵ |
| مهر ۱۴۰۵ | ۴۹٬۳۴۹ | ۵۱٬۵۰۲ | ۴۵٬۷۵۱ |
| شهریور ۱۴۰۵ | ۴۴٬۱۵۶ | ۴۶٬۰۷۳ | ۴۱٬۰۷۸ |
| مرداد ۱۴۰۵ | ۳۶٬۵۴۰ | ۴۰٬۸۷۶ | ۳۵٬۰۷۰ |
| تیر ۱۴۰۵ | ۳۳٬۸۳۴ | ۳۶٬۷۴۳ | ۳۰٬۷۵۰ |
| خرداد ۱۴۰۵ | ۳۴٬۴۹۲ | ۳۶٬۵۶۹ | ۳۰٬۷۰۴ |
| اردیبهشت ۱۴۰۵ | ۳۷٬۵۱۱ | ۳۷٬۵۱۱ | ۳۷٬۵۱۱ |
| اسفند ۱۴۰۴ | ۳۶٬۸۵۴ | ۳۷٬۴۹۶ | ۳۶٬۳۵۲ |
ثبت قیمت گلدیس در آرشیو ما از ۳ اسفند ۱۴۰۴ با رقم ۳۷٬۴۹۶ ریال آغاز شده و تغییر کل تا امروز +۳۶٫۴۵٪ است.
ارزش تعداد مختلف واحد گلدیس
به قیمت امروز، یک واحد ۵۱٬۱۶۵ ریال، صد واحد ۵٬۱۱۶٬۵۰۰ ریال و هزار واحد ۵۱٬۱۶۵٬۰۰۰ ریال است. با این جدول، میتوانید تعداد واحدی را که مبلغ ماهانهتان میخرد تخمین بزنید:
| مقدار | ارزش به ریال |
|---|---|
| ۱ واحد | ۵۱٬۱۶۵ ریال |
| ۱۰۰ واحد | ۵٬۱۱۶٬۵۰۰ ریال |
| ۱٬۰۰۰ واحد | ۵۱٬۱۶۵٬۰۰۰ ریال |
| ۱۰٬۰۰۰ واحد | ۵۱۱٬۶۵۰٬۰۰۰ ریال |
افتهای تاریخی گلدیس
نمودار زیر عمق افت قیمت از سقفهای قبلی را نشان میدهد.
در یک سال گذشته، بیشترین رشد روزانه +۶٫۳۱٪ (۳۱ مرداد ۱۴۰۵) و بیشترین افت −۴٫۷۷٪ (۲۶ خرداد ۱۴۰۵) بوده است. برای پساندازکنندهٔ منظم، دورههای افت، فرصت خرید ارزانترند.
عوامل مؤثر بر قیمت گلدیس
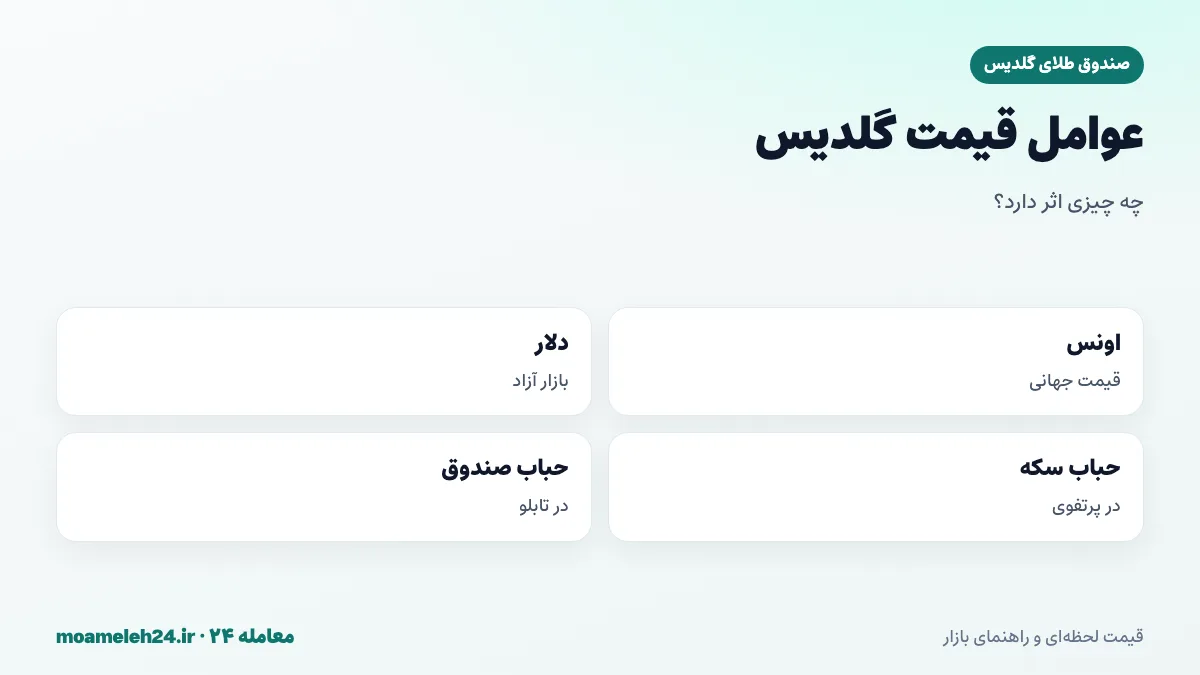
قیمت جهانی اونس، نرخ دلار، حباب سکه در پرتفوی، حباب صندوق و عرضه و تقاضای واحدها، عوامل اصلی قیمت گلدیس هستند.
هدفگذاری برای پسانداز طلایی
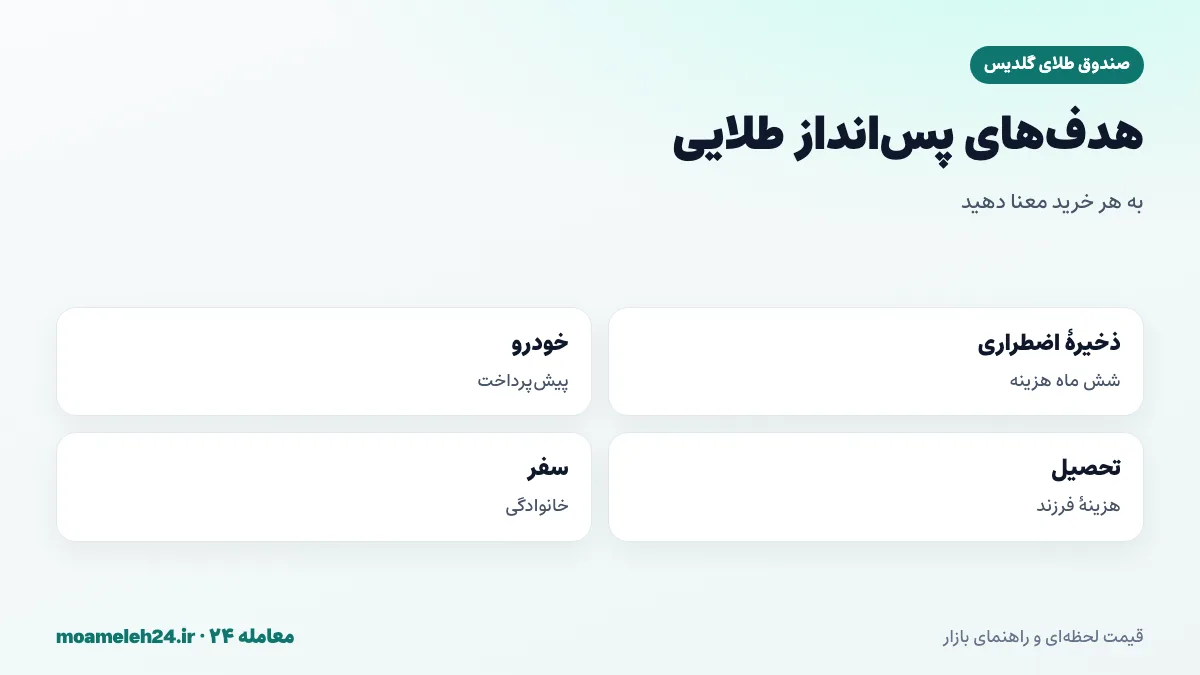
پسانداز بدون هدف، بهسادگی متوقف میشود. برای برنامهٔ ماهانهٔ خود، هدفی مشخص تعیین کنید؛ مثلاً «ذخیرهٔ اضطراری معادل شش ماه هزینهٔ زندگی»، «پیشپرداخت خودرو در دو سال» یا «کمک به هزینهٔ تحصیل فرزند». هدف عددی و زماندار، به هر خرید ماهانه معنا میدهد و انگیزهٔ ادامه را حفظ میکند.
صندوق طلا و ذخیرهٔ اضطراری
برخی خانوادهها، بخشی از ذخیرهٔ اضطراری خود را در صندوق طلا نگه میدارند تا ارزش آن در برابر تورم حفظ شود. اما به یاد داشته باشید که صندوق طلا نوسان دارد و در زمان نیاز فوری، ممکن است قیمت پایین باشد. بهتر است بخشی از ذخیرهٔ اضطراری را بهصورت نقد یا سپردهٔ کوتاهمدت نگه دارید و بخش دیگر را در صندوق طلا.
توقف موقت برنامه
گاهی شرایط زندگی، مانند هزینههای غیرمنتظره یا کاهش درآمد، باعث میشود نتوانید خرید ماهانه را انجام دهید. در این صورت، برنامه را رها نکنید؛ فقط آن ماه را رد کنید و از ماه بعد ادامه دهید. نیازی به جبران ماههای از دست رفته با خرید دوبرابر نیست. پایداری بلندمدت، مهمتر از کامل بودن هر ماه است.
کارمزد خریدهای کوچک
کارمزد معاملات صندوق، درصدی از ارزش معامله است؛ اما برخی کارگزاریها ممکن است حداقل کارمزد ثابتی داشته باشند. اگر مبلغ خرید ماهانهٔ شما بسیار کوچک است، این حداقل ممکن است سهم قابل توجهی از مبلغ باشد. پیش از شروع، شرایط کارمزد کارگزار را بپرسید. در صورت نیاز، میتوانید خرید را دوماهه انجام دهید تا کارمزد نسبی کاهش یابد.
انتقال برنامه به فرزندان
پسانداز ماهانه با صندوق طلا، راه خوبی برای آموزش انضباط مالی به فرزندان است. میتوانید برای فرزند نوجوان خود کد بورسی بگیرید و او را تشویق کنید با بخشی از پول توجیبی، هر ماه چند واحد صندوق بخرد. این تجربهٔ عملی، مفاهیم پسانداز، صبر و ارزش زمانی پول را بهتر از هر توضیحی آموزش میدهد.
ریسکهای پسانداز با صندوق طلا
پسانداز ماهانه، ریسک زمانبندی را کاهش میدهد، اما ریسک کلی بازار طلا را از بین نمیبرد. اگر قیمت طلا در بلندمدت کاهش یابد، ارزش پسانداز هم افت میکند. ریسک حباب در روزهای خرید و ریسک نقدشوندگی در روزهای پرتلاطم هم وجود دارد. این صفحه آموزشی است و توصیهٔ سرمایهگذاری ارائه نمیکند.
خودکارسازی؛ کلید پایداری
بزرگترین دشمن پسانداز ماهانه، فراموشی و تصمیمگیری دوباره در هر ماه است. هر بار که باید تصمیم بگیرید «این ماه بخرم یا نه؟»، احتمال توقف بیشتر میشود. برای کاهش این ریسک، فرایند را تا حد ممکن خودکار کنید: یک انتقال خودکار از حساب حقوق به حساب کارگزاری در روز مشخص، و یک یادآور برای ثبت سفارش. برخی اپلیکیشنهای مالی دارای مجوز، امکان خرید دورهای خودکار صندوق را هم فراهم کردهاند. هرچه دخالت تصمیم لحظهای کمتر باشد، برنامه پایدارتر خواهد بود.
چه مدت باید ادامه داد؟
پسانداز ماهانه با صندوق طلا، برای افقهای چندساله طراحی شده است. در یک یا دو سال اول، ممکن است نوسانهای بازار، نتیجه را مبهم نشان دهد. اما در افقهای طولانیتر، اثر خرید منظم و حفاظت طلا در برابر کاهش ارزش ریال، روشنتر میشود. پیش از شروع، به خود قول بدهید که دستکم سه سال برنامه را ادامه میدهید، مگر آنکه نیاز واقعی به پول پیش آید.
زمان برداشت از پسانداز
وقتی به هدف رسیدید یا نیاز واقعی به پول پیدا کردید، میتوانید بخشی یا همهٔ واحدها را بفروشید. فروش را هم مانند خرید، با دقت انجام دهید: NAV را بررسی کنید، اگر قیمت تابلو زیر NAV است و عجله ندارید صبر کنید، و از فروش کل دارایی در یک روز پرنوسان پرهیز کنید. اگر فقط به بخشی از پول نیاز دارید، فقط همان تعداد واحد را بفروشید و برنامهٔ ماهانه را برای بقیه ادامه دهید.
پسانداز ماهانه در کنار سکهٔ فیزیکی
برخی خانوادهها، پسانداز ماهانه را در صندوق طلا انجام میدهند و هر سال، به مناسبتهایی مانند نوروز، بخشی از آن را به سکهٔ فیزیکی یا سکه پارسیان برای هدیه تبدیل میکنند. این ترکیب، هم کارایی صندوق برای پسانداز تدریجی و هم ارزش نمادین سکه برای هدیه را فراهم میکند.
پسانداز ماهانه برای زوجها
زوجهایی که هر دو درآمد دارند، میتوانند برنامهای مشترک تعریف کنند: هر نفر مبلغ مشخصی را به خرید واحد صندوق اختصاص دهد. برای شفافیت، بهتر است هر نفر کد بورسی جداگانه داشته باشد و هدف مشترک، مثلاً پیشپرداخت خانه، را دنبال کنند. ثبت مشترک خریدها در یک جدول، پیشرفت به سمت هدف را برای هر دو قابل مشاهده میکند.
شاخص پیشرفت شخصی
یک روش ساده برای سنجش موفقیت برنامه، مقایسهٔ دو عدد است: مجموع مبالغی که در طول زمان پرداختهاید، و ارزش فعلی واحدهای شما. اگر ارزش فعلی بیشتر باشد، برنامه سودآور بوده است. این مقایسه را هر چند ماه یک بار انجام دهید؛ اما از واکنش به نتیجهٔ یک مقطع کوتاه پرهیز کنید. در برخی دورهها، ارزش فعلی ممکن است موقتاً کمتر از مبالغ پرداختی باشد که بخشی طبیعی از نوسان بازار است.
پسانداز ماهانه در دورههای تورم بالا
در سالهایی که تورم بالاست، ارزش پولی که در حساب بانکی منتظر میماند، بهسرعت کاهش مییابد. پسانداز ماهانه با صندوق طلا، در این شرایط بهویژه ارزشمند است؛ چون پول را بلافاصله پس از دریافت به داراییای تبدیل میکند که تمایل دارد با تورم همپا شود. البته طلا هم در کوتاهمدت نوسان دارد و ممکن است در برخی ماهها، حتی در دورههای تورمی، کاهش یابد. اما در افقهای بلندتر، رابطهٔ طلا و تورم در اقتصاد ایران، معمولاً به نفع پساندازکنندگان طلایی بوده است.
مقایسه با پسانداز در سپردههای بانکی
سپردههای بانکی، سود ثابت و قابل پیشبینی دارند و اصل پول در آنها حفظ میشود. اما در دورههایی که تورم از نرخ سود بیشتر است، ارزش واقعی سپرده کاهش مییابد. صندوق طلا، سود ثابتی ندارد و ارزش آن نوسان میکند، اما در برابر کاهش ارزش ریال، حفاظت بیشتری فراهم میکند. بسیاری از خانوارها، ترکیبی از هر دو را برای تعادل میان ثبات و حفاظت انتخاب میکنند.
اشتباهات رایج در پسانداز ماهانه
رایجترین اشتباه، توقف خرید پس از چند ماه افت قیمت، از ترس ادامهٔ آن است. اشتباه دیگر، افزایش ناگهانی خرید در روزهای جهش قیمت و پرداخت حباب بالا. ثبت نکردن خریدها و ندانستن میانگین قیمت خرید، تعیین مبلغ ماهانهٔ غیرواقعبینانه که پس از چند ماه قابل ادامه نیست، و فروش هیجانی کل دارایی پس از یک رشد کوتاهمدت، هم از خطاهای پرتکرار است.
بایدها و نبایدهای پسانداز با گلدیس
این چکلیست را کنار دفتر ثبت خریدهایتان نگه دارید.
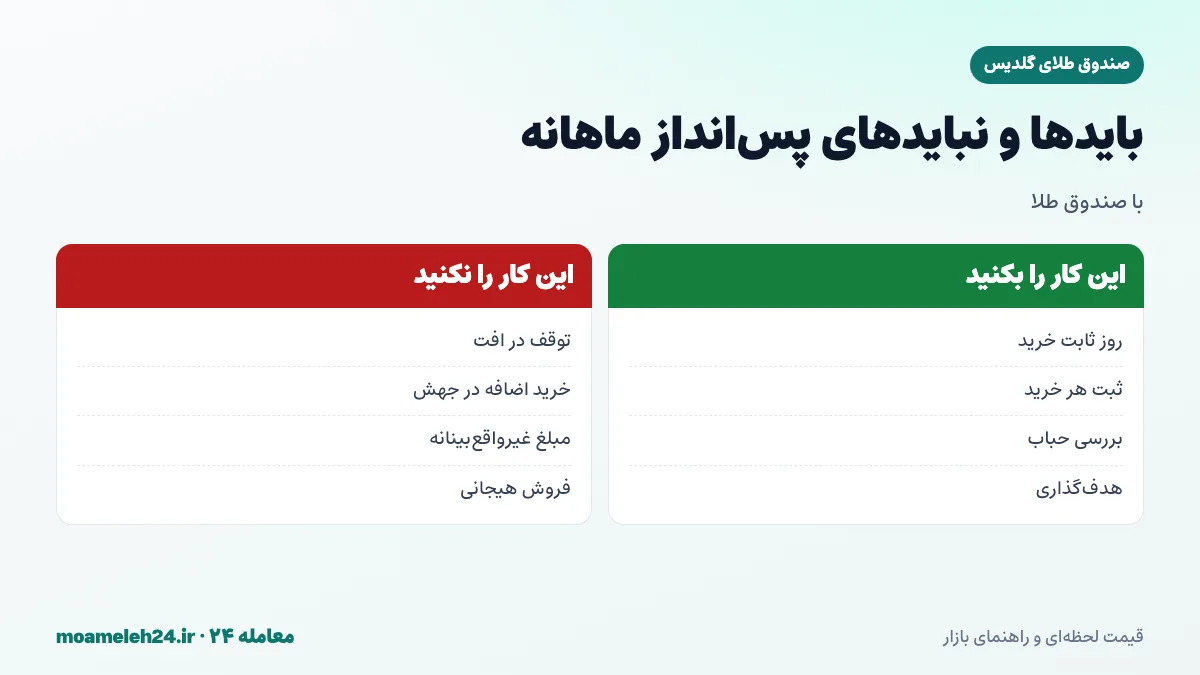
بهطور خلاصه: مبلغ واقعبینانه و روز ثابت تعیین کنید، با قیمت محدود و پس از بررسی حباب خرید کنید، هر خرید را ثبت کنید و برای پسانداز هدف بگذارید. در زمان افت برنامه را متوقف نکنید و در روزهای هیجانی، خرید بیش از برنامه نداشته باشید.
جمعبندی دربارهٔ صندوق طلای گلدیس
صندوق طلای گلدیس، مانند سایر صندوقهای طلا، ابزاری ایدهآل برای پسانداز ماهانه است: خرید هر مبلغ دلخواه، بدون نگهداری فیزیکی و با هزینهٔ کم. با یک برنامهٔ ساده شامل مبلغ ثابت، روز ثابت، ثبت منظم و بازبینی دورهای، میتوانید بهتدریج پساندازی طلایی بسازید که در برابر کاهش ارزش ریال، حفاظت بیشتری دارد. قیمت روز و آمار گلدیس را در همین صفحه دنبال کنید و برنامهٔ پسانداز خود را از همین ماه، با مبلغی کوچک اما پایدار، آغاز کنید؛ چون مهمترین عامل موفقیت در پسانداز بلندمدت، شروع بهموقع، استمرار و صبر در برابر نوسانهای کوتاهمدت بازار است.