

صندوق طلای درخشان در آخرین معاملات بورس کالا با قیمت ۴۷٬۳۷۱ ریال برای هر واحد معامله شده و تغییر آن نسبت به جلسهٔ پیش ۰٫۰۰٪ بدون تغییر است. درخشان یکی از صندوقهای طلای قابل معامله است که در گواهیهای سپردهٔ طلا سرمایهگذاری میکند. بیشتر سرمایهگذاران خرد، واحدهای صندوق را از طریق تابلوی بورس خرید و فروش میکنند؛ اما صندوقهای قابل معامله، سازوکار دیگری هم دارند که کمتر شناخته شده است: صدور و ابطال. در این سازوکار، واحدها مستقیماً توسط صندوق ایجاد یا از بین برده میشوند. شناخت تفاوت این دو مسیر، به درک بهتر رفتار قیمت صندوق، نقش بازارگردان و حتی دلیل وجود حباب کمک میکند. در این صفحه، با محوریت درخشان، این سازوکار را توضیح میدهیم و قیمت روز، نمودارها و آمار تاریخی درخشان را هم مرور میکنیم.
- قیمت هر واحد: ۴۷٬۳۷۱ ریال (۰٫۰۰٪)
- پایینترین و بالاترین نرخ: ۳۴٬۴۰۵ و ۴۷٬۳۷۱ ریال
- میانگین یک ماه: ۴۵٬۹۷۹ ریال
- تغییر یکماهه: +۱۱٫۰۱٪ · تغییر سالانه: —
قیمت لحظهای صندوق طلای درخشان (شنبه ۲ آبان ۱۴۰۵)
درخشان امروز کمترین قیمت ۳۴٬۴۰۵ و بیشترین قیمت ۴۷٬۳۷۱ ریال را تجربه کرد و نرخ پایانیاش به ۴۷٬۳۷۱ ریال رسید. اگر این رقم را با ۴۷٬۳۷۱ ریال پایانی جلسهٔ قبل مقایسه کنیم، تغییر امروز ۰٫۰۰٪ است.
در سی جلسهٔ گذشته، قیمت درخشان در ۱۱ مورد بالا رفت و در ۷ مورد پایین آمد. میانگین قیمت این دوره ۴۵٬۹۷۹ ریال و نوسان روزانهٔ معمول ۱٫۱۹٪ بوده است.
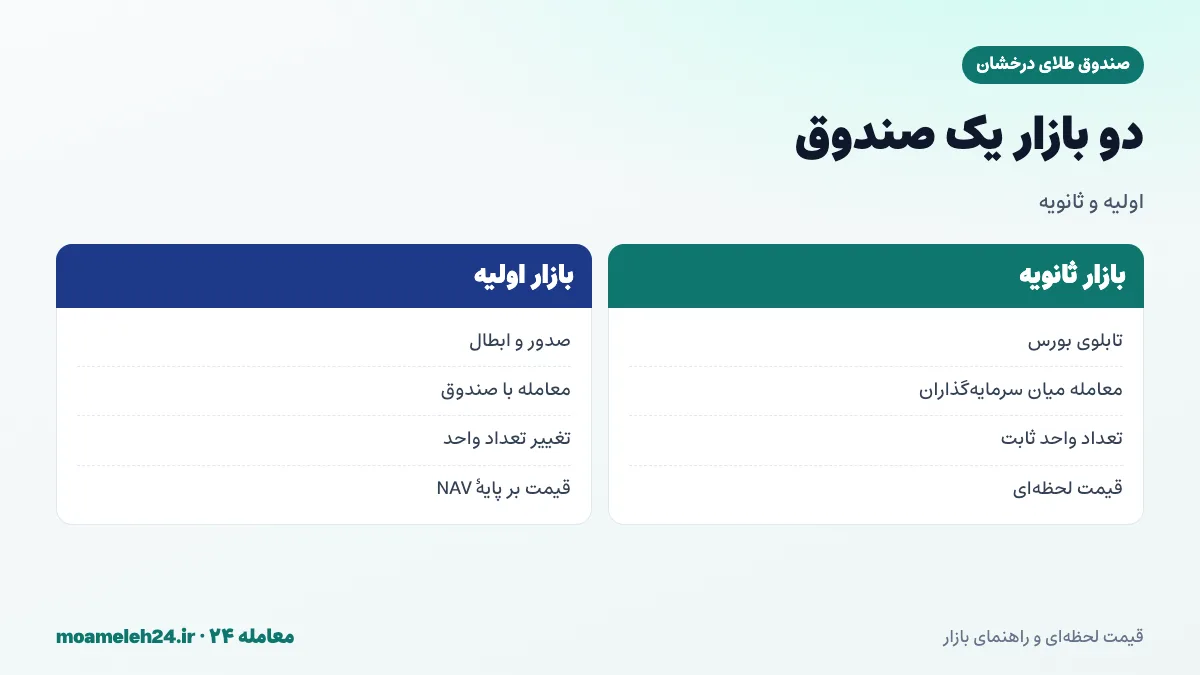
دو بازار برای یک صندوق
صندوقهای طلای قابل معامله، دو بازار دارند. بازار اول، «بازار ثانویه» یا همان تابلوی بورس است که در آن، سرمایهگذاران واحدهای موجود را میان خود خرید و فروش میکنند؛ تعداد کل واحدها تغییر نمیکند. بازار دوم، «بازار اولیه» یا صدور و ابطال است که در آن، صندوق واحدهای جدید ایجاد میکند یا واحدهای موجود را باطل میکند؛ در این حالت، تعداد کل واحدها و اندازهٔ صندوق تغییر میکند.
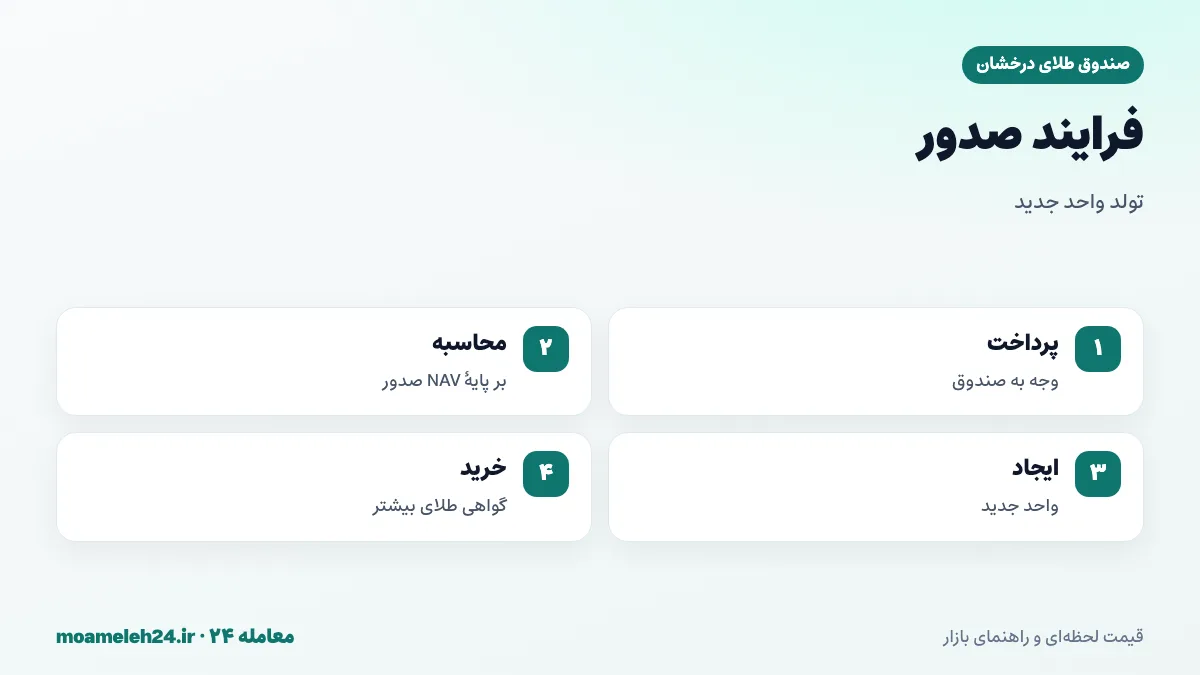
صدور واحد چگونه انجام میشود؟
در صدور، سرمایهگذار وجهی را به صندوق میپردازد و صندوق، به نسبت آن، واحد جدید با قیمتی بر پایهٔ NAV صدور ایجاد میکند. سپس صندوق با این وجه، گواهیهای طلای بیشتری میخرد. به این ترتیب، اندازهٔ صندوق بزرگتر و تعداد واحدها بیشتر میشود. صدور معمولاً برای مبالغ نسبتاً بزرگ و با فرایند و زمانبندی خاصی انجام میشود که در امیدنامه مشخص شده است.
ابطال واحد چگونه انجام میشود؟
در ابطال، سرمایهگذار واحدهای خود را به صندوق برمیگرداند و صندوق، معادل NAV ابطال، پس از کسر کارمزد، وجه پرداخت میکند. برای تأمین این وجه، صندوق ممکن است بخشی از گواهیهای طلا را بفروشد یا از بخش نقدی خود استفاده کند. پس از ابطال، تعداد واحدها و اندازهٔ صندوق کاهش مییابد. ابطال هم فرایند و زمانبندی خاص خود را دارد.
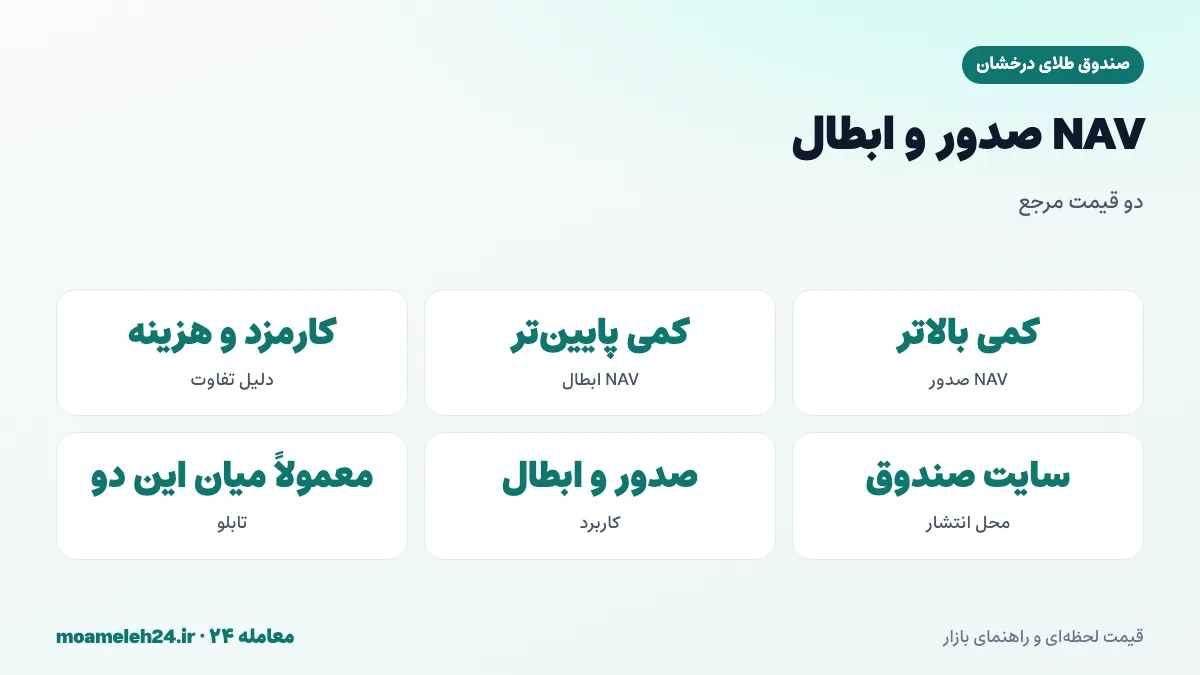
NAV صدور و NAV ابطال
صندوقها معمولاً دو قیمت مرجع منتشر میکنند: NAV صدور که قیمت ایجاد واحد جدید است و NAV ابطال که مبلغ دریافتی هنگام ابطال است. تفاوت این دو، ناشی از کارمزدها و هزینههای معاملاتی صندوق در خرید و فروش داراییهاست. NAV صدور کمی بالاتر و NAV ابطال کمی پایینتر از ارزش خالص دقیق است. این دو عدد را میتوانید در وبسایت رسمی صندوق ببینید.
ارتباط صدور و ابطال با حباب
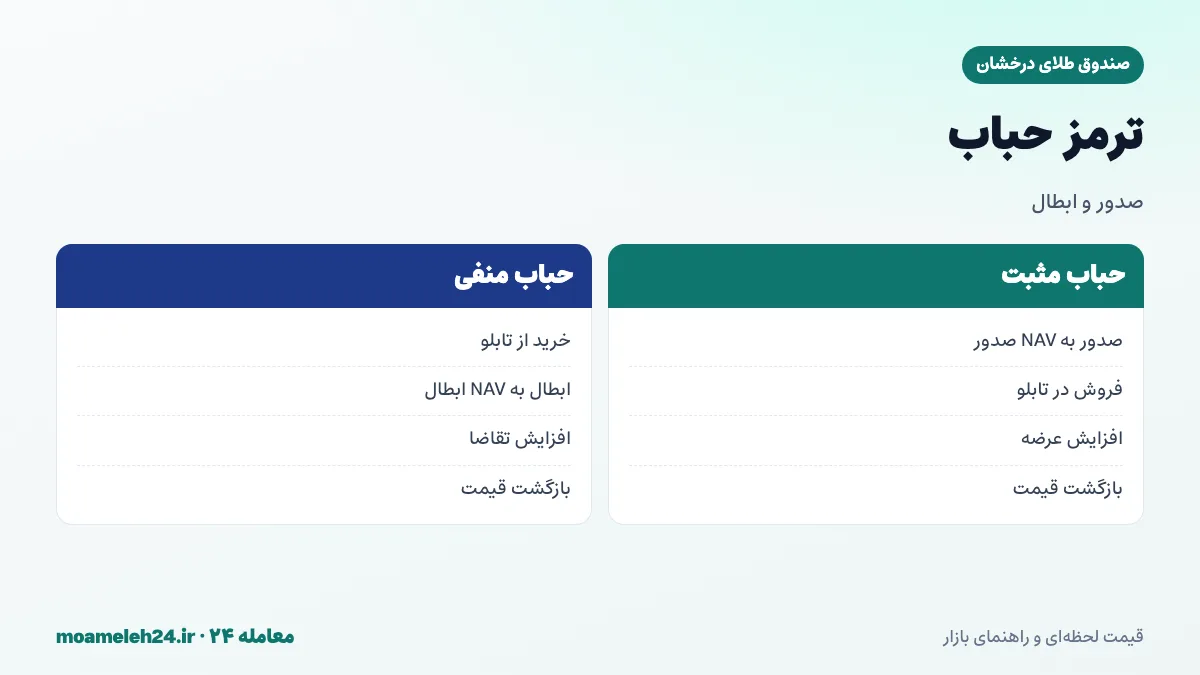
سازوکار صدور و ابطال، ابزار اصلی کنترل حباب صندوق است. وقتی قیمت تابلو بالاتر از NAV صدور میرود، صدور واحد جدید و فروش آن در تابلو سودآور میشود؛ این کار عرضه را افزایش میدهد و قیمت تابلو را پایین میآورد. وقتی قیمت تابلو پایینتر از NAV ابطال است، خرید از تابلو و ابطال سودآور است؛ این کار تقاضا را افزایش میدهد و قیمت را بالا میبرد. به این ترتیب، قیمت تابلو در محدودهای میان دو NAV نگه داشته میشود.
بازارگردان؛ مجری اصلی این سازوکار
در عمل، بازارگردان صندوق، نقش اصلی را در استفاده از صدور و ابطال برای کنترل قیمت دارد. بازارگردان، با صدور واحد در زمان تقاضای بالا و ابطال در زمان عرضهٔ بالا، تعادل میان قیمت تابلو و NAV را حفظ میکند. کارایی بازارگردان در این فرایند، تعیین میکند حباب صندوق تا چه حد کوچک باقی بماند.
چرا گاهی حباب بزرگ میشود؟
اگر صدور و ابطال بهسرعت و بدون محدودیت انجام شود، حباب باید همیشه کوچک باشد. اما در عمل، محدودیتهایی وجود دارد: زمان لازم برای صدور، سقف واحدهای صندوق، محدودیت در خرید گواهیهای طلا در بازار، و هزینههای معاملاتی. در روزهای هیجانی، این محدودیتها باعث میشوند صدور نتواند با سرعت تقاضا همگام شود و حباب موقتاً افزایش یابد.
سقف واحدهای صندوق
هر صندوق، سقفی برای تعداد واحدهای قابل صدور دارد. اگر صندوقی به این سقف نزدیک شود، امکان صدور واحد جدید محدود میشود و در زمان تقاضای بالا، حباب ممکن است بهطور قابل توجهی افزایش یابد. صندوقها معمولاً با تصمیم مجمع و تأیید سازمان بورس، سقف را افزایش میدهند. اطلاعیههای مربوط به تغییر سقف، در کدال منتشر میشوند.
کدام مسیر برای شما مناسب است؟
برای بیشتر سرمایهگذاران خرد، خرید و فروش در تابلوی بورس سادهتر و سریعتر است. صدور و ابطال، معمولاً برای سرمایهگذاران نهادی یا مبالغ بسیار بزرگ مناسبتر است. اما در روزهایی که حباب منفی بزرگی وجود دارد، ابطال ممکن است برای فروشندگان بزرگ گزینهٔ بهتری باشد؛ و در روزهایی که حباب مثبت بزرگ است، صدور برای خریداران بزرگ. شرایط دقیق صدور و ابطال را از صندوق یا کارگزار بپرسید.
درخشان در کنار دیگر صندوقها
سازوکار صدور و ابطال در همهٔ صندوقهای طلای قابل معامله وجود دارد؛ اما کارایی آن، به بازارگردان، سقف واحدها و اندازهٔ صندوق بستگی دارد. درخشان را با صندوقهایی مانند عیار، کهربا و آتش از نظر رفتار حباب مقایسه کنید.
نمودار یکماههٔ درخشان
قیمت درخشان در سی روز اخیر +۱۱٫۰۱٪ تغییر کرده است.
مسیر دوازدهماههٔ درخشان
درخشان در آغاز این دورهٔ یکساله حدود — ریال قیمت داشت و حالا ۴۷٬۳۷۱ ریال است؛ تغییری معادل —. در این فاصله، اوج قیمت با ۴۸٬۵۰۰ ریال در ۱۱ مهر ۱۴۰۵ و کف آن با ۲۸٬۰۹۶ ریال در ۲ تیر ۱۴۰۵ ثبت شد؛ نرخ کنونی −۲٫۳۳٪ زیر آن اوج قرار دارد.
در دورههایی که صدور و ابطال بهخوبی عمل کرده، قیمت تابلو همپای NAV حرکت کرده است؛ جهشهای ناگهانی، اغلب نشانهٔ محدودیت موقت این سازوکارند.
بازدهی درخشان در بازههای مختلف
تغییر یکهفتهای +۱٫۸۷٪، سهماهه +۴۱٫۷۸٪ و ششماهه +۳۷٫۶۹٪ است:
| بازه | تاریخ مبدأ | قیمت در آن روز (ریال) | تغییر تا امروز |
|---|---|---|---|
| ۱ هفته | ۲۴ مهر ۱۴۰۵ | ۴۶٬۵۰۱ | +۱٫۸۷٪ |
| ۱ ماه | ۱ مهر ۱۴۰۵ | ۴۲٬۶۷۳ | +۱۱٫۰۱٪ |
| ۳ ماه | ۲ مرداد ۱۴۰۵ | ۳۳٬۴۱۲ | +۴۱٫۷۸٪ |
| ۶ ماه | ۴ اردیبهشت ۱۴۰۵ | ۳۴٬۴۰۵ | +۳۷٫۶۹٪ |
| ۱ سال | ۱ آبان ۱۴۰۴ | — | — |
درخشان در مقایسه با دیگر داراییها
جدول زیر بازدهی درخشان را با صندوق عیار، گواهی سکه، طلای ۱۸ عیار، سکه امامی و دلار مقایسه میکند:
| دارایی | ۱ ماه | ۳ ماه | ۱ سال |
|---|---|---|---|
| صندوق طلای عیار | +۱۰٫۸۳٪ | +۴۰٫۵۲٪ | — |
| گواهی سپرده سکه طلا | +۱۲٫۶۵٪ | +۴۱٫۱۲٪ | — |
| طلای ۱۸ عیار | +۱۴٫۵۵٪ | +۴۴٫۳۸٪ | +۱۴۹٫۸۶٪ |
| سکه امامی | +۱۵٫۸۵٪ | +۴۵٫۳۳٪ | +۱۴۰٫۹۸٪ |
| دلار آمریکا | +۱۷٫۳۵٪ | +۴۰٫۸۰٪ | +۱۵۰٫۶۵٪ |
آمار ماهانهٔ درخشان
جدول زیر میانگین و دامنهٔ قیمت ماهانه را نشان میدهد:
| ماه | میانگین | بیشترین | کمترین |
|---|---|---|---|
| آبان ۱۴۰۵ | ۴۷٬۳۷۱ | ۴۷٬۳۷۱ | ۴۷٬۳۷۱ |
| مهر ۱۴۰۵ | ۴۵٬۷۹۸ | ۴۸٬۵۰۰ | ۴۲٬۶۷۳ |
| شهریور ۱۴۰۵ | ۴۰٬۹۷۵ | ۴۲٬۹۷۹ | ۳۷٬۸۶۰ |
| مرداد ۱۴۰۵ | ۳۳٬۷۲۹ | ۳۷٬۹۵۰ | ۳۲٬۲۲۸ |
| تیر ۱۴۰۵ | ۳۱٬۲۵۵ | ۳۴٬۴۰۵ | ۲۸٬۰۹۶ |
| خرداد ۱۴۰۵ | ۳۱٬۹۶۳ | ۳۴٬۴۰۵ | ۲۸٬۲۲۳ |
| اردیبهشت ۱۴۰۵ | ۳۵٬۱۲۹ | ۳۵٬۱۲۹ | ۳۵٬۱۲۹ |
| اسفند ۱۴۰۴ | ۳۴٬۹۶۷ | ۳۵٬۵۷۹ | ۳۴٬۴۰۵ |
ثبت قیمت درخشان در آرشیو ما از ۳ اسفند ۱۴۰۴ با رقم ۳۵٬۵۷۹ ریال آغاز شده و تا امروز +۳۳٫۱۴٪ تغییر کرده است.
ارزش واحدهای درخشان
به قیمت تابلوی امروز، یک واحد ۴۷٬۳۷۱ ریال، صد واحد ۴٬۷۳۷٬۱۰۰ ریال و هزار واحد ۴۷٬۳۷۱٬۰۰۰ ریال است. برای صدور یا ابطال، قیمت مرجع NAV است، نه قیمت تابلو:
| مقدار | ارزش به ریال |
|---|---|
| ۱ واحد | ۴۷٬۳۷۱ ریال |
| ۱۰۰ واحد | ۴٬۷۳۷٬۱۰۰ ریال |
| ۱٬۰۰۰ واحد | ۴۷٬۳۷۱٬۰۰۰ ریال |
| ۱۰٬۰۰۰ واحد | ۴۷۳٬۷۱۰٬۰۰۰ ریال |
افتهای درخشان
نمودار زیر، میزان عقبنشینی قیمت از سقفهای قبلی را نمایش میدهد.
در دوازده ماه گذشته، جهش برتر درخشان با +۶٫۵۹٪ در ۱۱ مهر ۱۴۰۵ و افت شدیدتر با −۶٫۲۹٪ در ۲۹ تیر ۱۴۰۵ رقم خورد.
عوامل مؤثر بر قیمت درخشان
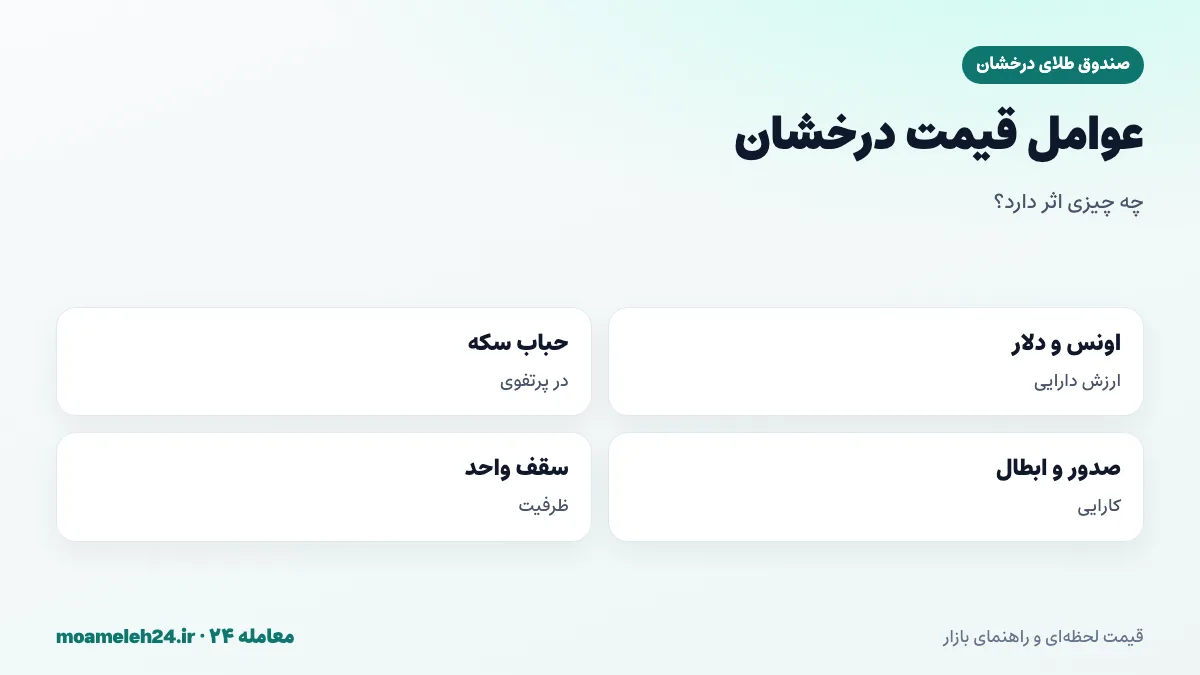
اونس جهانی، نرخ دلار، حباب سکه در پرتفوی، کارایی صدور و ابطال و ظرفیت سقف واحدها، عوامل اصلی قیمت درخشان هستند.
اثر صدور و ابطال بر اندازهٔ صندوق
اندازهٔ صندوق، نه فقط با تغییر قیمت طلا، بلکه با صدور و ابطال هم تغییر میکند. در دورههایی که سرمایهگذاران زیادی به صندوقهای طلا روی میآورند، صدور گسترده، اندازهٔ صندوق را بهسرعت افزایش میدهد. در دورههای خروج سرمایه، ابطال گسترده، اندازه را کاهش میدهد. پیگیری تعداد واحدهای صندوق در طول زمان، تصویری از جریان سرمایه به داخل یا خارج آن ارائه میدهد.
صدور و ابطال در گزارشهای صندوق
صندوقها، اطلاعات مربوط به تعداد واحدهای صادرشده و باطلشده را در گزارشهای دورهای خود منتشر میکنند. برخی صندوقها، این اطلاعات را بهصورت روزانه در وبسایت خود نمایش میدهند. این دادهها، به سرمایهگذاران کمک میکند بفهمند آیا صندوق در حال جذب سرمایه است یا از دست دادن آن.
کارمزد صدور و ابطال
صدور و ابطال، کارمزدهایی دارند که در امیدنامهٔ صندوق مشخص شده است. این کارمزدها، معمولاً برای جبران هزینههای معاملاتی صندوق در خرید و فروش گواهیهای طلا طراحی شدهاند. اگر قصد استفاده از این مسیر را دارید، کارمزدها را با کارمزد معاملات بورسی مقایسه کنید. برای مبالغ کوچک، معاملهٔ بورسی معمولاً مقرونبهصرفهتر است.
صدور و ابطال در صندوقهای غیرقابل معامله
علاوه بر صندوقهای قابل معامله در بورس، برخی صندوقهای سرمایهگذاری فقط از طریق صدور و ابطال خرید و فروش میشوند و تابلوی بورسی ندارند. در این صندوقها، قیمت خرید و فروش همیشه بر پایهٔ NAV است و حبابی وجود ندارد؛ اما فرایند خرید و فروش کندتر است. صندوقهای طلای بورس کالا، از نوع قابل معاملهاند و هر دو مسیر را ارائه میدهند.
زمانبندی صدور و ابطال
صدور و ابطال، معمولاً بر اساس NAV پایان روز یا روز کاری بعد از درخواست انجام میشود؛ یعنی قیمت دقیق، در لحظهٔ ثبت درخواست مشخص نیست. این ویژگی، با معاملهٔ بورسی که قیمت آن لحظهای است، تفاوت دارد. اگر در روزی پرنوسان درخواست صدور یا ابطال میدهید، این عدم قطعیت قیمت را در نظر بگیرید.
تأثیر بر سرمایهگذار خرد
حتی اگر شما هرگز از صدور و ابطال استفاده نکنید، این سازوکار به نفع شماست؛ چون قیمت تابلو را نزدیک به ارزش واقعی نگه میدارد. بدون آن، قیمت صندوق ممکن است بهطور طولانیمدت از ارزش داراییهایش فاصله بگیرد. شناخت این سازوکار، به شما کمک میکند بفهمید چرا حباب صندوقها معمولاً موقتی است و پس از مدتی اصلاح میشود.
ریسکهای مرتبط
ریسک اصلی صندوق، نوسان قیمت طلا و دلار است. ریسک حباب، بهویژه در زمانهایی که صدور به سقف رسیده یا بازارگردان ضعیف است، وجود دارد. ریسک عدم قطعیت قیمت در صدور و ابطال هم برای کسانی که از این مسیر استفاده میکنند مطرح است. این صفحه آموزشی است و توصیهٔ سرمایهگذاری ارائه نمیکند.
مثال فرضی از عملکرد سازوکار
فرض کنید NAV صدور صندوق صد و یک و NAV ابطال نود و نه واحد پولی باشد. در یک روز پرهیجان، قیمت تابلو به صد و پنج میرسد. بازارگردان، با صدور واحد جدید به صد و یک و فروش آن در تابلو، عرضه را افزایش میدهد تا قیمت به سمت صد و یک بازگردد. حالا در روزی دیگر، قیمت تابلو به نود و پنج سقوط میکند. بازارگردان، با خرید از تابلو به نود و پنج و ابطال به نود و نه، تقاضا را تقویت میکند تا قیمت به نود و نه نزدیک شود. به این ترتیب، قیمت تابلو در محدودهٔ میان دو NAV باقی میماند.
صدور و ابطال در دورههای جریان شدید سرمایه
در دورههایی که اخبار اقتصادی باعث هجوم یا خروج گستردهٔ سرمایه از صندوقهای طلا میشود، حجم صدور و ابطال بهطور چشمگیری افزایش مییابد. در این دورهها، صندوق باید با سرعت گواهیهای طلا بخرد یا بفروشد که ممکن است خود بر قیمت گواهیها در بازار اثر بگذارد. صندوقهای بزرگتر با بخش نقدی کافی، این جریانها را بهتر مدیریت میکنند.
بخش نقدی و پاسخ به ابطال
یکی از دلایل نگهداری بخش نقدی در پرتفوی صندوق، پاسخ به درخواستهای ابطال است. اگر صندوق بخش نقدی کافی داشته باشد، میتواند ابطالها را بدون فروش فوری گواهیها پاسخ دهد و از فروش در شرایط نامناسب جلوگیری کند. اما بخش نقدی بزرگ، بازدهی صندوق را در دورههای رشد طلا کمی کاهش میدهد. مدیر صندوق باید میان این دو ملاحظه تعادل برقرار کند.
تأثیر بر قیمت گواهیهای طلا
وقتی صندوقهای طلا در مجموع حجم زیادی صدور دارند، برای خرید گواهیهای سکه و شمش وارد بازار میشوند و تقاضا برای این گواهیها افزایش مییابد. برعکس، ابطال گسترده، عرضهٔ گواهیها را افزایش میدهد. به همین دلیل، جریان سرمایه در صندوقهای طلا، میتواند بر قیمت گواهی سکه و گواهی شمش هم اثر بگذارد.
صدور و ابطال برای سرمایهگذاران نهادی
سرمایهگذاران نهادی، مانند شرکتهای سرمایهگذاری، صندوقهای بازنشستگی و بیمهها، اغلب برای ورود و خروج مبالغ بزرگ از صدور و ابطال استفاده میکنند. این مسیر، به آنها امکان میدهد بدون تأثیر شدید بر قیمت تابلو، جابهجاییهای بزرگ انجام دهند. حضور این سرمایهگذاران، به اندازه و ثبات صندوق کمک میکند.
واحدهای ممتاز و عادی
صندوقهای سرمایهگذاری، معمولاً دو نوع واحد دارند: واحدهای ممتاز که در اختیار مؤسسان و ارکان اصلی است و حق رأی در مجمع دارد، و واحدهای عادی که در بورس معامله میشوند و سرمایهگذاران عمومی آن را میخرند. صدور و ابطال، معمولاً مربوط به واحدهای عادی است. واحدهای ممتاز، معمولاً قابل ابطال نیستند و تعداد آنها ثابت میماند. این تمایز، به ثبات حاکمیتی صندوق کمک میکند و تصمیمهای کلیدی را در اختیار مؤسسان قرار میدهد.
مقایسه با سهام شرکتها
یکی از تفاوتهای اصلی صندوقهای قابل معامله با سهام شرکتها، همین سازوکار صدور و ابطال است. تعداد سهام یک شرکت، فقط با افزایش یا کاهش سرمایه تغییر میکند و فرایند آن طولانی است؛ پس قیمت سهام میتواند بهطور طولانیمدت از ارزش ذاتی فاصله بگیرد. اما در صندوقها، صدور و ابطال روزانه امکانپذیر است و قیمت تابلو را نزدیک به ارزش داراییها نگه میدارد. به همین دلیل، حباب صندوقها معمولاً کوچک و موقتی است.
اطلاعات تعداد واحدها
برخی صندوقها، تعداد کل واحدهای در گردش را بهصورت روزانه در وبسایت خود منتشر میکنند. با مقایسهٔ این عدد در روزهای مختلف، میتوانید ببینید صندوق در حال جذب سرمایه یا از دست دادن آن است. افزایش مداوم تعداد واحدها، نشانهٔ اعتماد و تقاضای سرمایهگذاران است؛ کاهش مداوم، ممکن است نشانهٔ خروج سرمایه باشد که دلایل آن را باید جستوجو کرد.
تجربهٔ عملی صدور برای سرمایهگذار بزرگ
سرمایهگذاری که مبلغ بزرگی برای ورود به صندوق طلا دارد، با دو گزینه روبهروست. اگر از تابلوی بورس خرید کند، سفارش بزرگ او ممکن است چند ردیف تابلو را مصرف کند و قیمت را بالا ببرد. اگر از مسیر صدور استفاده کند، واحدها با قیمتی بر پایهٔ NAV صدور ایجاد میشوند و فشار مستقیمی بر تابلو وارد نمیشود. البته صدور، فرایند اداری و زمانبندی خاص خود را دارد و کارمزد آن باید با هزینهٔ تأثیر بر قیمت در تابلو مقایسه شود. برای چنین سرمایهگذاری، مشورت با صندوق یا کارگزار پیش از اقدام، ضروری است.
اشتباهات رایج دربارهٔ صدور و ابطال
یکی از اشتباهات رایج، تصور اینکه قیمت تابلو همان NAV است. اشتباه دیگر، استفاده از صدور یا ابطال برای مبالغ کوچک بدون مقایسهٔ کارمزد. نادیده گرفتن سقف واحدهای صندوق و اثر آن بر حباب، و بیاطلاعی از زمانبندی محاسبهٔ NAV در صدور و ابطال هم، از خطاهای پرتکرار است.
بایدها و نبایدهای درخشان
این فهرست را پیش از هر معاملهٔ بزرگ یا تصمیم دربارهٔ استفاده از صدور و ابطال، با دقت و حوصله مرور کنید.
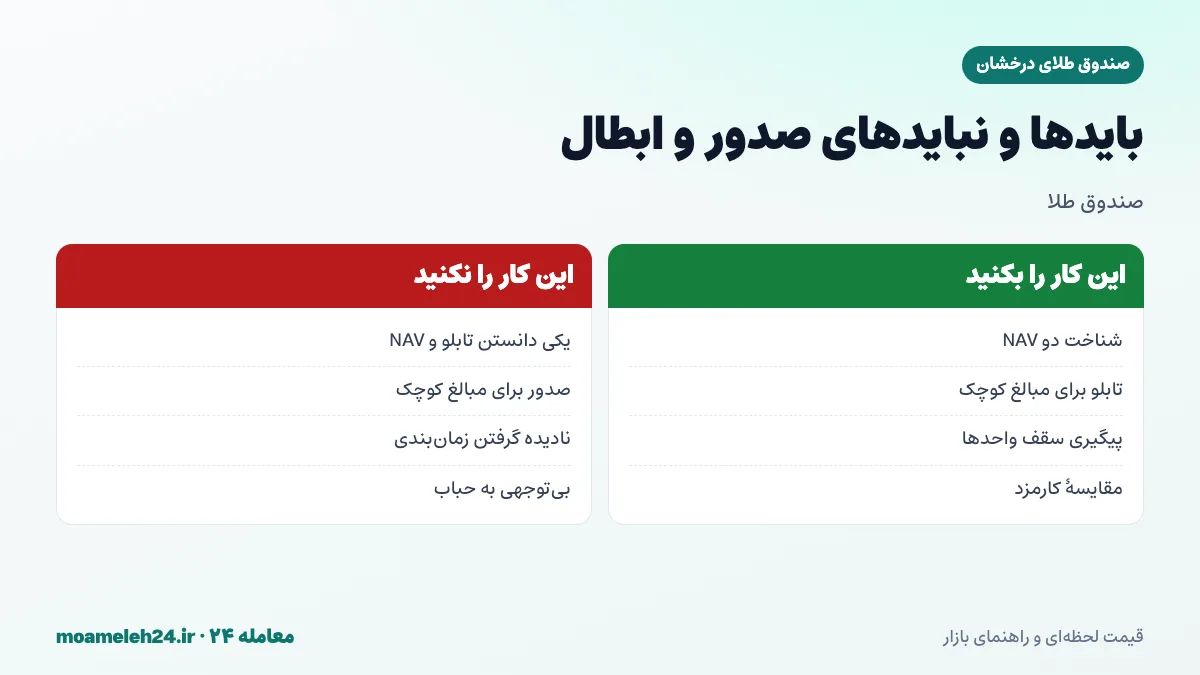
بهطور خلاصه: تفاوت NAV صدور و ابطال را بشناسید، برای مبالغ کوچک از تابلوی بورس استفاده کنید، سقف واحدهای صندوق را دنبال کنید و کارمزدها را مقایسه کنید. قیمت تابلو را با NAV یکی ندانید و زمانبندی محاسبهٔ قیمت در صدور و ابطال را نادیده نگیرید.
جمعبندی دربارهٔ صندوق طلای درخشان
صندوق طلای درخشان، مانند سایر صندوقهای قابل معامله، دو مسیر خرید و فروش دارد: تابلوی بورس و صدور و ابطال. سازوکار صدور و ابطال، ابزار اصلی نگه داشتن قیمت تابلو در نزدیکی ارزش واقعی است و بازارگردان، مجری اصلی آن است. شناخت این سازوکار، به شما کمک میکند حباب را بهتر درک کنید و در شرایط خاص، مسیر مناسبتر را انتخاب کنید. قیمت روز و آمار درخشان را در همین صفحه دنبال کنید و پیش از هر معاملهٔ بزرگ، NAV صدور و ابطال را هم ببینید.