

قیمت هر واحد صندوق طلای گلدا در آخرین معاملات بورس کالا ۲۳٬۳۸۹ ریال بوده و نسبت به روز قبل ۰٫۰۰٪ بدون تغییر داشته است. گلدا یکی از صندوقهای طلای فعال است که دارایی خود را در گواهیهای سپردهٔ طلا نگه میدارد. برای بسیاری از خانوادههای ایرانی، رایجترین روش پسانداز، سپردهٔ بانکی است: سود مشخص، اصل پول محفوظ و دسترسی آسان. اما در اقتصادی با تورم بالا، این پرسش مهم مطرح میشود: آیا سود سپرده میتواند ارزش پول را حفظ کند، یا صندوق طلا گزینهٔ بهتری است؟ پاسخ، به نرخ تورم، نرخ سود، افق زمانی و میزان ریسکپذیری شما بستگی دارد. در این صفحه، با محوریت گلدا، صندوق طلا و سپردهٔ بانکی را از جنبههای مختلف مقایسه میکنیم و قیمت روز، نمودارها و آمار تاریخی گلدا را هم مرور میکنیم.
- قیمت هر واحد: ۲۳٬۳۸۹ ریال (۰٫۰۰٪)
- پایینترین و بالاترین قیمت: ۱۷٬۵۴۸ و ۲۳٬۳۸۹ ریال
- میانگین یک ماه: ۲۲٬۶۶۷ ریال
- تغییر سهماهه: +۳۸٫۸۸٪ · تغییر یکساله: —
قیمت صندوق طلای گلدا در شنبه ۲ آبان ۱۴۰۵
گلدا امروز از ۱۷٬۵۴۸ تا ۲۳٬۳۸۹ ریال معامله شد و قیمت آخر روز ۲۳٬۳۸۹ ریال بود. این عدد در قیاس با ۲۳٬۳۸۹ ریال پایانی جلسهٔ قبل، ۰٫۰۰٪ تغییر دارد.
در سی روز گذشته، قیمت گلدا در ۱۱ روز رشد و در ۷ روز افت کرده است. میانگین قیمت این مدت ۲۲٬۶۶۷ ریال و نوسان روزانهٔ معمول ۱٫۰۶٪ بوده است؛ نوسانی که سپردهٔ بانکی ندارد.
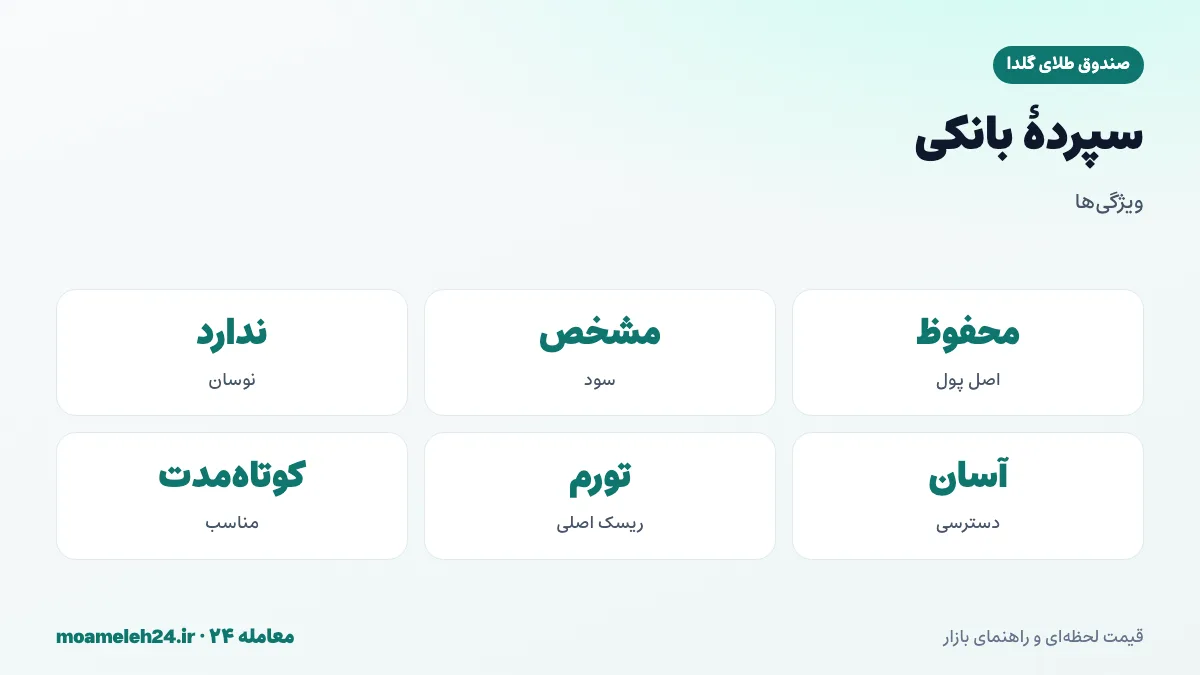
سپردهٔ بانکی؛ ثبات با یک شرط
سپردهٔ بانکی، اصل پول را حفظ میکند و سود مشخصی در دورههای معین پرداخت میکند. این ثبات، آن را به گزینهای آرام و قابل پیشبینی تبدیل کرده است. اما یک شرط مهم وجود دارد: اگر نرخ تورم از نرخ سود سپرده بیشتر باشد، قدرت خرید پول شما در طول زمان کاهش مییابد، حتی اگر عدد ریالی آن افزایش یابد. به این وضعیت، «نرخ بهرهٔ واقعی منفی» میگویند.
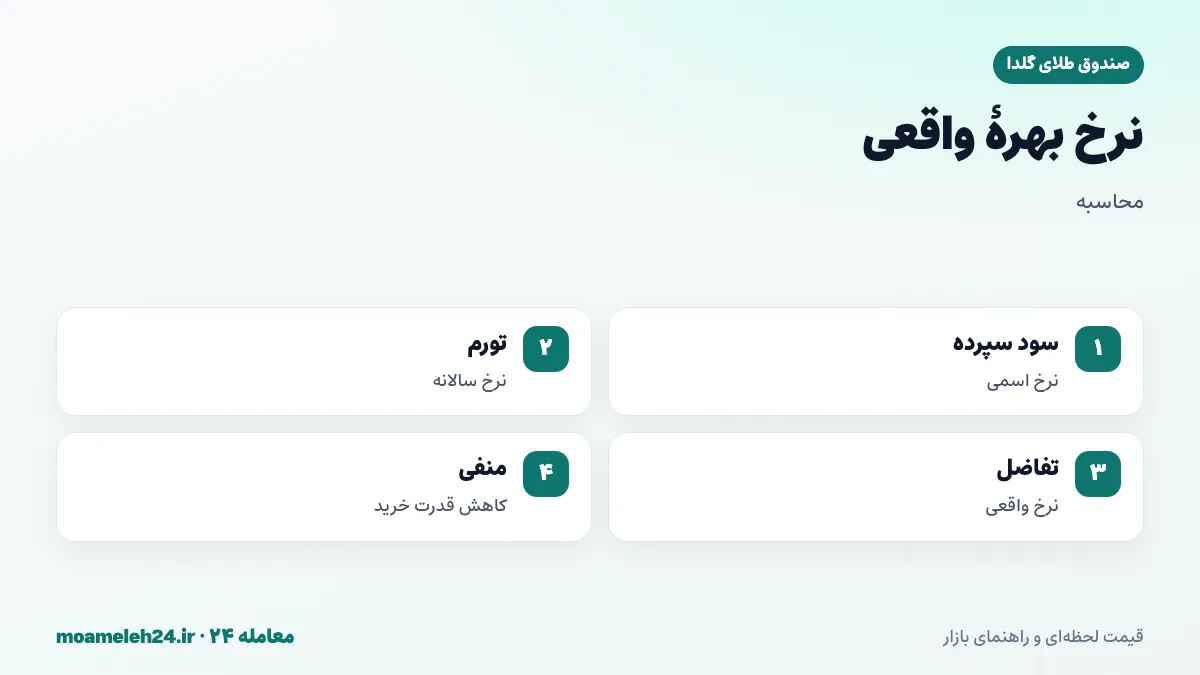
نرخ بهرهٔ واقعی چیست؟
نرخ بهرهٔ واقعی، تقریباً برابر است با نرخ سود سپرده منهای نرخ تورم. اگر سود سپرده بیست درصد و تورم سی درصد باشد، نرخ واقعی حدود منفی ده درصد است؛ یعنی پول شما در یک سال، حدود ده درصد از قدرت خریدش را از دست داده است. اگر سود از تورم بیشتر باشد، نرخ واقعی مثبت است و سپرده ارزش واقعی پول را حفظ میکند یا افزایش میدهد. در ایران، در بسیاری از سالها، نرخ واقعی سپرده منفی بوده است.
صندوق طلا؛ حفاظت با نوسان
صندوق طلا، سود ثابتی ندارد و ارزش آن با قیمت طلا نوسان میکند. اما چون قیمت طلا در ایران با نرخ ارز و تورم همسو حرکت میکند، در بلندمدت تمایل دارد قدرت خرید پول را حفظ کند. هزینهٔ این حفاظت، پذیرش نوسان است: ممکن است در کوتاهمدت، ارزش صندوق کاهش یابد. برای کسی که افق بلند دارد، این نوسان قابل تحمل است؛ برای کسی که پول را در کوتاهمدت نیاز دارد، ریسکآفرین است.
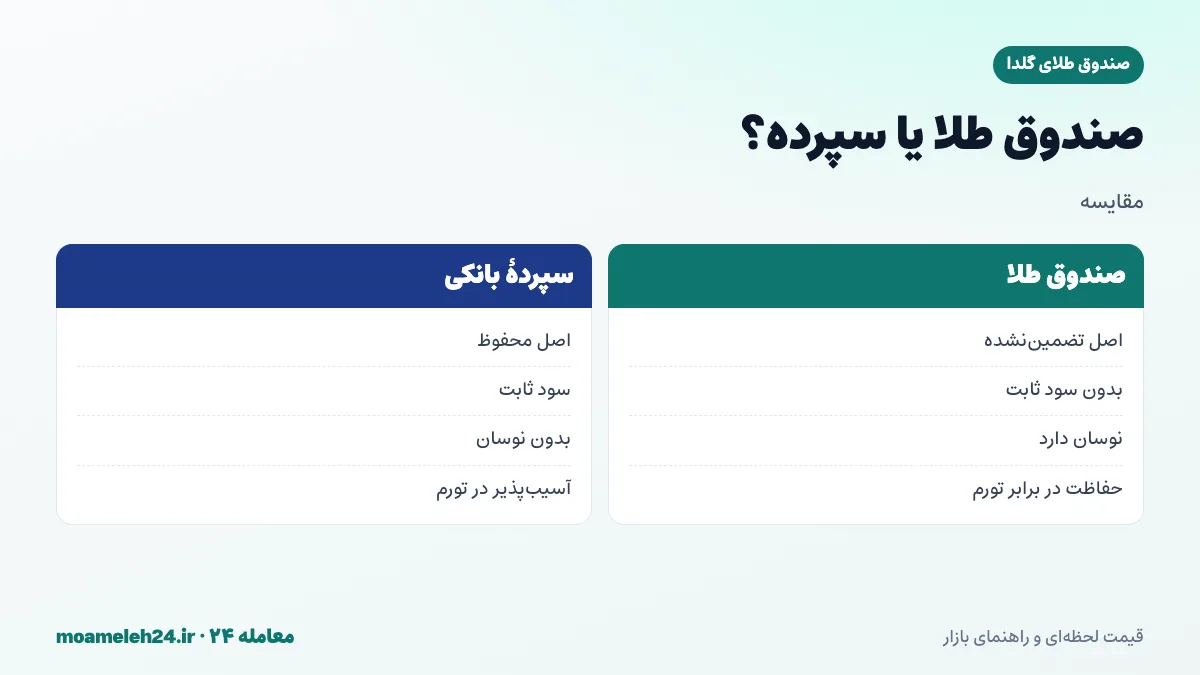
مقایسهٔ مستقیم
سپردهٔ بانکی: اصل پول محفوظ، سود ثابت، نوسان صفر، اما آسیبپذیر در برابر تورم بالا. صندوق طلا: اصل پول تضمیننشده، بدون سود ثابت، نوسان قابل توجه، اما حفاظت بیشتر در برابر تورم و کاهش ارزش ریال. هیچکدام در همهٔ شرایط بهتر نیست؛ هر کدام برای هدف و افق متفاوتی مناسباند.
چه زمانی سپرده بهتر است؟
سپرده، برای پولی که در کوتاهمدت به آن نیاز دارید، مانند هزینههای چند ماه آینده یا ذخیرهٔ اضطراری، مناسبتر است؛ چون نوسان ندارد و در زمان نیاز، مبلغ مشخصی در دسترس است. همچنین، در دورههایی که نرخ سود سپرده از تورم بیشتر است، سپرده میتواند بدون ریسک، ارزش پول را حفظ کند. برای سرمایهگذاران بسیار محتاط، سپرده آرامش بیشتری فراهم میکند.
چه زمانی صندوق طلا بهتر است؟
صندوق طلا، برای پسانداز میانمدت و بلندمدت، در دورههایی که تورم بالا و نرخ واقعی سپرده منفی است، معمولاً گزینهٔ بهتری برای حفظ ارزش است. همچنین، اگر انتظار کاهش ارزش ریال در برابر ارزهای خارجی را دارید، صندوق طلا حفاظت بیشتری فراهم میکند. برای کسانی که توان تحمل نوسان کوتاهمدت را دارند، این گزینه منطقیتر است.
ترکیب سپرده و صندوق طلا
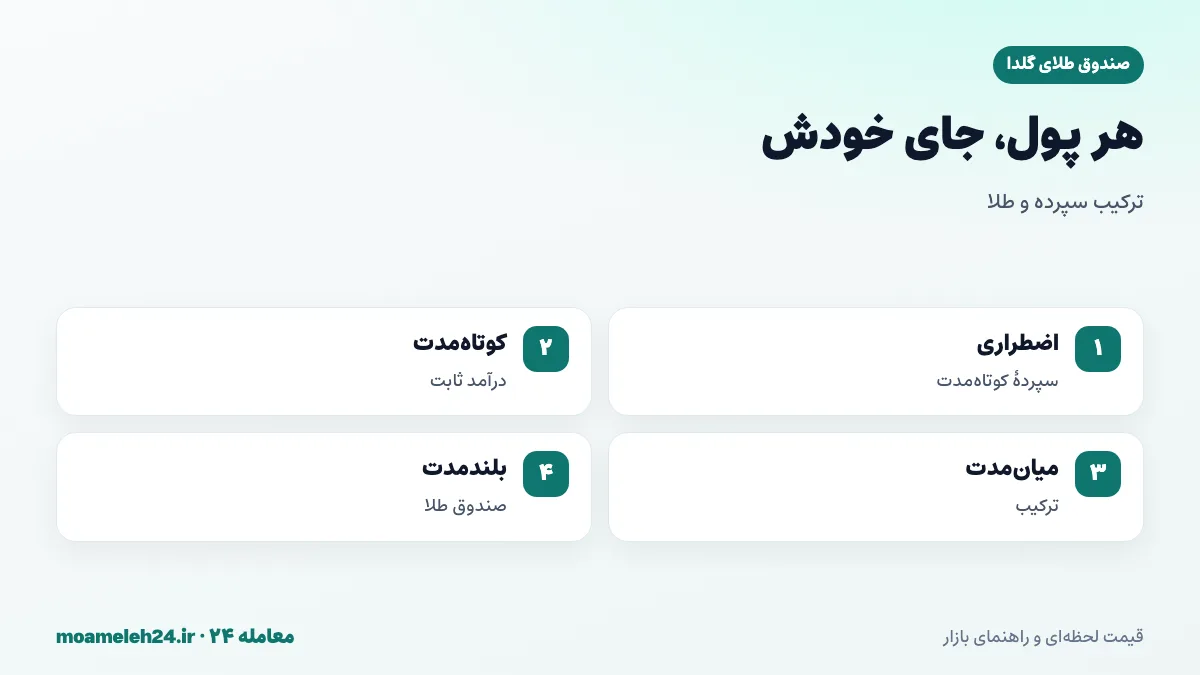
برای بسیاری از خانوادهها، ترکیبی از هر دو منطقیترین انتخاب است. بخشی از پسانداز در سپرده یا صندوق درآمد ثابت برای نیازهای کوتاهمدت و اضطراری، و بخشی در صندوق طلا برای حفظ ارزش در بلندمدت. سهم هر بخش، به افق زمانی، نیازهای نقدینگی و ریسکپذیری بستگی دارد. این ترکیب، هم آرامش و هم حفاظت در برابر تورم را فراهم میکند.
صندوقهای درآمد ثابت؛ جایگزین سپرده
صندوقهای درآمد ثابت بورسی، پول سرمایهگذاران را در سپردههای بانکی و اوراق بدهی سرمایهگذاری میکنند و معمولاً سودی نزدیک یا کمی بیشتر از سپرده ارائه میدهند. مزیت آنها، نقدشوندگی بیشتر، امکان خرید و فروش هر مقدار و نداشتن جریمهٔ برداشت زودهنگام است. برای بخش کمریسک سبد، این صندوقها جایگزین مناسبی برای سپردهٔ مدتدار هستند.
گلدا در کنار دیگر صندوقهای طلا
برای بخش طلایی سبد، میتوانید گلدا یا صندوقهایی مانند عیار، قیراط و درنا را انتخاب کنید. معیارهای انتخاب، شامل کارمزد، نقدشوندگی و ترکیب پرتفوی است.
نمودار یکماههٔ گلدا
قیمت گلدا در سی روز گذشته +۱۰٫۹۷٪ تغییر کرده است.
گلدا در دوازده ماه گذشته
اگر کسی یک سال پیش به جای سپردهگذاری، پولش را به واحد گلدا تبدیل کرده بود، با قیمت حدود — ریال خریده و امروز هر واحد ۲۳٬۳۸۹ ریال است؛ یعنی — تغییر. برای مقایسه، این عدد را با نرخ سود سپردههای یکساله در همان زمان بسنجید. بیشترین قیمت این دوره ۲۳٬۶۶۶ ریال در ۱۱ مهر ۱۴۰۵ و کمترین ۱۴٬۳۱۶ ریال در ۲۶ خرداد ۱۴۰۵ بوده و قیمت امروز −۱٫۱۷٪ زیر بیشینه است.
سپردهٔ بانکی، اگر روی نمودار رسم شود، یک خط صاف رو به بالاست؛ صندوق طلا، خطی پرفرازونشیب. پرسش این است که در پایان دوره، کدام بالاتر قرار گرفته است.
بازدهی گلدا در بازههای مختلف
تغییر یکهفتهای +۲٫۰۷٪ و ششماهه +۳۳٫۲۹٪ است:
| بازه | تاریخ مبدأ | قیمت در آن روز (ریال) | تغییر تا امروز |
|---|---|---|---|
| ۱ هفته | ۲۴ مهر ۱۴۰۵ | ۲۲٬۹۱۵ | +۲٫۰۷٪ |
| ۱ ماه | ۱ مهر ۱۴۰۵ | ۲۱٬۰۷۷ | +۱۰٫۹۷٪ |
| ۳ ماه | ۲ مرداد ۱۴۰۵ | ۱۶٬۸۴۱ | +۳۸٫۸۸٪ |
| ۶ ماه | ۴ اردیبهشت ۱۴۰۵ | ۱۷٬۵۴۸ | +۳۳٫۲۹٪ |
| ۱ سال | ۱ آبان ۱۴۰۴ | — | — |
برای مقایسه با سپرده، بازدهی یکسالهٔ این جدول را با نرخ سود سپردهٔ یکساله در ابتدای دوره مقایسه کنید.
گلدا در برابر سایر داراییها
جدول زیر بازدهی گلدا را با صندوق عیار، گواهی سکه، طلای ۱۸ عیار، سکه امامی و دلار مقایسه میکند:
| دارایی | ۱ ماه | ۳ ماه | ۱ سال |
|---|---|---|---|
| صندوق طلای عیار | +۱۰٫۸۳٪ | +۴۰٫۵۲٪ | — |
| گواهی سپرده سکه طلا | +۱۲٫۶۵٪ | +۴۱٫۱۲٪ | — |
| طلای ۱۸ عیار | +۱۴٫۵۵٪ | +۴۴٫۳۸٪ | +۱۴۹٫۸۶٪ |
| سکه امامی | +۱۵٫۸۵٪ | +۴۵٫۳۳٪ | +۱۴۰٫۹۸٪ |
| دلار آمریکا | +۱۷٫۳۵٪ | +۴۰٫۸۰٪ | +۱۵۰٫۶۵٪ |
آمار ماهانهٔ گلدا
جدول زیر میانگین و دامنهٔ قیمت ماهانه را نشان میدهد:
| ماه | میانگین | بیشترین | کمترین |
|---|---|---|---|
| آبان ۱۴۰۵ | ۲۳٬۳۸۹ | ۲۳٬۳۸۹ | ۲۳٬۳۸۹ |
| مهر ۱۴۰۵ | ۲۲٬۵۷۸ | ۲۳٬۶۶۶ | ۲۱٬۰۷۷ |
| شهریور ۱۴۰۵ | ۲۰٬۲۷۵ | ۲۱٬۱۰۸ | ۱۹٬۱۰۰ |
| مرداد ۱۴۰۵ | ۱۶٬۹۹۷ | ۱۸٬۹۹۱ | ۱۶٬۳۳۳ |
| تیر ۱۴۰۵ | ۱۵٬۸۳۳ | ۱۷٬۵۴۸ | ۱۴٬۳۸۷ |
| خرداد ۱۴۰۵ | ۱۶٬۲۲۳ | ۱۷٬۵۴۸ | ۱۴٬۳۱۶ |
| اردیبهشت ۱۴۰۵ | ۱۷٬۷۰۲ | ۱۷٬۷۰۲ | ۱۷٬۷۰۲ |
| اسفند ۱۴۰۴ | ۱۷٬۶۶۰ | ۱۷٬۸۸۸ | ۱۷٬۵۴۸ |
ثبت قیمت گلدا در آرشیو ما از ۳ اسفند ۱۴۰۴ با رقم ۱۷٬۸۸۸ ریال آغاز شده و تا امروز +۳۰٫۷۵٪ تغییر کرده است.
ارزش واحدهای گلدا
به قیمت امروز، یک واحد ۲۳٬۳۸۹ ریال، صد واحد ۲٬۳۳۸٬۹۰۰ ریال و هزار واحد ۲۳٬۳۸۹٬۰۰۰ ریال است:
| مقدار | ارزش به ریال |
|---|---|
| ۱ واحد | ۲۳٬۳۸۹ ریال |
| ۱۰۰ واحد | ۲٬۳۳۸٬۹۰۰ ریال |
| ۱٬۰۰۰ واحد | ۲۳٬۳۸۹٬۰۰۰ ریال |
| ۱۰٬۰۰۰ واحد | ۲۳۳٬۸۹۰٬۰۰۰ ریال |
افتهای گلدا
نمودار زیر عمق افت قیمت از سقفهای قبلی را نشان میدهد؛ چیزی که در سپردهٔ بانکی وجود ندارد.
در یک سال گذشته، روزی که گلدا بیشترین صعود را داشت ۱۷ خرداد ۱۴۰۵ بود با +۷٫۰۱٪ و روز بیشترین نزول ۲۹ تیر ۱۴۰۵ با −۶٫۲۶٪.
عوامل مؤثر بر قیمت گلدا
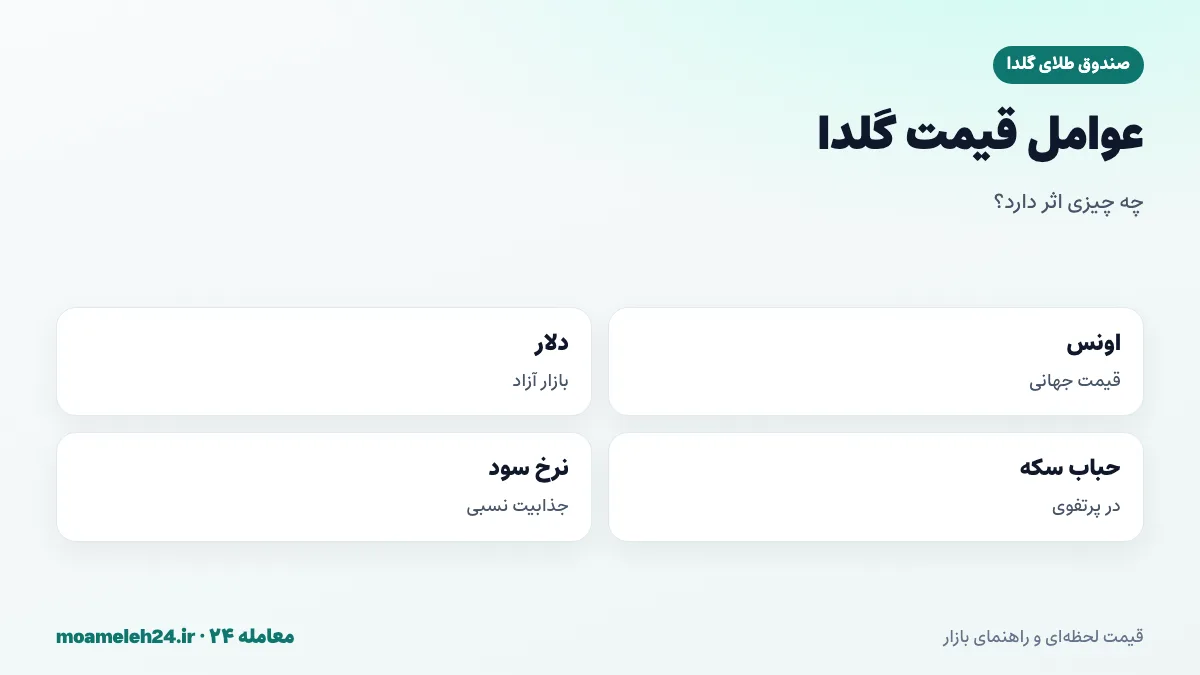
اونس جهانی، نرخ دلار، حباب سکه در پرتفوی و حباب صندوق، عوامل اصلی قیمت گلدا هستند. نرخ سود بانکی هم، بهطور غیرمستقیم، با تغییر جذابیت نسبی سپرده و طلا، بر تقاضای صندوق اثر میگذارد.
اثر تغییر نرخ سود بر طلا
وقتی بانک مرکزی یا شبکهٔ بانکی نرخ سود سپرده را افزایش میدهد، جذابیت سپرده نسبت به طلا بیشتر میشود و ممکن است بخشی از سرمایه از بازار طلا به سمت بانکها حرکت کند. برعکس، کاهش نرخ سود، تقاضا برای داراییهایی مانند طلا را افزایش میدهد. البته در ایران، عامل اصلی قیمت طلا، نرخ ارز و تورم است و اثر نرخ سود، معمولاً ثانویه است.
مثال فرضی سهساله
فرض کنید سه سال پیش، مبلغی را میان سپرده با سود سالانهٔ ثابت و صندوق طلا تقسیم کردهاید. اگر در این سه سال، تورم سالانه از سود سپرده بیشتر بوده و نرخ ارز هم افزایش یافته، احتمالاً بخش صندوق طلا، ارزش واقعی بیشتری حفظ کرده است. اما اگر در این دوره، نرخ ارز ثابت مانده و قیمت جهانی طلا افت کرده، ممکن است سپرده بهتر عمل کرده باشد. این مثال، نشان میدهد چرا ترکیب هر دو، ریسک انتخاب نادرست را کاهش میدهد.
نقدشوندگی و دسترسی
سپردههای کوتاهمدت، معمولاً در هر زمان قابل برداشتاند؛ اما سپردههای مدتدار، ممکن است در صورت برداشت زودهنگام، با کاهش سود همراه باشند. صندوق طلا، در ساعات کاری بورس قابل فروش است و وجه آن با کمی تأخیر به حساب میرسد. برای نیازهای فوری در روزهای تعطیل، سپردهٔ کوتاهمدت یا حساب جاری، دسترسی بهتری دارد.
مالیات
سود سپردههای بانکی، در برخی موارد مشمول مالیات است. معاملات صندوقهای بورسی هم تابع قواعد مالیاتی بازار سرمایه است که در بسیاری از دورهها، معافیتهایی داشته است. قوانین مالیاتی ممکن است تغییر کند؛ برای اطلاع از وضعیت فعلی، به منابع رسمی مراجعه کنید.
اعتماد و امنیت
سپردههای بانکی، در چارچوب نظام بانکی و زیر نظر بانک مرکزیاند. صندوقهای طلا، زیر نظر سازمان بورس فعالیت میکنند و داراییهایشان در خزانهها و انبارهای تحت نظارت نگهداری میشود. هر دو، از نظر ساختاری تحت نظارتاند. تفاوت اصلی، در نوع ریسکی است که سرمایهگذار میپذیرد: ریسک تورم در سپرده و ریسک نوسان قیمت در صندوق طلا.
ذخیرهٔ اضطراری کجا باشد؟
ذخیرهٔ اضطراری، پولی است که برای هزینههای غیرمنتظره مانند بیماری یا از دست دادن شغل کنار میگذارید. این پول باید در هر زمان و بدون ریسک کاهش ارزش، در دسترس باشد. بنابراین، سپردهٔ کوتاهمدت یا صندوق درآمد ثابت، محل مناسبتری برای آن است. صندوق طلا، به دلیل نوسان، بهتر است برای پسانداز فراتر از ذخیرهٔ اضطراری استفاده شود.
ریسکها در هر دو گزینه
سپرده، ریسک تورم و کاهش قدرت خرید را دارد. صندوق طلا، ریسک نوسان قیمت طلا و دلار، حباب و نقدشوندگی را دارد. هیچ گزینهای بدون ریسک نیست؛ انتخاب، یعنی تصمیم دربارهٔ اینکه کدام ریسک را بپذیرید. این صفحه آموزشی است و توصیهٔ سرمایهگذاری ارائه نمیکند.
تجربهٔ تاریخی پساندازکنندگان
بسیاری از خانوادههای ایرانی، تجربه کردهاند که پسانداز سالها در سپردهٔ بانکی، با وجود دریافت سود منظم، در نهایت قدرت خرید کمتری از ابتدا داشته است؛ چون تورم در بسیاری از سالها از سود سپرده بیشتر بوده است. در مقابل، کسانی که بخشی از پسانداز خود را به طلا تبدیل کرده بودند، در دورههای جهش ارزی، ارزش دارایی خود را بهتر حفظ کردهاند. البته دورههایی هم بوده که سپردهها با سود بالا و ثبات ارزی، عملکرد بهتری داشتهاند. این تجربهها، اهمیت تنوع را نشان میدهد.
سپردههای بلندمدت و قفل شدن پول
سپردههای بلندمدت، معمولاً سود بالاتری دارند، اما پول را برای مدت طولانی قفل میکنند. اگر در این مدت، تورم افزایش یابد یا نیاز به پول پیش آید، ممکن است با جریمهٔ برداشت زودهنگام یا کاهش سود روبهرو شوید. صندوق طلا، این محدودیت را ندارد و هر زمان در ساعات کاری بورس قابل فروش است. برای حفظ انعطاف، بهتر است همهٔ پسانداز را در سپردههای بلندمدت قفل نکنید.
اوراق دولتی و صندوقهای درآمد ثابت
علاوه بر سپرده، اوراق بدهی دولتی و شرکتی هم ابزارهای کمریسکی برای پساندازند که معمولاً سودی ثابت یا قابل پیشبینی دارند. صندوقهای درآمد ثابت، سبدی از این اوراق و سپردهها را مدیریت میکنند و امکان سرمایهگذاری با هر مبلغی را فراهم میکنند. برای بخش کمریسک سبد، این صندوقها گزینهٔ مناسبی در کنار یا به جای سپردهاند.
طلا و سپرده در دورههای رکود
در دورههای رکود اقتصادی، ممکن است تورم کاهش یابد و نرخ سود سپرده نسبتاً بالا بماند؛ در این شرایط، نرخ واقعی سپرده ممکن است مثبت شود و سپرده عملکرد خوبی داشته باشد. طلا، در این دورهها، بسته به وضعیت نرخ ارز و قیمت جهانی، ممکن است رشد کمتری داشته باشد. اما رکودها اغلب با نااطمینانی همراهاند که خود تقاضا برای طلا را افزایش میدهد. این پیچیدگی، دلیل دیگری برای ترکیب دو گزینه است.
محاسبهٔ ساده برای تصمیم
یک محاسبهٔ ساده انجام دهید: نرخ سود سپردهٔ یکساله را با پیشبینی خود از تورم سال آینده مقایسه کنید. اگر انتظار دارید تورم بیشتر باشد، سهم بیشتری از پسانداز بلندمدت را به صندوق طلا اختصاص دهید. اگر انتظار دارید سود سپرده از تورم بیشتر باشد، سپرده جذابتر است. البته پیشبینی تورم دشوار است؛ به همین دلیل، ترکیب هر دو ریسک اشتباه را کاهش میدهد.
سپرده و صندوق طلا برای بازنشستگان
بازنشستگان، معمولاً درآمد ثابت و محدودی دارند و به نقدینگی منظم برای هزینههای جاری نیاز دارند. سود ماهانهٔ سپرده، برای بسیاری از آنها منبع درآمد مهمی است. اما اگر همهٔ پسانداز در سپرده باشد، تورم بهتدریج قدرت خرید آن را کاهش میدهد و در سالهای بعد، همان سود ماهانه کفاف هزینهها را نمیدهد. نگهداری بخشی از پسانداز در صندوق طلا، میتواند این فرسایش را جبران کند. برای این گروه، سهم طلا معمولاً کمتر از جوانان است، اما حذف کامل آن هم ممکن است به ضرر باشد.
سپرده و صندوق طلا برای جوانان
جوانانی که تازه وارد بازار کار شدهاند و افق سرمایهگذاری طولانی دارند، معمولاً میتوانند نوسان بیشتری را تحمل کنند. برای آنها، اختصاص سهم بیشتری از پسانداز به صندوق طلا و داراییهای رشدمحور، در کنار یک ذخیرهٔ اضطراری در سپرده، منطقی است. مهمتر از ترکیب دقیق، ایجاد عادت پسانداز منظم است که در طول سالها، نتیجهٔ بزرگی به همراه دارد.
بازبینی سالانهٔ ترکیب
سالی یک بار، ترکیب پسانداز خود را میان سپرده و صندوق طلا بازبینی کنید. اگر شرایط زندگی، مانند درآمد، هزینهها یا اهداف، تغییر کرده، ترکیب را هماهنگ کنید. اگر به دلیل رشد طلا، سهم آن بیش از هدف شده، بخشی را به سپرده منتقل کنید؛ و برعکس. این بازبینی منظم، سبد را متعادل نگه میدارد.
سود سپرده و هزینههای زندگی
برخی خانوادهها، سود ماهانهٔ سپرده را صرف هزینههای جاری میکنند. این کار، در کوتاهمدت درآمدی منظم فراهم میکند؛ اما اگر تورم بالا باشد، اصل سپرده در طول زمان ارزش واقعی خود را از دست میدهد و در سالهای بعد، همان سود، قدرت خرید کمتری دارد. اگر سود سپرده را خرج میکنید، بهتر است بخشی از پسانداز را در داراییای مانند صندوق طلا نگه دارید که ارزش واقعی را حفظ کند. این روش، از فرسایش تدریجی سرمایهٔ اصلی جلوگیری میکند و ثبات مالی بلندمدت خانواده را تقویت میکند.
اشتباهات رایج در مقایسهٔ طلا و سپرده
یکی از اشتباهات رایج، مقایسهٔ بازدهی اسمی سپرده با طلا بدون توجه به تورم است. اشتباه دیگر، قرار دادن ذخیرهٔ اضطراری در صندوق طلا. تمرکز کامل در یکی از دو گزینه، تصمیمگیری بر اساس بازدهی کوتاهمدت اخیر طلا، و نادیده گرفتن صندوقهای درآمد ثابت بهعنوان جایگزین سپرده هم، از خطاهای پرتکرار است.
بایدها و نبایدهای گلدا
این فهرست را پیش از تقسیم پسانداز میان سپرده و طلا مرور کنید و در بازبینی سالانهٔ سبد خانواده هم، دوباره و با دقت به آن مراجعه کنید تا هیچ نکتهٔ مهمی هرگز از قلم نیفتد.
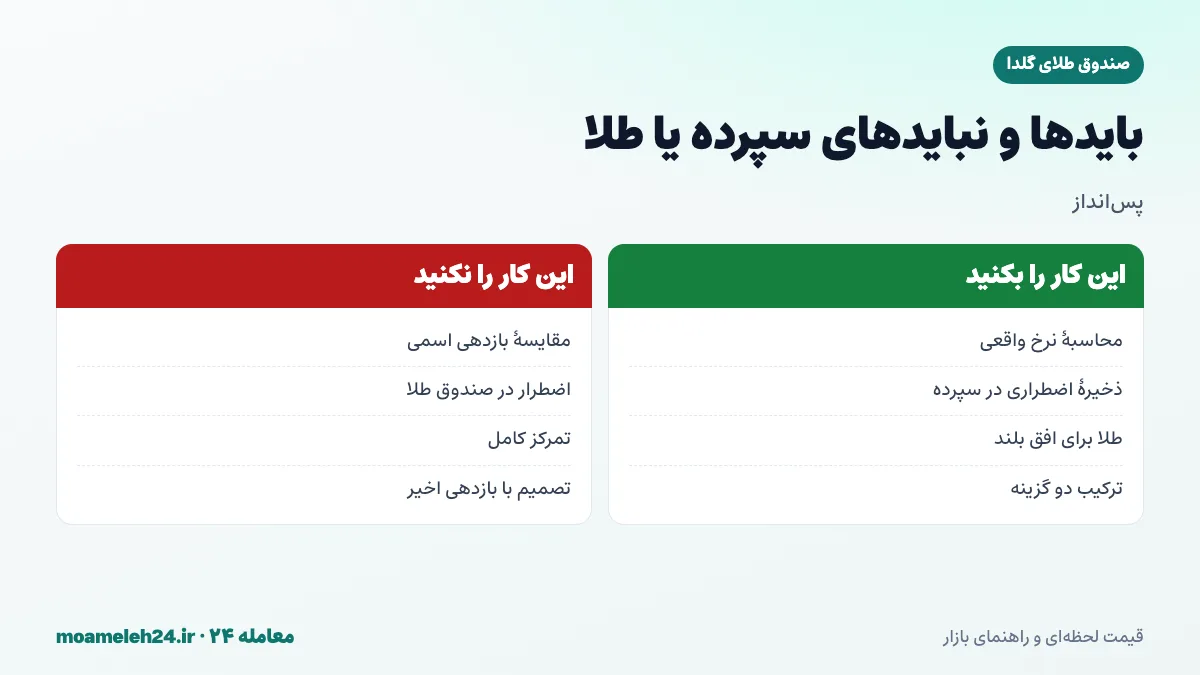
بهطور خلاصه: نرخ بهرهٔ واقعی سپرده را محاسبه کنید، ذخیرهٔ اضطراری را در سپرده یا درآمد ثابت نگه دارید، پسانداز بلندمدت را بخشی در صندوق طلا قرار دهید و ترکیب را با افق و ریسکپذیریتان هماهنگ کنید. بازدهی اسمی را با طلا مقایسه نکنید و همهٔ پسانداز را در یک گزینه متمرکز نکنید.
جمعبندی دربارهٔ صندوق طلای گلدا
صندوق طلای گلدا و سپردهٔ بانکی، دو ابزار متفاوت برای پساندازند: سپرده ثبات اسمی و سود مشخص دارد اما در برابر تورم بالا آسیبپذیر است؛ صندوق طلا نوسان دارد اما ارزش واقعی پول را در بلندمدت بهتر حفظ میکند. ترکیبی از هر دو، با سپرده برای نیازهای کوتاهمدت و صندوق طلا برای افق بلند، برای بسیاری از خانوادهها منطقیترین انتخاب است. قیمت روز و آمار گلدا را در همین صفحه دنبال کنید و آن را با نرخ واقعی سود سپرده بسنجید تا ترکیب مناسب پسانداز خود را بیابید.