

آوی امروز ۳۸٬۵۵۸٬۵۵۶ تومان معامله میشود و نسبت به روز قبل ۳٫۳۲٪ کاهش داشته است. قیمت جهانی هر AAVE حدود ۱۴۳٫۸۵ دلار است. آوی بزرگترین پروتکل وامدهی غیرمتمرکز جهان است؛ بانکی بدون کارمند، شعبه و مدیر که در آن هر کسی میتواند رمزارز خود را سپردهگذاری کند و سود بگیرد یا با گذاشتن وثیقه، وام دریافت کند. همهٔ این کارها را قراردادهای هوشمند انجام میدهند و دهها میلیارد دلار دارایی در این پروتکل قفل است. آوی همچنین «وام آنی» را ابداع کرد؛ وامی بدون وثیقه که در یک تراکنش گرفته و پس داده میشود. در این راهنما سازوکار آوی، نقش توکن AAVE، ریسکها و عوامل مؤثر بر قیمت آن را بررسی میکنیم.
- قیمت هر AAVE به تومان: ۳۸٬۵۵۸٬۵۵۶ تومان (−۳٫۳۲٪)
- قیمت جهانی: حدود ۱۴۳٫۸۵ دلار
- کمترین و بیشترین قیمت امروز: — و — تومان
- تغییر سهماهه: — · تغییر سالانه: —
قیمت آوی امروز شنبه ۲ آبان ۱۴۰۵
AAVE امروز در صرافیهای داخلی میان — و — تومان قیمت خورده و آخرین نرخ آن ۳۸٬۵۵۸٬۵۵۶ تومان است. نرخ پایانی دیروز — تومان بود و تغییر امروز −۳٫۳۲٪ است. چون عرضهٔ کل AAVE کم است، قیمت هر واحد آن نسبتاً بالاست و معمولاً در مقادیر کسری یا چندتایی خرید و فروش میشود. قیمت تومانی آوی از ضرب قیمت جهانی در نرخ تتر به تومان ساخته میشود.
طی سی روز گذشته، آوی — روز صعودی و — روز نزولی داشته و دامنهٔ معمول حرکت روزانهاش — بوده است. میانگین قیمت ماه — تومان است. AAVE معمولاً با اتریوم و کل حوزهٔ امور مالی غیرمتمرکز همجهت حرکت میکند و در دورههایی که تقاضا برای وام رمزارزی بالا میرود، از درآمد بیشتر پروتکل بهرهمند میشود.
آوی چیست؟
آوی در سال ۲۰۱۷ با نام «اثلند» توسط استانی کولچوف، دانشجوی حقوق اهل فنلاند، راهاندازی شد. اثلند یک بازار وام همتا به همتا بود که وامدهندگان و وامگیرندگان را مستقیماً به هم وصل میکرد. این مدل کند و ناکارآمد بود؛ چون برای هر وام باید طرف مقابل پیدا میشد. در سال ۲۰۱۸، پروژه نام خود را به «آوی» تغییر داد که در زبان فنلاندی به معنای «شبح» است و در سال ۲۰۲۰، با مدل جدیدی بر پایهٔ استخرهای نقدینگی، به شکل امروزیاش درآمد.
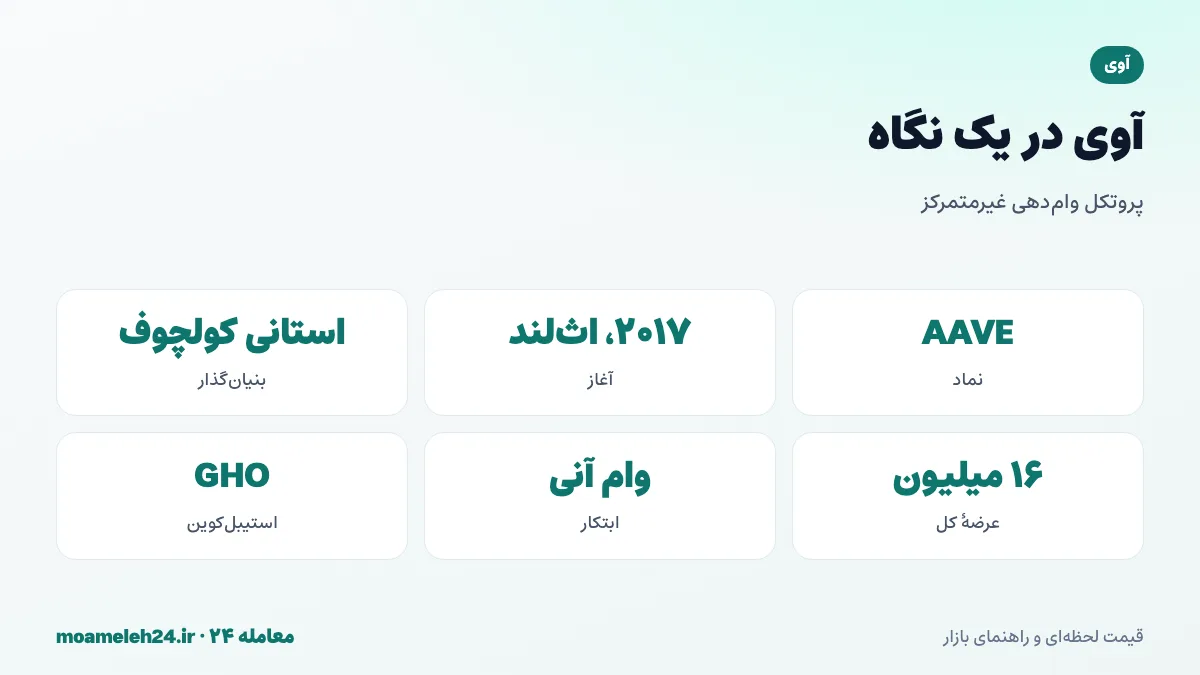
در همان سال ۲۰۲۰، توکن قدیمی پروژه یعنی LEND با نسبت صد به یک به AAVE تبدیل شد و عرضهٔ کل AAVE روی ۱۶ میلیون واحد تعیین شد. امروز آوی روی اتریوم و بیش از ده شبکهٔ دیگر، از جمله لایههای دوم اتریوم مانند آربیتروم و آپتیمیزم و شبکههایی مانند آوالانچ، فعال است. ارزش داراییهای سپردهشده در آوی در دورههای اوج، به دهها میلیارد دلار رسیده و آن را به بزرگترین پروتکل امور مالی غیرمتمرکز از این نظر تبدیل کرده است.
آوی چگونه کار میکند؟
سازوکار آوی بر پایهٔ «استخرهای نقدینگی» است. سپردهگذاران رمزارز خود، مثلاً اتریوم یا استیبلکوین، را به استخر مربوط به آن دارایی میسپارند. وامگیرندگان با گذاشتن وثیقهای که ارزش آن بیشتر از مبلغ وام است، از این استخرها وام میگیرند. نرخ بهره بهطور خودکار و بر اساس عرضه و تقاضای هر دارایی تعیین میشود: هرچه بخش بیشتری از یک استخر وام داده شده باشد، نرخ بهره بالاتر میرود.
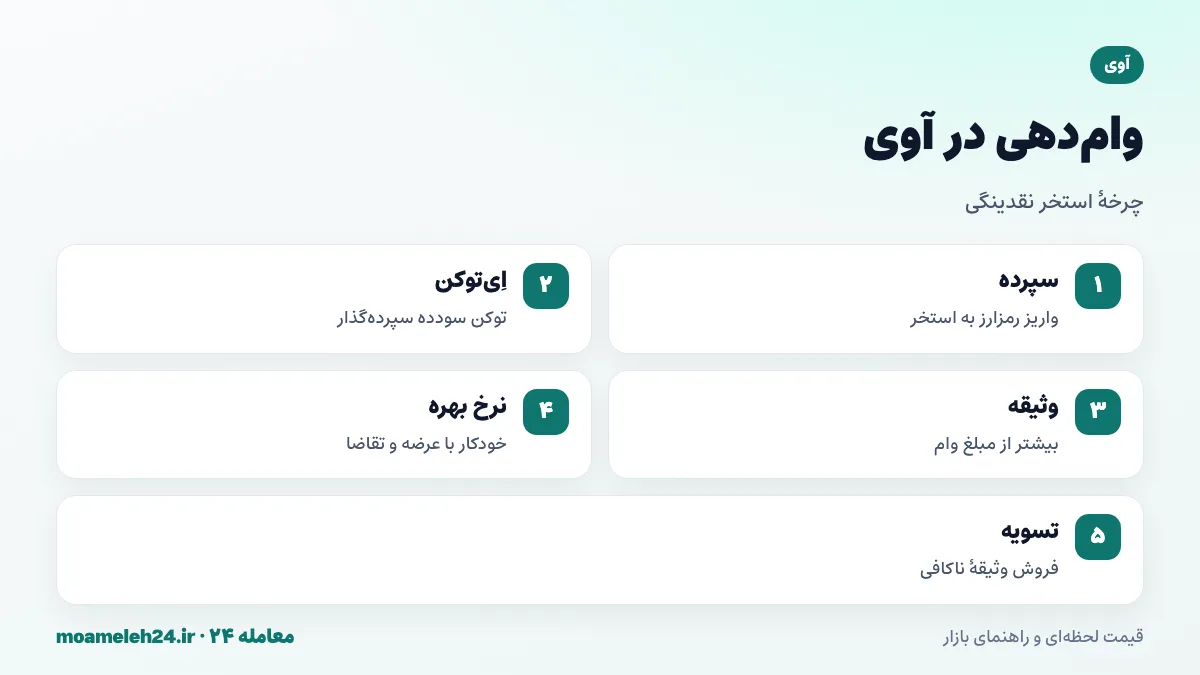
سپردهگذاران در ازای سپرده، توکنهایی به نام «اِیتوکن» دریافت میکنند که موجودی آنها به مرور با سود افزایش مییابد. اگر ارزش وثیقهٔ یک وامگیرنده، مثلاً به دلیل سقوط قیمت، از حد مشخصی پایینتر برود، بخشی از وثیقه بهطور خودکار «تسویه» یا فروخته میشود تا وام بازپرداخت شود. این سازوکار از ضرر سپردهگذاران جلوگیری میکند، اما برای وامگیرنده میتواند به از دست دادن بخشی از وثیقه با جریمه منجر شود.
چرا کسی با وثیقهٔ بیشتر وام میگیرد؟
شاید این سؤال پیش بیاید که چرا کسی باید برای گرفتن وام صد دلاری، وثیقهای به ارزش صد و پنجاه دلار بگذارد. پاسخ در نیازهای خاص کاربران رمزارز است. فرض کنید کسی اتریوم دارد و به رشد بلندمدت آن باور دارد، اما به پول نقد نیاز دارد. به جای فروش اتریوم، که ممکن است مالیات یا از دست دادن رشد آینده را به دنبال داشته باشد، آن را وثیقه میگذارد و استیبلکوین وام میگیرد.
کاربرد دیگر، استفاده از اهرم است: کاربر با وام گرفتن استیبلکوین و خرید اتریوم بیشتر، موقعیت خود را بزرگتر میکند؛ کاری پرریسک که در سقوط بازار میتواند به تسویهٔ کامل منجر شود. معاملهگران حرفهای هم برای استراتژیهای پیچیدهٔ آربیتراژ و پوشش ریسک از آوی استفاده میکنند. این تنوع کاربرد، تقاضای پایداری برای خدمات آوی ایجاد کرده است.
وام آنی؛ نوآوری منحصربهفرد آوی
یکی از جالبترین ابتکارات آوی، «وام آنی» است. در وام آنی، کاربر میتواند بدون هیچ وثیقهای، مبلغ بسیار بزرگی وام بگیرد؛ به شرطی که آن را در همان تراکنش بازپرداخت کند. اگر وام تا پایان تراکنش پس داده نشود، کل تراکنش لغو میشود، گویی هرگز اتفاق نیفتاده است. این امکان فقط در دنیای بلاکچین وجود دارد و در نظام مالی سنتی معادلی ندارد.
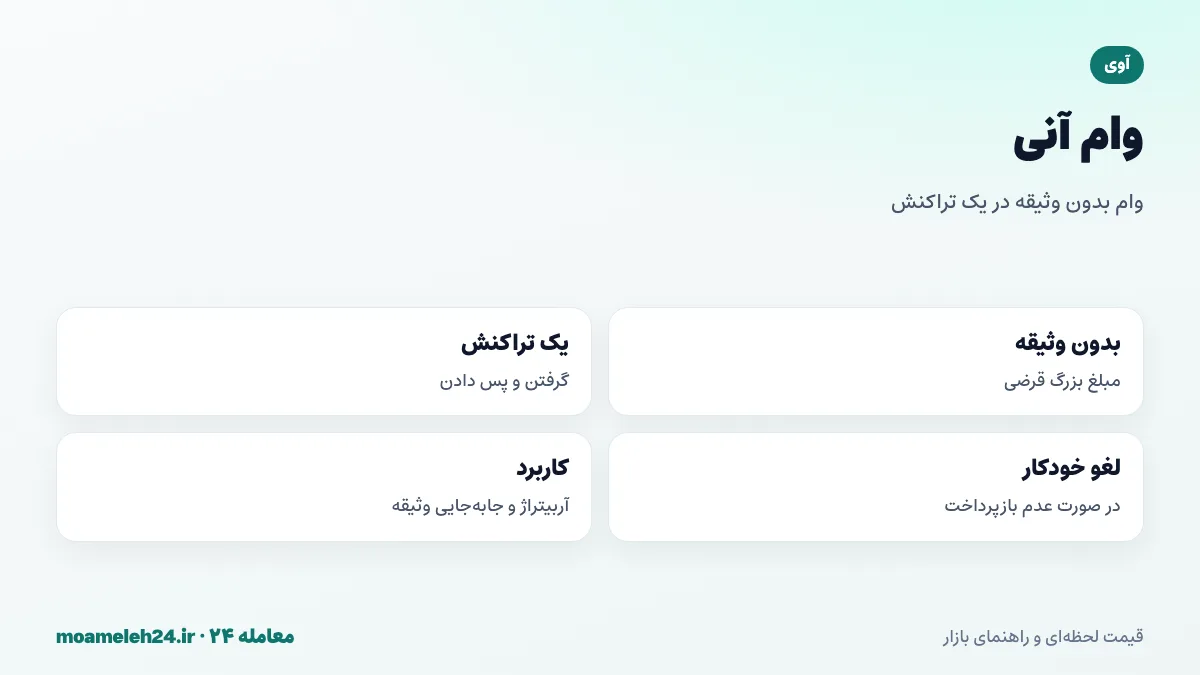
وام آنی کاربردهای مشروع زیادی دارد: آربیتراژ میان صرافیهای غیرمتمرکز، جابهجایی وثیقه از یک پروتکل به پروتکل دیگر و بازپرداخت وامها با هزینهٔ کمتر. اما این ابزار در دست مهاجمان هم استفاده شده است؛ بسیاری از حملات بزرگ به پروتکلهای امور مالی غیرمتمرکز با کمک وام آنی انجام شدهاند تا با سرمایهٔ قرضی عظیم، قیمتها را دستکاری کنند. باید توجه داشت که مشکل در این موارد معمولاً ضعف پروتکل قربانی بوده، نه خود آوی.
توکن AAVE؛ حکمرانی و ماژول امنیتی
AAVE توکن حکمرانی پروتکل آوی است. دارندگان آن به پیشنهادهای مربوط به پروتکل رأی میدهند؛ از افزودن داراییهای جدید و تعیین پارامترهای ریسک تا هزینهکرد از خزانه. آوی یکی از فعالترین نظامهای حکمرانی غیرمتمرکز را دارد و تصمیمات مهمی دربارهٔ پروتکل چنددهمیلیارد دلاری از این طریق گرفته میشود.
کاربرد مهم دیگر AAVE، «ماژول امنیتی» است. دارندگان میتوانند AAVE خود را در این ماژول سهامگذاری کنند و پاداش بگیرند. در عوض، این توکنها به عنوان بیمهٔ پروتکل عمل میکنند: اگر آوی با کسری مواجه شود، مثلاً به دلیل تسویههای ناموفق در یک سقوط شدید، بخشی از توکنهای سهامگذاریشده ممکن است برای جبران آن فروخته شود. این یعنی سهامگذاران پاداش میگیرند، اما ریسک واقعی از دست دادن بخشی از سرمایه را هم میپذیرند.
سهامگذاری AAVE در ماژول امنیتی، در واقع بیمه کردن پروتکل است. در صورت کسری، بخشی از سهام شما ممکن است برای جبران آن استفاده شود.
GHO؛ استیبلکوین آوی
در سال ۲۰۲۳، آوی استیبلکوین خود را با نام GHO راهاندازی کرد. GHO یک استیبلکوین با پشتوانهٔ بیش از صد درصد است که کاربران با گذاشتن وثیقه در آوی میتوانند آن را ضرب کنند. برخلاف استیبلکوینهای متمرکز مانند تتر، GHO توسط یک شرکت صادر نمیشود، بلکه توسط پروتکل و بر پایهٔ وثیقههای رمزارزی ایجاد میشود.
GHO برای آوی منبع درآمد جدیدی است؛ بهرهای که کاربران برای ضرب GHO میپردازند، مستقیماً به خزانهٔ آوی میرود. این استیبلکوین در ابتدا در حفظ دقیق برابری با یک دلار با چالشهایی روبهرو بود، اما با تنظیم پارامترها و سازوکارهای تثبیت، به ثبات بیشتری رسید. رشد GHO یکی از اولویتهای آوی برای افزایش درآمد و جایگاه آن در اکوسیستم استیبلکوینهاست.
درآمد آوی و بازخرید توکن
آوی برخلاف بسیاری از پروژههای رمزارزی، درآمد واقعی و قابل توجهی دارد. بخشی از بهرهای که وامگیرندگان میپردازند، به عنوان «ذخیره» به خزانهٔ پروتکل میرود. علاوه بر آن، کارمزد وامهای آنی، درآمد GHO و جریمههای تسویه هم به درآمد پروتکل اضافه میشود. در دورههای رونق بازار، این درآمد به دهها میلیون دلار در سال رسیده است.
در سال ۲۰۲۵، جامعهٔ آوی برنامهای را برای بازخرید منظم AAVE از بازار با استفاده از درآمد پروتکل تصویب کرد. این اقدام، پیوندی مستقیم میان موفقیت پروتکل و تقاضا برای توکن ایجاد میکند؛ مشابه بازخرید سهام در شرکتهای سنتی. برای سرمایهگذاری که به دنبال توکنهایی با پشتوانهٔ درآمد واقعی است، این ویژگی آوی را از بسیاری از توکنهای حکمرانی دیگر متمایز میکند.
ریسکهای پروتکل آوی
استفاده از آوی، چه به عنوان سپردهگذار و چه وامگیرنده، ریسکهایی دارد. ریسک قرارداد هوشمند: هر باگ در کد ممکن است به از دست رفتن داراییها منجر شود؛ هرچند آوی بارها توسط شرکتهای معتبر حسابرسی شده و سابقهٔ امنیتی نسبتاً خوبی دارد. ریسک اوراکل: آوی برای قیمتگذاری وثیقهها به دادههای قیمت چینلینک متکی است و هر مشکلی در این دادهها میتواند به تسویههای نادرست منجر شود.
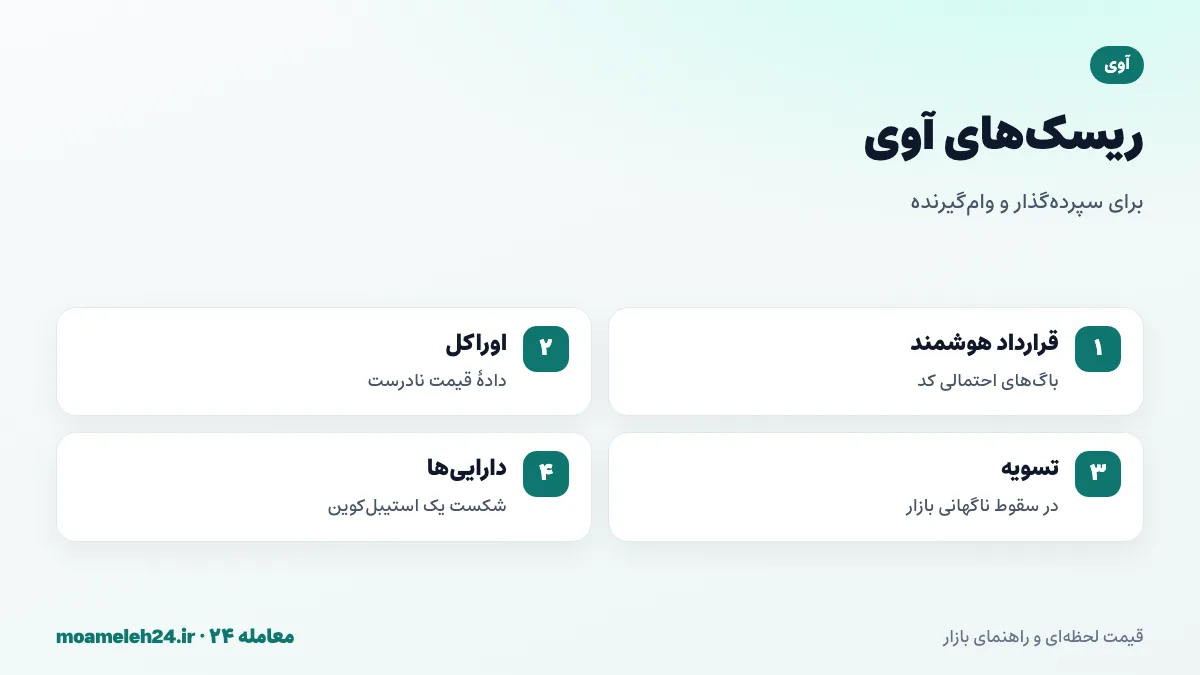
ریسک تسویه برای وامگیرندگان مهمترین است: در سقوطهای ناگهانی بازار، وثیقه ممکن است در چند دقیقه تسویه شود. ریسک داراییهای سپردهشده هم وجود دارد؛ اگر یکی از استیبلکوینهای پذیرفتهشده در آوی ارزش خود را از دست بدهد، میتواند به کل پروتکل آسیب بزند. آوی با پارامترهای محافظهکارانهٔ ریسک و محدودیتهایی برای داراییهای پرریسک تلاش میکند این خطرات را کنترل کند.
آوی در رقابت با پروتکلهای دیگر
آوی بزرگترین پروتکل وامدهی غیرمتمرکز است، اما رقبایی دارد. کامپاند، که یکی از پیشگامان این حوزه بود، مدل مشابهی دارد. پروتکل میکر که امروز با نام اسکای شناخته میشود، استیبلکوین مبتنی بر وثیقه را سالها پیش از GHO ارائه داد. پروتکلهای جدیدتر هم با مدلهای نوآورانه، مانند بازارهای وام جداشده و قابل سفارشیسازی، وارد رقابت شدهاند.
مزیت آوی، اندازهٔ بزرگ، حضور در شبکههای متعدد، سابقهٔ امنیتی و حکمرانی فعال است. اندازهٔ بزرگ همچنین اثر شبکهای ایجاد میکند: نقدینگی بیشتر، نرخهای بهتر و اعتماد بیشتر به همراه دارد. با این حال، آوی باید بهطور مداوم نوآوری کند تا جایگاه خود را حفظ کند؛ نسخههای جدید پروتکل، از جمله نسخهٔ چهارم، تلاشی برای همین هدف است.
آوی برای کاربر ایرانی؛ سپردهگذاری استیبلکوین
برخی کاربران ایرانی که تتر یا استیبلکوینهای دیگر نگه میدارند، به سپردهگذاری آنها در پروتکلهایی مانند آوی برای کسب سود فکر میکنند. نرخ سود سپردههای استیبلکوین در آوی متغیر است و به تقاضای وام بستگی دارد؛ در دورههای رونق بازار بالاتر و در دورههای رکود پایینتر است. این سود برخلاف سود بانکی، تضمینشده نیست و ریسکهای فنی پروتکل را هم به همراه دارد.
استفاده از آوی به کیف پول شخصی، دانش کار با شبکههای بلاکچین و پرداخت کارمزد شبکه نیاز دارد. برای مبالغ کوچک، کارمزد شبکهٔ اصلی اتریوم ممکن است سود را از بین ببرد؛ استفاده از نسخههای آوی روی لایههای دوم کمکارمزدتر است. همچنین به یاد داشته باشید که تترهای سپردهشده در هر پروتکلی، همچنان در معرض ریسک مسدودسازی از سوی ناشر هستند.
نرخ منصفانهٔ آوی در ایران
با ضرب قیمت دلاری AAVE در نرخ روز تتر، ارزش منصفانهٔ آن به تومان به دست میآید. چون قیمت هر واحد AAVE بالاست، بیشتر کاربران مقادیر کسری میخرند و صرافیهای ایرانی معمولاً این امکان را فراهم میکنند. پیش از خرید، قیمت صرافی را با این عدد مقایسه کنید و اختلاف قیمت خرید و فروش را در نظر بگیرید.
AAVE یک توکن اتریومی است و نسخههایی از آن روی شبکههای دیگر هم وجود دارد. هنگام برداشت، شبکه را با دقت انتخاب کنید. برای انتقال روی شبکهٔ اصلی اتریوم یا سهامگذاری در ماژول امنیتی، به مقداری اتر برای کارمزد نیاز دارید. اگر قصد استفاده از خود پروتکل آوی را دارید، فقط از رابط کاربری رسمی استفاده کنید.
عوامل مؤثر بر قیمت آوی
قیمت AAVE از روند کلی بازار رمزارز، بهویژه اتریوم، تأثیر میپذیرد. عوامل خاص شامل حجم سپردهها و وامها در پروتکل، درآمد و برنامهٔ بازخرید، رشد GHO، تصمیمات حکمرانی، حوادث امنیتی در حوزهٔ امور مالی غیرمتمرکز و تحولات نظارتی است.
عرضهٔ محدود ۱۶ میلیونی AAVE و بخش قابل توجهی که در ماژول امنیتی سهامگذاری شده، عرضهٔ در دسترس بازار را کاهش میدهد. بازخرید از محل درآمد هم فشار خرید ایجاد میکند. اما در دورههای رکود امور مالی غیرمتمرکز، درآمد و جذابیت پروتکل کاهش مییابد. در بازار ایران، قیمت تتر به تومان لایهٔ دیگری از نوسان را اضافه میکند.
نمودار قیمت آوی
AAVE در یک ماه گذشته — تغییر کرده است. نمودار سیروزهٔ آوی معمولاً با روند اتریوم همجهت است، اما اخبار مربوط به درآمد پروتکل، تصمیمات حکمرانی یا حوادث امنیتی در حوزهٔ امور مالی غیرمتمرکز، گاهی حرکات مستقلی ایجاد میکنند.
در حساب سالانه، AAVE تغییری معادل — را ثبت کرده است؛ نقطهٔ شروع این دوره حدود — تومان بود و نقطهٔ فعلی ۳۸٬۵۵۸٬۵۵۶ تومان است. در این مسیر، سقف — تومان در — و کف — تومان در — لمس شده و فاصلهٔ امروز تا آن سقف — است. بزرگترین جهش یکروزه را — با — و بزرگترین ریزش را — با — رقم زد.
آوی در جدول مقایسه
جدول زیر AAVE را در کنار بیتکوین، اتریوم، تتر و طلا میسنجد. چون آوی بزرگترین پروتکل امور مالی غیرمتمرکز است، فاصلهٔ بازدهی آن با اتریوم میتواند شاخصی از اقبال بازار به این حوزه باشد.
| دارایی | ۱ ماه | ۳ ماه | ۱ سال |
|---|---|---|---|
| بیت کوین | — | — | — |
| اتریوم | — | — | — |
| تتر | — | — | — |
| طلای ۱۸ عیار | +۱۲٫۸۴٪ | +۴۹٫۱۳٪ | +۱۴۹٫۸۶٪ |
| دلار آمریکا | +۱۵٫۸۹٪ | +۴۳٫۳۳٪ | +۱۵۰٫۶۵٪ |
بازدهی آوی در افقهای مختلف
اگر بازدهی AAVE را بر اساس افق زمانی گروهبندی کنیم: کوتاهمدت — در هفته و — در ماه، میانمدت — در سه ماه و — در شش ماه، و بلندمدت — در یک سال.
| بازه | تاریخ مبدأ | قیمت در آن روز (تومان) | تغییر تا امروز |
|---|---|---|---|
| ۱ هفته | ۲۵ مهر ۱۴۰۵ | — | — |
| ۱ ماه | ۲ مهر ۱۴۰۵ | — | — |
| ۳ ماه | ۳ مرداد ۱۴۰۵ | — | — |
| ۶ ماه | ۵ اردیبهشت ۱۴۰۵ | — | — |
| ۱ سال | ۲ آبان ۱۴۰۴ | — | — |
AAVE در ماه مه ۲۰۲۱ به سقف تاریخی خود رسید و پس از سقوط بازار در ۲۰۲۲، افت عمیقی را تجربه کرد. منحنی زیر فاصلهٔ هر روز با بالاترین سطح قبلی را نشان میدهد.
نمودار توزیع تغییرات روزانه هم نشان میدهد نوسان معمول روزانهٔ AAVE در چه محدودهای است.
ریسکها و نکات امنیتی
سرمایهگذاری در توکن AAVE ریسکهای خاص خود را دارد: وابستگی به رونق امور مالی غیرمتمرکز، ریسکهای فنی پروتکل، رقابت و تحولات نظارتی دربارهٔ وامدهی رمزارزی. نوسان قیمت هم مانند همهٔ رمزارزها وجود دارد. برای کاربران ایرانی، ریسکهای صرافی و محدودیتهای تحریمی هم مطرح است؛ رابط کاربری رسمی آوی ممکن است برای برخی کشورها محدودیت داشته باشد.
اگر از پروتکل آوی استفاده میکنید، فقط از آدرس رسمی آن استفاده کنید؛ سایتهای جعلی با نام آوی از روشهای رایج سرقتاند. پیش از وام گرفتن، «ضریب سلامت» وام خود را درک کنید و آن را در سطح امن نگه دارید تا در نوسانات شدید تسویه نشوید. هرگز عبارت بازیابی را در هیچ سایتی وارد نکنید و مجوزهای قراردادها را با دقت بررسی کنید.
تبدیل آوی به تومان
با قیمت امروز، یک AAVE حدود ۳۸٬۵۵۸٬۵۵۶ تومان، ده AAVE حدود ۳۸۵٬۵۸۵٬۵۶۰ تومان و صد AAVE حدود ۳٬۸۵۵٬۸۵۵٬۶۰۰ تومان ارزش دارد. جدول زیر مقادیر دیگر را نشان میدهد.
| مقدار | معادل به تومان |
|---|---|
| ۰٫۱۰ آوی | ۳٬۸۵۵٬۸۵۶ تومان |
| ۱٫۰۰ آوی | ۳۸٬۵۵۸٬۵۵۶ تومان |
| ۵٫۰۰ آوی | ۱۹۲٬۷۹۲٬۷۸۰ تومان |
| ۱۰٫۰۰ آوی | ۳۸۵٬۵۸۵٬۵۶۰ تومان |
| ۵۰٫۰۰ آوی | ۱٬۹۲۷٬۹۲۷٬۸۰۰ تومان |
| ۱۰۰٫۰۰ آوی | ۳٬۸۵۵٬۸۵۵٬۶۰۰ تومان |
بایدها و نبایدهای خرید آوی
پیش از خرید AAVE یا استفاده از پروتکل آوی، این نکات را مرور کنید.
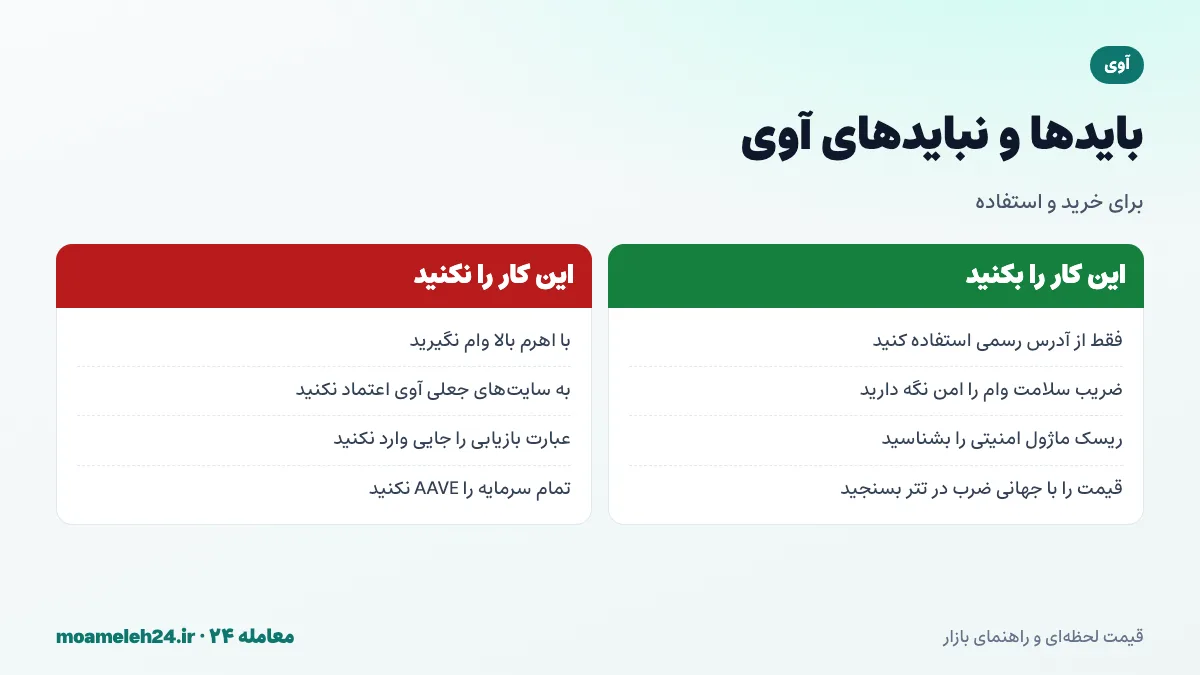
به طور خلاصه: فقط از آدرس رسمی استفاده کنید، ضریب سلامت وام را در سطح امن نگه دارید، ریسک سهامگذاری در ماژول امنیتی را بشناسید و سهم AAVE را در سبد خود متعادل نگه دارید.
میانگین ماهانهٔ قیمت آوی
جدول میانگین ماهانه، روند کلی AAVE را بدون نوسانات روزانه نشان میدهد و در کنار دادههای درآمد پروتکل، تصویر کاملتری برای ارزیابی بلندمدت فراهم میکند.
| ماه | میانگین | بیشترین | کمترین |
|---|
جمعبندی
آوی بزرگترین پروتکل وامدهی غیرمتمرکز جهان است که از اثلند در ۲۰۱۷ به یک بانک بدون واسطهٔ چنددهمیلیارد دلاری تبدیل شده است. استخرهای نقدینگی، وام آنی، ماژول امنیتی، استیبلکوین GHO و درآمد واقعی همراه با بازخرید توکن، از ویژگیهای آن است. AAVE توکن حکمرانی پروتکل است و ارزش آن به رونق امور مالی غیرمتمرکز و درآمد پروتکل گره خورده است. قیمت آوی در ایران از ضرب قیمت جهانی در نرخ تتر به دست میآید.
آوی از معدود پروژههای امور مالی غیرمتمرکز با درآمد واقعی و پایدار است؛ اما ریسکهای فنی و بازار را جدی بگیرید و فقط بخشی از سرمایه را به AAVE اختصاص دهید. نرخ لحظهای آوی و نمودارهای تازه را در معامله ۲۴ ببینید.