

سینتتیکس امروز ۵۵٬۳۱۵ تومان معامله میشود و تغییر آن نسبت به روز قبل ۴٫۲۶٪ کاهش بوده است؛ قیمت جهانی هر SNX حدود ۰٫۲۰۵۰ دلار است. سینتتیکس یکی از قدیمیترین و جاهطلبترین پروتکلهای امور مالی غیرمتمرکز است: سامانهای برای ساخت «داراییهای مصنوعی» که قیمت هر چیزی، از ارزهای رایج و طلا تا رمزارزها، را روی بلاکچین دنبال میکنند. سینتتیکس همچنین از پیشگامان «استخراج نقدینگی» بود و بسیاری از ایدههایی که امروز در امور مالی غیرمتمرکز رایجاند، نخستین بار در این پروتکل آزمایش شدند. در این صفحه قیمت روز، نمودارها و داستان پیچیده اما آموزندهٔ سینتتیکس را میخوانید.
- قیمت هر SNX: ۵۵٬۳۱۵ تومان (−۴٫۲۶٪)
- قیمت دلاری: حدود ۰٫۲۰۵۰ دلار
- کف و سقف امروز: — و — تومان
- بازده ششماهه: — · بازده سالانه: —
قیمت سینتتیکس امروز شنبه ۲ آبان ۱۴۰۵
SNX امروز در صرافیهای ایرانی در بازهٔ — تا — تومان معامله شده و نرخ کنونی آن ۵۵٬۳۱۵ تومان است. نرخ پایانی دیروز — تومان بود و تغییر امروز −۴٫۲۶٪ است. سینتتیکس در چند صرافی بزرگ داخلی فهرست شده، اما حجم معاملات آن محدود است؛ برای مبالغ بزرگ، از سفارش محدود استفاده کنید.
در یک ماه اخیر، SNX در — جلسه بالاتر و در — جلسه پایینتر بسته شده و دامنهٔ معمول تغییر روزانهاش — بوده است. میانگین قیمت سیروزه — تومان است. SNX توکنی پرنوسان است و حرکات آن معمولاً با فعالیت امور مالی غیرمتمرکز روی اتریوم و لایههای دوم آن همسوست.
سینتتیکس چیست؟
سینتتیکس در سال ۲۰۱۷ توسط کین وارویک، کارآفرین استرالیایی، با نام «هاون» آغاز شد. هدف اولیهٔ هاون، ساخت یک استیبلکوین غیرمتمرکز بود. در سال ۲۰۱۸، پروژه تغییر نام داد و دامنهٔ خود را گسترش داد: به جای فقط یک استیبلکوین، سامانهای برای ساخت انواع داراییهای مصنوعی که «سینث» نامیده میشوند. توکن پروژه هم از HAV به SNX تغییر نام یافت.
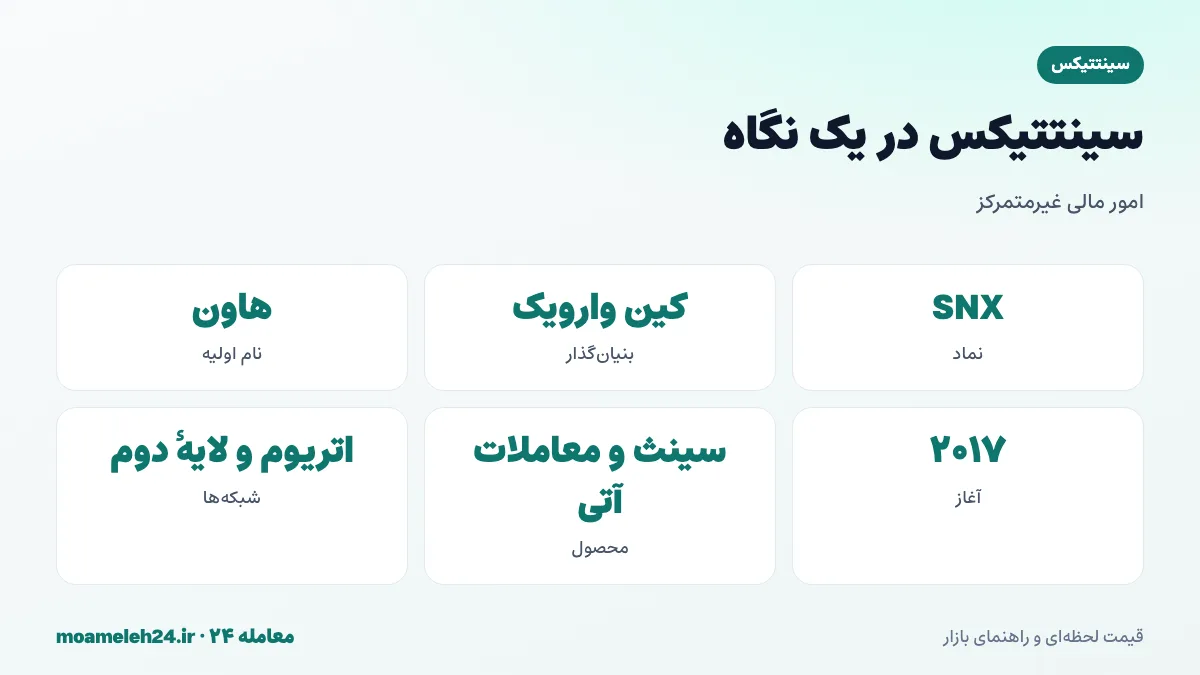
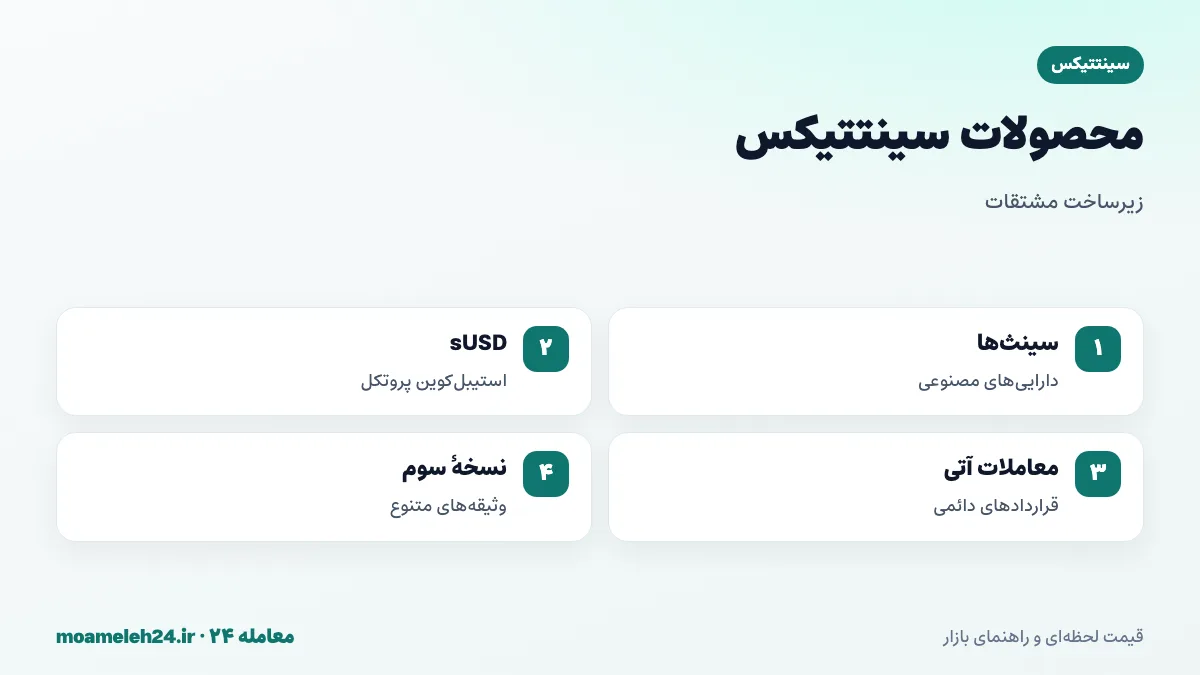
سینثها توکنهایی هستند که قیمت یک دارایی دیگر را دنبال میکنند؛ مثلاً sUSD قیمت دلار، sETH قیمت اتریوم و sBTC قیمت بیتکوین را. در دورههایی، سینثهایی برای طلا، نقره، شاخصهای سهام و ارزهای مختلف هم وجود داشت. این سینثها به کاربران اجازه میدادند بدون نگهداری دارایی واقعی، در معرض تغییرات قیمت آن قرار گیرند و میان آنها بدون لغزش قیمت مبادله کنند.
استخر بدهی؛ قلب پیچیدهٔ سینتتیکس
سینثها از کجا میآیند؟ پاسخ در «استخر بدهی» است. دارندگان SNX توکن خود را به عنوان وثیقه سهامگذاری میکنند و در ازای آن، sUSD ضرب میکنند. با این کار، آنها سهمی از «بدهی کل سیستم» را بر عهده میگیرند. بدهی کل برابر با ارزش مجموع همهٔ سینثهای موجود است و هر سهامگذار، متناسب با سهم خود، مسئول بخشی از آن است.
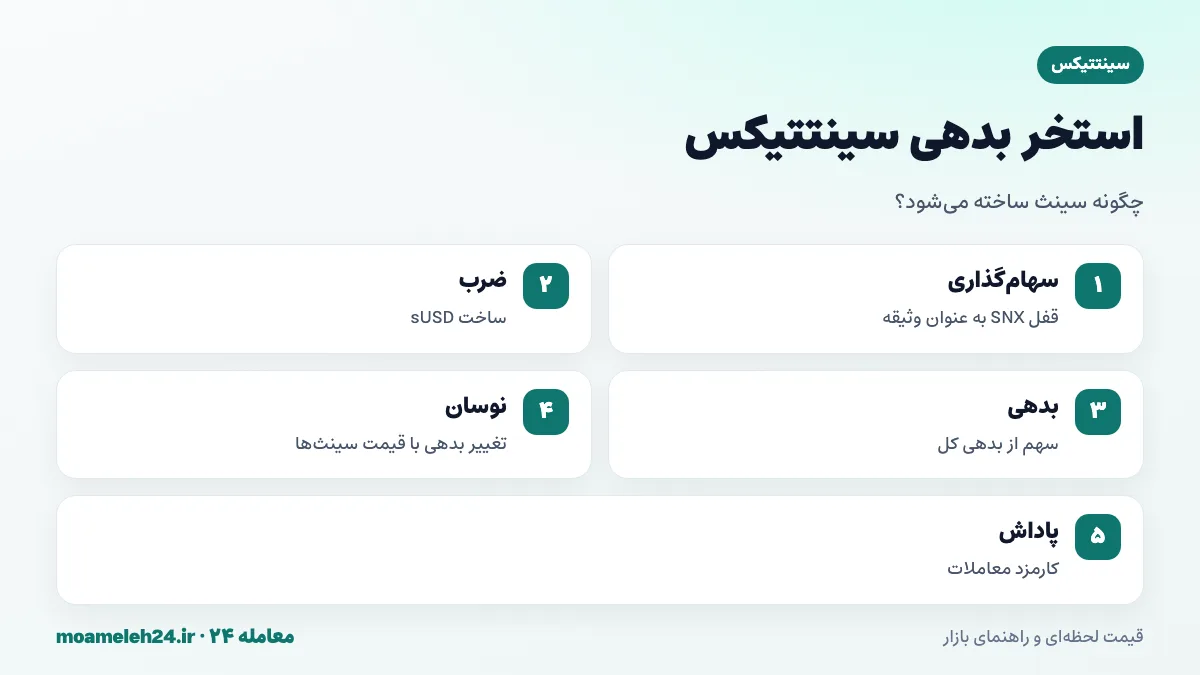
نکتهٔ پیچیده این است که بدهی هر سهامگذار ثابت نیست. اگر کاربران دیگر sUSD خود را به sBTC تبدیل کنند و بیتکوین رشد کند، ارزش کل سینثها و در نتیجه بدهی کل بالا میرود؛ حتی اگر خود شما هیچ کاری نکرده باشید. یعنی سهامگذاران SNX در واقع «طرف مقابل» همهٔ معاملات در سیستم هستند. در ازای این ریسک، آنها کارمزد معاملات و پاداشهای SNX دریافت میکردند. این سازوکار درک دشواری دارد و بسیاری از سهامگذاران از ریسک واقعی آن آگاه نبودند.
نسبت وثیقه و ضرورت وثیقهگذاری بالا
چون سینثها با SNX پشتیبانی میشوند و SNX خود توکنی پرنوسان است، سیستم به «وثیقهگذاری بسیار بالا» نیاز داشت. در دورههایی، سهامگذاران باید حداقل چهار برابر ارزش sUSD ضربشده، SNX قفل میکردند؛ یعنی نسبت وثیقهٔ چهارصد درصد. این نسبت از طریق حاکمیت بارها تغییر کرده است. اگر نسبت وثیقهٔ یک سهامگذار از حد مجاز پایینتر میرفت، نمیتوانست پاداش دریافت کند و در صورت افت بیشتر، در معرض انحلال قرار میگرفت.
این وثیقهگذاری سنگین، سرمایهٔ زیادی را قفل میکرد و کارایی سیستم را پایین میآورد. اما در عین حال، تقاضای ساختاری برای SNX ایجاد میکرد: هر کس میخواست سینث ضرب کند یا پاداش بگیرد، باید SNX بخرد و قفل کند. در نسخههای جدیدتر، سینتتیکس امکان استفاده از داراییهای دیگر مانند اتریوم را هم به عنوان وثیقه فراهم کرده است.
پیشگام استخراج نقدینگی
در ژوئیهٔ ۲۰۱۹، یک سال پیش از تابستان امور مالی غیرمتمرکز، سینتتیکس برنامهای را آغاز کرد که بعدها الگوی کل صنعت شد. پروتکل به کاربرانی که در استخر sETH و اتریوم در یونیسواپ نقدینگی تأمین میکردند، پاداش SNX پرداخت کرد. هدف این بود که بازار عمیقی برای sETH ایجاد شود. این برنامه یکی از نخستین نمونههای «استخراج نقدینگی» بود.
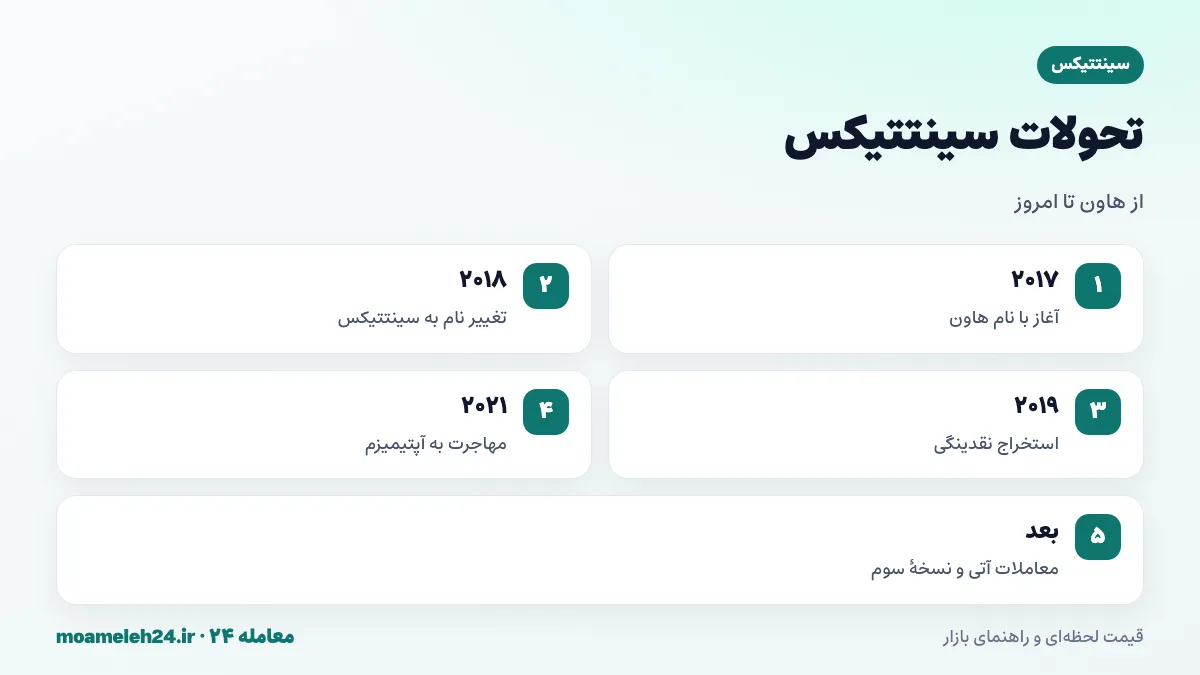
یک سال بعد، وقتی کامپاند توکن COMP را با الگویی مشابه توزیع کرد، این مدل به یکی از محرکهای اصلی امور مالی غیرمتمرکز تبدیل شد. سینتتیکس همچنین از نخستین پروتکلهایی بود که تورم توکن را برای پاداش دادن به سهامگذاران به کار گرفت. بسیاری از مفاهیمی که امروز بدیهی به نظر میرسند، در سینتتیکس آزمایش شدند؛ گاهی با موفقیت و گاهی با درسهایی تلخ.
حادثهٔ اوراکل ۲۰۱۹
سینثها برای دنبال کردن قیمت داراییها به «اوراکل» نیاز دارند؛ منبع دادهای که قیمتهای دنیای بیرون را به بلاکچین میآورد. در ژوئن ۲۰۱۹، اوراکل سینتتیکس به دلیل خطا در یکی از منابع داده، قیمت ون کره جنوبی را هزار برابر بیشتر از مقدار واقعی گزارش کرد. یک ربات معاملاتی از این خطا استفاده کرد و در مدت کوتاهی، سود کاغذی بیش از یک میلیارد دلار به دست آورد.
خوشبختانه تیم سینتتیکس به سرعت خطا را شناسایی کرد و با صاحب ربات به توافق رسید؛ او در ازای دریافت یک پاداش کشف باگ، سود حاصل را بازگرداند. پس از این رخداد، سینتتیکس به استفاده از اوراکلهای غیرمتمرکز مانند چینلینک روی آورد. این حادثه یکی از نخستین هشدارها دربارهٔ ریسک اوراکل در امور مالی غیرمتمرکز بود؛ ریسکی که بعدها در بسیاری از هکها نقش اصلی داشت.
«اجرای پیشاپیش» و چالشهای اوراکل
یکی از مشکلات مداوم سینتتیکس، پدیدهٔ «اجرای پیشاپیش» بود. چون بهروزرسانی قیمتها در اوراکل با کمی تأخیر روی بلاکچین ثبت میشد، معاملهگران حرفهای میتوانستند تغییر قیمت را در بازارهای متمرکز ببینند و پیش از بهروزرسانی اوراکل، در سینتتیکس با قیمت قدیمی معامله کنند. سود این معاملهگران مستقیماً از جیب سهامگذاران SNX، که طرف مقابل همهٔ معاملات بودند، تأمین میشد.
سینتتیکس برای مقابله با این مشکل، سازوکارهای مختلفی مانند دورهٔ انتظار پس از معامله، کارمزدهای پویا و اوراکلهای سریعتر را معرفی کرد. این تجربه، درس مهمی برای همهٔ پروتکلهای مشتقات غیرمتمرکز بود: وقتی قیمت از بیرون میآید، هر تأخیری میتواند فرصت سوءاستفاده ایجاد کند.
مهاجرت به آپتیمیزم و معاملات آتی
کارمزدهای بالای اتریوم در سال ۲۰۲۱، معاملات در سینتتیکس را برای بسیاری از کاربران گران کرده بود. سینتتیکس از نخستین پروتکلهایی بود که به لایهٔ دوم «آپتیمیزم» مهاجرت کرد و حتی در توسعهٔ آن نقش داشت. پس از مهاجرت، تمرکز سینتتیکس به سمت «معاملات آتی دائمی» تغییر کرد؛ قراردادهایی که امکان معامله با اهرم روی قیمت داراییها را بدون تاریخ انقضا فراهم میکنند.
معاملات آتی سینتتیکس از طریق رابطهای کاربری شخص ثالث مانند «کوئنتا» و پلتفرمهای دیگر ارائه شد و در دورههایی، حجم معاملات روزانهٔ قابل توجهی داشت. سینتتیکس در این مدل، نقش «زیرساخت نقدینگی» را بازی میکرد و رابطهای کاربری، معاملهگران را جذب میکردند. این تقسیم کار، بخشی از فلسفهٔ ماژولار سینتتیکس بود.
سینتتیکس نسخهٔ سوم
سینتتیکس نسخهٔ سوم، بازطراحی گستردهای از پروتکل است. در این نسخه، امکان استفاده از وثیقههای متنوع به جای فقط SNX، بازارهای مستقل با تنظیمات جداگانه و ساختار ماژولارتر فراهم شده است. هدف این بود که سینتتیکس انعطاف بیشتری داشته باشد، کارایی سرمایه افزایش یابد و توسعهدهندگان بتوانند محصولات جدیدی روی آن بسازند.
نسخهٔ سوم روی چندین شبکه، از جمله بیس و آربیتروم، مستقر شده است. سینتتیکس در سالهای اخیر همچنین تلاش کرده معاملات آتی را به شبکهٔ اصلی اتریوم بازگرداند و محصولات خود را مستقیماً به معاملهگران عرضه کند. این تغییرات مداوم نشان میدهد پروتکل همچنان در جستوجوی مدل پایدار است.
اقتصاد توکن SNX
SNX در سالهای اولیه تورم بالایی داشت: توکنهای جدید هر هفته ضرب و به سهامگذاران پرداخت میشد تا آنها را برای پذیرش ریسک استخر بدهی تشویق کند. این تورم به تدریج کاهش یافت و در سالهای اخیر، از طریق حاکمیت، کاهش شدید یا توقف آن مطرح و تصویب شد. پروتکل به جای تورم، به کارمزدهای معاملات به عنوان منبع اصلی پاداش سهامگذاران تکیه کرده است.
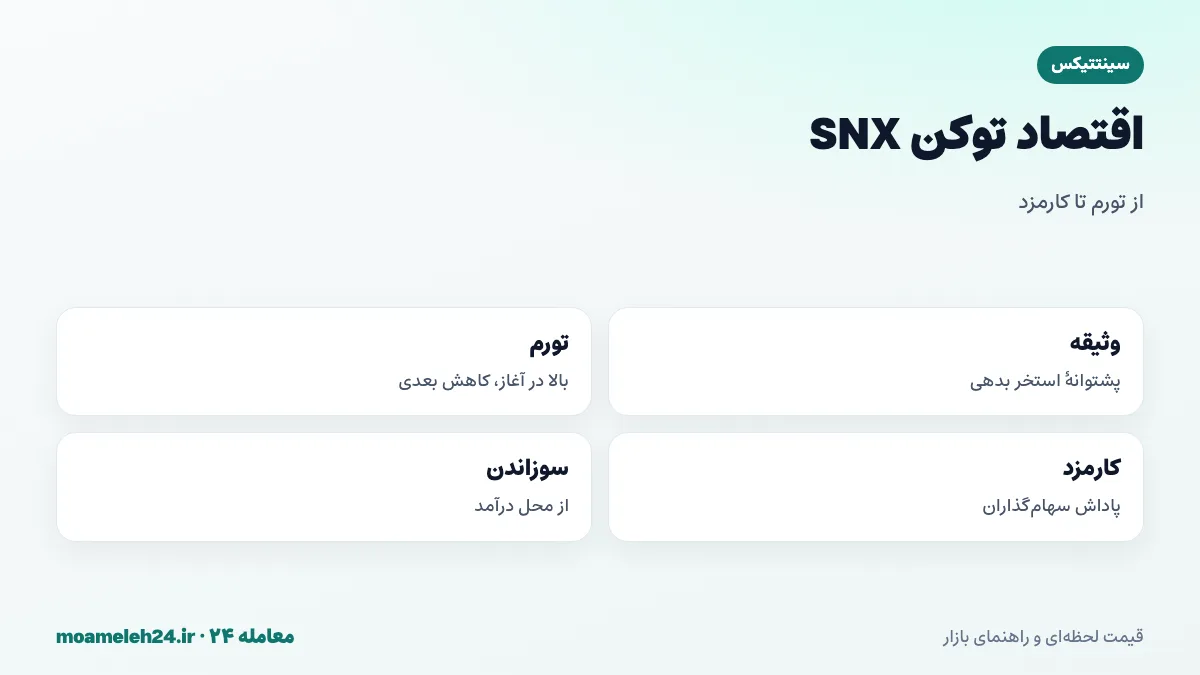
سینتتیکس همچنین سازوکارهایی برای خرید و سوزاندن SNX از محل درآمد کارمزدها معرفی کرده است. نقش SNX در سیستم، از وثیقهٔ اصلی و انحصاری، به یکی از گزینههای وثیقه و توکن حاکمیتی تغییر کرده است. این تحول برای ارزشگذاری SNX اهمیت زیادی دارد؛ چون تقاضای ساختاری که از لزوم قفل کردن SNX میآمد، ممکن است کاهش یابد.
حاکمیت سینتتیکس
سینتتیکس سیستم حاکمیت متفاوتی دارد. به جای رأیگیری مستقیم همهٔ دارندگان توکن دربارهٔ هر پیشنهاد، سهامگذاران SNX اعضای «شوراها» را انتخاب میکنند. این شوراها، از جمله شورای اصلی که مسئول تصمیمات فنی و اقتصادی است، پیشنهادهای بهبود سینتتیکس را بررسی و تصویب میکنند. انتخابات شوراها به صورت دورهای برگزار میشود.
این مدل نمایندگی، تصمیمگیری را سریعتر و تخصصیتر میکند، اما منتقدان میگویند قدرت را در دست گروه کوچکی متمرکز میکند. حضور مستمر کین وارویک و چهرههای قدیمی پروژه در تصمیمگیریها هم گاهی مورد بحث بوده است. برای سرمایهگذار، دنبال کردن تصمیمات شوراها راهی برای آگاهی از جهتگیری آیندهٔ پروتکل است.
سینتتیکس در برابر رقبا
در حوزهٔ معاملات آتی غیرمتمرکز، سینتتیکس با رقبای قدرتمندی روبهروست. پلتفرمهایی مانند جیامایکس، دیوایدیایکس و بهویژه هایپرلیکوئید، سهم بزرگی از بازار را به دست آوردهاند. هایپرلیکوئید با زنجیرهٔ اختصاصی و تجربهٔ کاربری شبیه صرافیهای متمرکز، در سالهای اخیر به رهبر بلامنازع این حوزه تبدیل شده است.
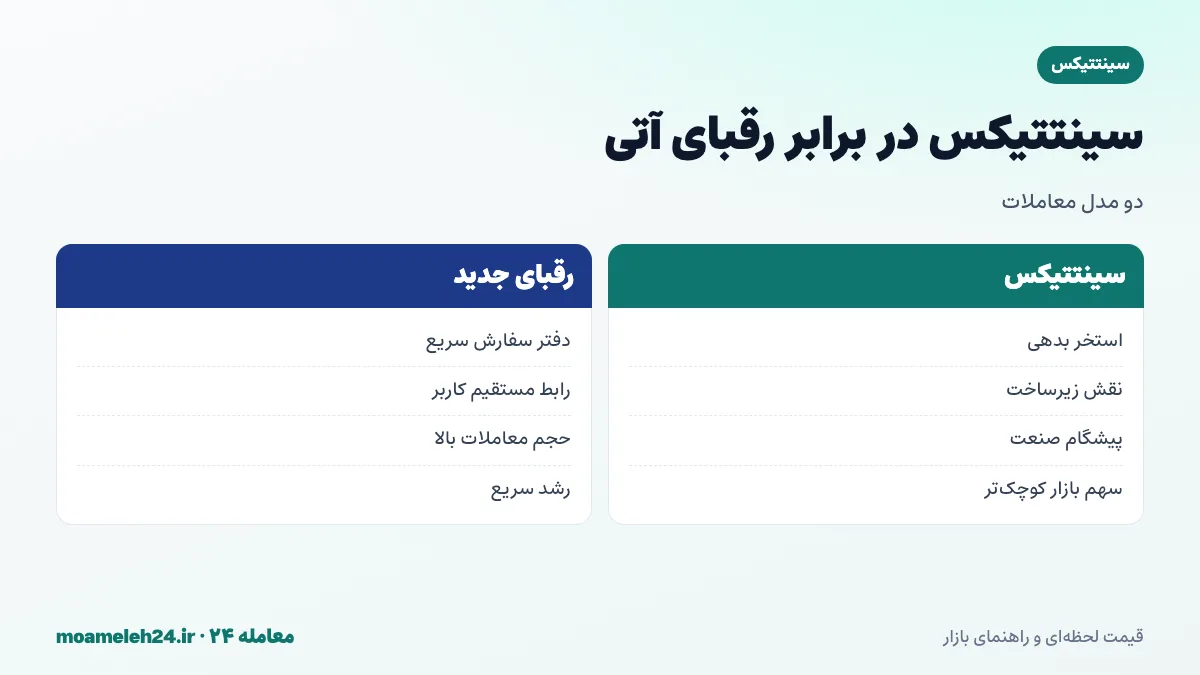
در حوزهٔ استیبلکوینهای غیرمتمرکز، sUSD با رقبایی مانند دای و استیبلکوینهای جدیدتر رقابت میکند و سهم کوچکی دارد. sUSD در دورههایی، از جمله در سال ۲۰۲۵، از برابری با دلار فاصله گرفت و این موضوع نگرانیهایی دربارهٔ پایداری آن ایجاد کرد. سینتتیکس برای حفظ جایگاه خود، باید محصولی ارائه دهد که به اندازهٔ کافی متمایز و رقابتی باشد.
درسهای سینتتیکس برای سرمایهگذاران
داستان سینتتیکس چند درس مهم دارد. اول، پیچیدگی ریسک دارد: بسیاری از سهامگذاران SNX، ریسک استخر بدهی را به درستی درک نمیکردند و تنها پاداشها را میدیدند. دوم، پاداشهای تورمی، هزینهای پنهان دارند که دارندگان غیرفعال آن را با رقیق شدن سهمشان میپردازند. سوم، نوآوری پیشگامانه تضمینی برای حفظ سهم بازار نیست؛ رقبای جدیدتر گاهی ایدههای پیشگامان را بهتر اجرا میکنند.
با این حال، سینتتیکس سهم بزرگی در شکلگیری امور مالی غیرمتمرکز داشته و تیم آن بارها نشان داده توانایی بازطراحی و تطبیق با شرایط جدید را دارد. سرنوشت SNX به موفقیت آخرین مرحلهٔ این بازطراحیها بستگی دارد.
یک مثال عددی از ریسک استخر بدهی
فرض کنید کل بدهی سیستم سینتتیکس صد میلیون دلار است و شما با ضرب ده هزار دلار sUSD، یک دههزارم آن را بر عهده دارید. حالا تصور کنید نیمی از کل سینثهای سیستم به sBTC تبدیل شده و بیتکوین در یک ماه پنجاه درصد رشد میکند. ارزش سینثها و بدهی کل به حدود صد و بیست و پنج میلیون دلار میرسد و سهم شما از بدهی به دوازده و نیم هزار دلار افزایش مییابد؛ در حالی که شما فقط sUSD نگه داشتهاید.
برعکس، اگر بیتکوین افت کند، بدهی شما کاهش مییابد و سود میکنید. به همین دلیل، سهامگذاران حرفهای سینتتیکس اغلب سعی میکنند ترکیب داراییهای خود را شبیه ترکیب استخر بدهی نگه دارند تا از این نوسان محافظت شوند. این کار به دانش و مدیریت فعال نیاز دارد و برای سرمایهگذار عادی ساده نیست؛ یکی از دلایلی که سینتتیکس در نسخههای جدید سعی کرده این پیچیدگی را کاهش دهد.
چرا سینثها لغزش قیمت نداشتند؟
یکی از ویژگیهای جذاب سینثها در دورههای اولیه، مبادله «بدون لغزش» بود. در صرافیهای غیرمتمرکز معمولی، معاملهٔ بزرگ قیمت استخر را جابهجا میکند. اما در سینتتیکس، تبدیل sUSD به sETH مستقیماً با قیمت اوراکل انجام میشد و هیچ استخر نقدینگیای وجود نداشت که قیمت را تغییر دهد. طرف مقابل معامله، کل استخر بدهی بود.
این ویژگی برای معاملهگران بزرگ بسیار جذاب بود و برخی پروتکلها از آن برای مبادلهٔ حجمهای بزرگ میان داراییها استفاده میکردند. اما همانطور که دیدیم، همین طراحی سینتتیکس را در برابر اجرای پیشاپیش و خطاهای اوراکل آسیبپذیر میکرد. هر مزیتی در طراحی پروتکلهای مالی، معمولاً هزینه یا ریسکی متناظر دارد.
نرخ منصفانهٔ SNX در ایران
برای ارزیابی قیمت صرافیها، قیمت دلاری SNX را در نرخ لحظهای تتر ضرب کنید. چون حجم معاملات SNX در بازار داخلی محدود است، اختلاف چنددرصدی میان صرافیها دور از انتظار نیست؛ پیش از خرید چند صرافی را مقایسه کنید.
SNX هم روی اتریوم و هم روی لایههای دوم مانند آپتیمیزم و بیس وجود دارد. هنگام برداشت، شبکه را با دقت انتخاب کنید و مطمئن شوید کیف پول مقصد آن را پشتیبانی میکند. برداشت روی لایههای دوم معمولاً کارمزد بسیار کمتری از شبکهٔ اصلی اتریوم دارد.
عوامل مؤثر بر قیمت سینتتیکس
SNX از روند کلی بازار رمزارز و بیتکوین تأثیر زیادی میپذیرد. عوامل اختصاصی شامل حجم معاملات آتی روی سینتتیکس، تغییرات اقتصاد توکن و سازوکارهای سوزاندن، تصمیمات شوراها، وضعیت برابری sUSD و رقابت با پلتفرمهای دیگر است.
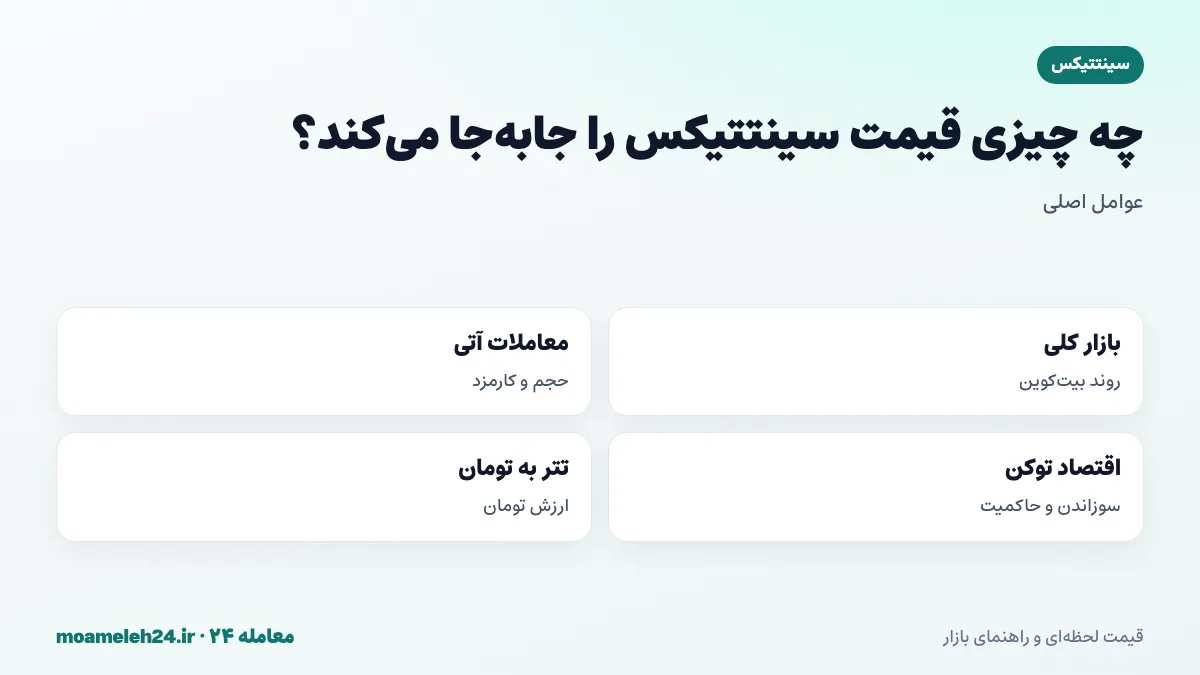
هر اطلاعیهٔ مهم دربارهٔ بازطراحی پروتکل یا ادغام با پروژههای دیگر، میتواند حرکت کوتاهمدت قابل توجهی ایجاد کند. برای خریدار ایرانی، نرخ تتر به تومان هم بخش مستقلی از تغییرات را رقم میزند.
نمودار قیمت سینتتیکس
SNX در سی روز گذشته — تغییر داشته است. در توکنهای امور مالی غیرمتمرکز با تاریخچهٔ بازطراحیهای مکرر، واکنش قیمت به اطلاعیههای حاکمیتی در نمودار ماهانه قابل مشاهده است.
SNX دوازده ماه پیش حدود — تومان قیمت داشت و امروز ۵۵٬۳۱۵ تومان است؛ تغییر سالانه —. بالاترین قیمت پایانی این دوره — تومان (—) و پایینترین — تومان (—) بوده است و نرخ امروز — با آن سقف فاصله دارد. پرشتابترین رشد روزانه — در — و تندترین افت — در — بود.
سینتتیکس در جدول مقایسه
این جدول SNX را با بیتکوین، اتریوم، تتر و طلا مقایسه میکند. برای یکی از قدیمیترین توکنهای امور مالی غیرمتمرکز، مقایسه با اتریوم نشان میدهد آیا بازطراحیهای اخیر تاکنون توانستهاند توجه بازار را جلب کنند.
| دارایی | ۱ ماه | ۳ ماه | ۱ سال |
|---|---|---|---|
| بیت کوین | — | — | — |
| اتریوم | — | — | — |
| تتر | — | — | — |
| طلای ۱۸ عیار | +۱۲٫۸۴٪ | +۴۹٫۱۳٪ | +۱۴۹٫۸۶٪ |
| دلار آمریکا | +۱۵٫۸۹٪ | +۴۳٫۳۳٪ | +۱۵۰٫۶۵٪ |
بازدهی سینتتیکس
کارنامهٔ SNX در یک نگاه: هفتگی —، ماهانه —، سهماهه —، ششماهه — و سالانه —. اختلاف زیاد میان این ارقام، نشانهٔ نوسان بالای SNX است.
| بازه | تاریخ مبدأ | قیمت در آن روز (تومان) | تغییر تا امروز |
|---|---|---|---|
| ۱ هفته | ۲۵ مهر ۱۴۰۵ | — | — |
| ۱ ماه | ۲ مهر ۱۴۰۵ | — | — |
| ۳ ماه | ۳ مرداد ۱۴۰۵ | — | — |
| ۶ ماه | ۵ اردیبهشت ۱۴۰۵ | — | — |
| ۱ سال | ۲ آبان ۱۴۰۴ | — | — |
SNX در فوریهٔ ۲۰۲۱، در آستانهٔ اوج رونق امور مالی غیرمتمرکز، به بالاترین قیمت تاریخ خود رسید. نمودار زیر، فاصلهٔ درصدی هر روز را از بلندترین رکورد پیشین نمایش میدهد.
نمودار توزیع هم نشان میدهد تغییرات روزانهٔ SNX بیشتر در چه محدودهای است.
ریسکهای سرمایهگذاری در سینتتیکس
SNX ریسکهای قابل توجهی دارد: پیچیدگی سازوکار استخر بدهی، رقابت شدید در حوزهٔ معاملات آتی غیرمتمرکز، بازطراحیهای مکرر که آیندهٔ نقش توکن را نامشخص میکند، ریسک اوراکل و قرارداد هوشمند، و ناپایداریهای گذشتهٔ sUSD. سهامگذاری SNX در خود پروتکل هم ریسک انحلال و تغییر بدهی را دارد که بدون درک کامل، میتواند به زیان سنگین منجر شود.
برای کاربران ایرانی، محدودیتهای تحریمی برخی رابطهای کاربری معاملات آتی و نقدشوندگی محدود در صرافیهای داخلی، از ملاحظات مهم است. معاملات آتی با اهرم هم ریسک بسیار بالایی دارد و برای اکثر سرمایهگذاران توصیه نمیشود.
ماشینحساب سینتتیکس به تومان
ده SNX امروز حدود ۵۵۳٬۱۴۹ تومان، صد SNX نزدیک ۵٬۵۳۱٬۴۹۰ تومان و هزار SNX حدود ۵۵٬۳۱۴٬۹۰۰ تومان ارزش دارد. جدول زیر مقادیر دیگر را نشان میدهد.
| مقدار | معادل به تومان |
|---|---|
| ۱٫۰۰ سینتتیکس | ۵۵٬۳۱۵ تومان |
| ۱۰٫۰۰ سینتتیکس | ۵۵۳٬۱۴۹ تومان |
| ۱۰۰٫۰۰ سینتتیکس | ۵٬۵۳۱٬۴۹۰ تومان |
| ۵۰۰٫۰۰ سینتتیکس | ۲۷٬۶۵۷٬۴۵۰ تومان |
| ۱٬۰۰۰٫۰۰ سینتتیکس | ۵۵٬۳۱۴٬۹۰۰ تومان |
| ۵٬۰۰۰٫۰۰ سینتتیکس | ۲۷۶٬۵۷۴٬۵۰۰ تومان |
بایدها و نبایدهای خرید سینتتیکس
پیش از خرید SNX یا سهامگذاری در سینتتیکس این نکات را مرور کنید.
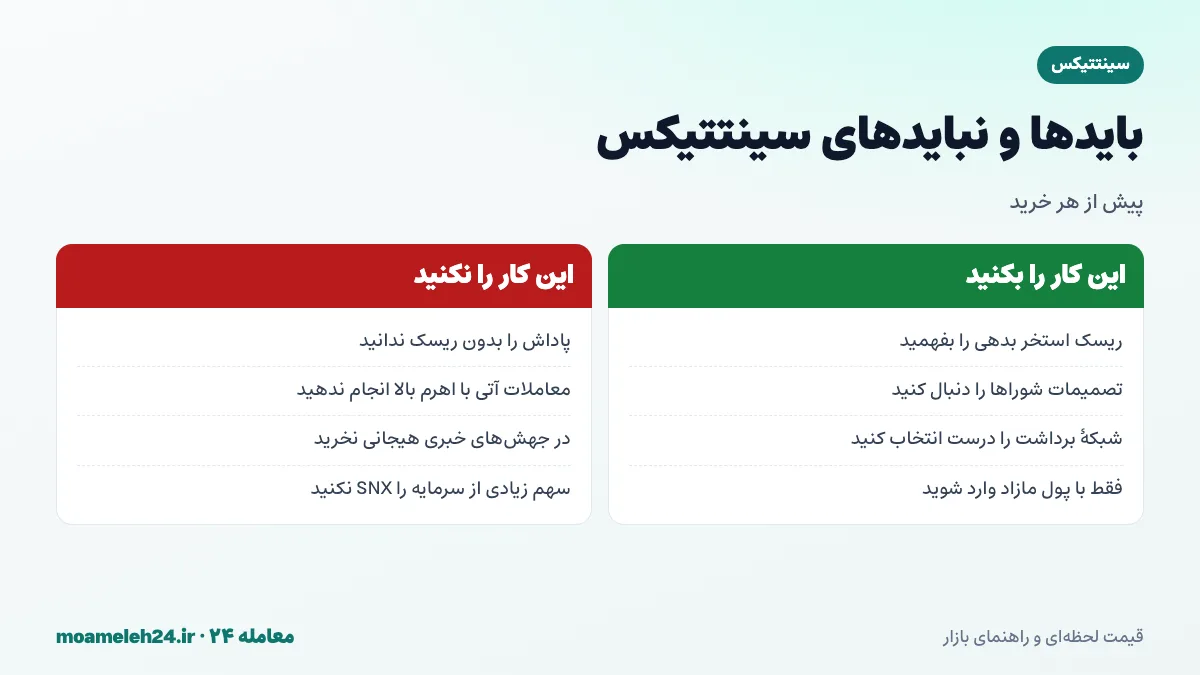
به طور خلاصه: پیش از سهامگذاری، ریسک استخر بدهی را کامل بفهمید، تصمیمات شوراها را دنبال کنید، از معاملات آتی با اهرم بالا دوری کنید و سهم SNX را در سبد خود کوچک نگه دارید.
میانگین ماهانهٔ قیمت سینتتیکس
جدول میانگین ماهانه، مسیر SNX را در مقیاس بزرگتر نشان میدهد و برای سنجش اثر بازطراحیهای پروتکل بر روند قیمت، مفید است.
| ماه | میانگین | بیشترین | کمترین |
|---|
جمعبندی
سینتتیکس پروتکلی پیشگام در امور مالی غیرمتمرکز است که با داراییهای مصنوعی، استخر بدهی و استخراج نقدینگی، بسیاری از ایدههای امروز صنعت را آزمایش کرد. حادثهٔ اوراکل ۲۰۱۹، مهاجرت به آپتیمیزم، تمرکز بر معاملات آتی و نسخهٔ سوم، فصلهای مهم داستان آن هستند. قیمت تومانی SNX از ضرب قیمت جهانی در نرخ تتر به دست میآید.
سینتتیکس جایگاه تاریخی محکمی دارد، اما در بازار امروز باید با رقبای جدید و سریعتر رقابت کند. اگر به SNX علاقه دارید، پیچیدگیها و ریسکهای آن را جدی بگیرید و با احتیاط وارد شوید. قیمت لحظهای و نمودارهای بهروز SNX را در معامله ۲۴ ببینید.