

صندوق طلای گوهر در آخرین معاملات بورس کالا با قیمت ۱۵٬۷۶۹ ریال برای هر واحد معامله شده و تغییر آن نسبت به جلسهٔ قبل ۱٫۱۲٪ افزایش است. گوهر یکی از صندوقهای طلای فعال است که داراییاش را در گواهیهای سپردهٔ طلا نگه میدارد. در فرهنگ ایرانی، هدیهٔ طلا به کودکان، از سکهٔ تولد تا عیدی نوروز، سنتی دیرینه است. اما سکههای کوچک، حباب و هزینهٔ بالایی دارند و نگهداریشان در خانه هم بیدغدغه نیست. صندوق طلا، ابزاری مدرن برای همان هدف قدیمی است: ساختن پساندازی طلایی برای آیندهٔ فرزندان، از روز تولد تا بزرگسالی. در این صفحه، با محوریت گوهر، نحوهٔ ساختن پسانداز طلایی برای کودکان را گامبهگام توضیح میدهیم و قیمت روز، نمودارها و آمار تاریخی گوهر را هم بررسی میکنیم.
- قیمت هر واحد: ۱۵٬۷۶۹ ریال (+۱٫۱۲٪)
- کف و سقف امروز: ۱۵٬۶۷۴ و ۱۵٬۷۹۴ ریال
- میانگین سی روز: ۳۹۵٬۶۶۳ ریال
- تغییر ششماهه: −۹۸٫۲۳٪ · تغییر یکساله: —
قیمت صندوق طلای گوهر؛ شنبه ۲ آبان ۱۴۰۵
در معاملات امروز، قیمت واحدهای گوهر میان ۱۵٬۶۷۴ و ۱۵٬۷۹۴ ریال در نوسان بود و سرانجام روی ۱۵٬۷۶۹ ریال بسته شد. رقم مرجع جلسهٔ قبل ۱۵٬۵۹۵ ریال بود و تغییر امروز +۱٫۱۲٪ است.
در سی جلسهٔ اخیر، گوهر ۷ روز صعودی و ۹ روز نزولی داشته است. میانگین قیمت ماه ۳۹۵٬۶۶۳ ریال و نوسان روزانهٔ متوسط ۷٫۱۳٪ بوده است.
چرا پسانداز طلایی برای کودکان؟
کودکی که امروز متولد میشود، حدود دو دهه بعد به سن دانشگاه، ازدواج یا شروع زندگی مستقل میرسد. در این مدت طولانی، تورم ارزش پول نقد را بهشدت کاهش میدهد. پساندازی که به طلا گره خورده باشد، تمایل دارد ارزش خود را در برابر تورم و کاهش ارزش ریال بهتر حفظ کند. علاوه بر این، افق بلند، اثر نوسانهای کوتاهمدت قیمت طلا را کاهش میدهد و فرصت میدهد پسانداز بهتدریج و با مبالغ کوچک ساخته شود.
صندوق طلا در برابر سکههای کوچک
سنت رایج، هدیهٔ ربع سکه یا سکههای پارسیان کوچک به کودکان است. این سکهها، ارزش نمادین بالایی دارند، اما از نظر اقتصادی، حباب و اجرت آنها نسبت به وزن طلا زیاد است و هنگام فروش، بخشی از ارزش از دست میرود. صندوق طلا، هر مبلغی را بدون هزینهٔ ساخت به دارایی طلایی تبدیل میکند. ترکیبی رایج، این است که سکهٔ نمادین در مناسبتهای خاص هدیه داده شود و پسانداز اصلی در صندوق ساخته شود.
گام اول: کد بورسی برای کودک
برای اینکه پسانداز به نام کودک ثبت شود، باید برای او کد بورسی دریافت کنید. برای کودکان زیر سن قانونی، این کار با حضور یا احراز هویت ولی قانونی، معمولاً پدر، انجام میشود. ثبتنام در سامانهٔ سجام برای کودک و سپس افتتاح حساب در یک کارگزاری، مراحل اصلیاند. مدیریت حساب تا رسیدن کودک به سن قانونی، با ولی است. جزئیات دقیق فرایند را از کارگزار خود بپرسید.
گام دوم: برنامهٔ خرید
یک برنامهٔ ساده تعریف کنید: مثلاً هر ماه مبلغ کوچکی، یا در هر مناسبت مهم، مانند تولد، نوروز و پایان سال تحصیلی، مبلغ مشخصی. برخی خانوادهها، عیدیهای نقدی که اقوام به کودک میدهند را هم به خرید واحد صندوق اختصاص میدهند. ثبات برنامه، مهمتر از بزرگی مبلغ است؛ مبالغ کوچک و منظم، در طول دو دهه به رقم قابل توجهی میرسند.
گام سوم: ثبت و مستندسازی
برای هر خرید، تاریخ، مبلغ و مناسبت را در یک دفترچه یا صفحهگسترده ثبت کنید. این ثبت، هم پیگیری را آسان میکند و هم سالها بعد، برای فرزند یادگاری ارزشمند است؛ میتواند ببیند هر بخش از پساندازش، هدیهٔ کدام مناسبت یا کدام عضو خانواده بوده است. اگر اقوام هم در این پسانداز مشارکت میکنند، نام آنها را هم ثبت کنید.
مشارکت پدربزرگها و مادربزرگها
بسیاری از بزرگترهای خانواده، دوست دارند برای نوهها هدیهای ماندگار بدهند. به جای هدیهٔ نقدی که ممکن است سریع خرج شود، میتوانید پیشنهاد دهید مبلغ هدیه به حساب کارگزاری کودک واریز و به واحد صندوق طلا تبدیل شود. این روش، هدیه را به بخشی از آیندهٔ کودک تبدیل میکند و بزرگترها هم از دیدن رشد آن لذت میبرند.
محاسبهٔ یک نمونهٔ فرضی
فرض کنید از تولد کودک، هر ماه مبلغ ثابتی صرف خرید واحد صندوق طلا شود و در هر تولد و نوروز هم مبلغی اضافه گردد. در هجده سال، دویست و شانزده خرید ماهانه و سیوشش خرید مناسبتی انجام میشود. حتی اگر مبلغ هر خرید کوچک باشد، مجموع آن در کنار رشد احتمالی ارزش طلا، میتواند بخش قابل توجهی از هزینهٔ تحصیل یا شروع زندگی مستقل را پوشش دهد. البته بازدهی آینده تضمینشده نیست.
آموزش مالی از طریق پسانداز
وقتی کودک به سن مدرسه رسید، میتوانید او را با پساندازش آشنا کنید. نشان دادن رشد دارایی در طول سالها، مفاهیمی مانند صبر، ارزش زمان و تورم را بهصورت عملی آموزش میدهد. میتوانید او را تشویق کنید بخشی از پول توجیبیاش را هم به این پسانداز اضافه کند. این تجربه، پایهٔ انضباط مالی در بزرگسالی است.
زمان استفاده از پسانداز
پسانداز طلایی کودک، معمولاً برای اهدافی مانند هزینهٔ دانشگاه، شروع کار، کمک به ازدواج یا خرید نخستین خانه در نظر گرفته میشود. وقتی زمان استفاده نزدیک شد، از چند ماه قبل، فروش تدریجی را آغاز کنید تا ریسک فروش در یک روز نامناسب کاهش یابد. اگر فرزند به سن قانونی رسیده، تصمیم دربارهٔ نحوهٔ استفاده را با مشارکت او بگیرید.
انتقال مدیریت به فرزند
با رسیدن فرزند به سن قانونی، مدیریت حساب کارگزاری و داراییها به خود او منتقل میشود. این لحظه، فرصتی است تا مسئولیت مالی را بهطور رسمی به او بسپارید و دربارهٔ برنامههای آینده با او گفتوگو کنید. اگر از سالها پیش او را با پسانداز آشنا کردهاید، این انتقال طبیعیتر و آگاهانهتر خواهد بود.
گوهر در کنار دیگر صندوقها
برای پسانداز بلندمدت کودک، کارمزد پایین اولویت مهمی است؛ چون اثر انباشتهٔ آن در دو دهه بسیار بزرگ میشود. گوهر را با صندوقهایی مانند عیار، تابش و گلدیس از نظر کارمزد، اندازه و نقدشوندگی مقایسه کنید.
نمودار یکماههٔ گوهر
قیمت گوهر در سی روز گذشته −۹۸٫۶۰٪ تغییر کرده است.
یک سال از نگاه پسانداز کودک
اگر نخستین هدیهٔ تولد کودک دقیقاً یک سال پیش به واحد گوهر تبدیل شده بود، هر واحد حدود — ریال خریده شده و اکنون ۱۵٬۷۶۹ ریال میارزد؛ تغییری برابر —. در این مدت، بیشترین قیمت ۱٬۱۴۵٬۰۰۰ ریال در ۴ مهر ۱۴۰۵ و کمترین ۱۵٬۱۵۵ ریال در ۲۱ مهر ۱۴۰۵ بوده و نرخ امروز −۹۸٫۶۲٪ با آن بیشینه فاصله دارد.
برای پساندازی با افق هجدهساله، نوسانهای یک سال اهمیت محدودی دارد؛ روند بلندمدت، تعیینکننده است.
بازدهی گوهر در بازههای مختلف
تغییر یکهفتهای +۱٫۷۷٪ و سهماهه −۹۸٫۲۳٪ است:
| بازه | تاریخ مبدأ | قیمت در آن روز (ریال) | تغییر تا امروز |
|---|---|---|---|
| ۱ هفته | ۲۲ مهر ۱۴۰۵ | ۱۵٬۴۹۵ | +۱٫۷۷٪ |
| ۱ ماه | ۳۰ شهریور ۱۴۰۵ | ۱٬۱۲۶٬۴۵۷ | −۹۸٫۶۰٪ |
| ۳ ماه | ۳۱ تیر ۱۴۰۵ | ۸۹۱٬۳۰۲ | −۹۸٫۲۳٪ |
| ۶ ماه | ۲ اردیبهشت ۱۴۰۵ | ۸۹۱٬۰۰۰ | −۹۸٫۲۳٪ |
| ۱ سال | ۲۹ مهر ۱۴۰۴ | — | — |
گوهر در کنار دیگر داراییها
جدول زیر بازدهی گوهر را با صندوق عیار، گواهی سکه، طلای ۱۸ عیار، سکه امامی و دلار مقایسه میکند:
| دارایی | ۱ ماه | ۳ ماه | ۱ سال |
|---|---|---|---|
| صندوق طلای عیار | +۱۱٫۸۴٪ | +۴۰٫۵۲٪ | — |
| گواهی سپرده سکه طلا | +۱۲٫۹۲٪ | +۴۱٫۱۲٪ | — |
| طلای ۱۸ عیار | +۱۴٫۸۳٪ | +۴۳٫۲۵٪ | +۱۴۹٫۴۸٪ |
| سکه امامی | +۱۷٫۰۹٪ | +۴۴٫۹۵٪ | +۱۴۲٫۰۳٪ |
| دلار آمریکا | +۱۷٫۸۱٪ | +۴۱٫۳۲٪ | +۱۴۹٫۷۱٪ |
این مقایسه نشان میدهد پسانداز طلایی کودک، در دورههای مختلف، در برابر نگهداری سکه یا دلار چگونه عمل کرده است.
آمار ماهانهٔ گوهر
جدول زیر میانگین و دامنهٔ قیمت ماهانه را نشان میدهد:
| ماه | میانگین | بیشترین | کمترین |
|---|---|---|---|
| مهر ۱۴۰۵ | ۳۵۶٬۸۰۳ | ۱٬۱۴۵٬۰۰۰ | ۱۵٬۱۵۵ |
| شهریور ۱۴۰۵ | ۱٬۰۸۴٬۸۹۵ | ۱٬۱۳۴٬۰۰۲ | ۹۹۷٬۰۰۰ |
| مرداد ۱۴۰۵ | ۸۹۴٬۷۵۲ | ۱٬۰۰۵٬۶۶۷ | ۸۶۱٬۵۰۰ |
| تیر ۱۴۰۵ | ۸۲۷٬۴۸۴ | ۹۰۲٬۸۰۷ | ۷۴۸٬۸۷۷ |
| خرداد ۱۴۰۵ | ۸۴۳٬۱۷۲ | ۸۹۴٬۵۹۰ | ۷۴۷٬۹۹۰ |
| اردیبهشت ۱۴۰۵ | ۹۱۷٬۵۱۰ | ۹۱۷٬۵۱۰ | ۹۱۷٬۵۱۰ |
| اسفند ۱۴۰۴ | ۹۰۶٬۸۷۰ | ۹۲۴٬۸۰۰ | ۸۹۱٬۰۰۰ |
ثبت قیمت گوهر در آرشیو ما از ۳ اسفند ۱۴۰۴ با رقم ۹۲۴٬۸۰۰ ریال آغاز شده و تا امروز −۹۸٫۲۹٪ تغییر کرده است.
ارزش واحدهای گوهر
به قیمت امروز، یک واحد ۱۵٬۷۶۹ ریال، صد واحد ۱٬۵۷۶٬۹۰۰ ریال و هزار واحد ۱۵٬۷۶۹٬۰۰۰ ریال است:
| مقدار | ارزش به ریال |
|---|---|
| ۱ واحد | ۱۵٬۷۶۹ ریال |
| ۱۰۰ واحد | ۱٬۵۷۶٬۹۰۰ ریال |
| ۱٬۰۰۰ واحد | ۱۵٬۷۶۹٬۰۰۰ ریال |
| ۱۰٬۰۰۰ واحد | ۱۵۷٬۶۹۰٬۰۰۰ ریال |
افتهای تاریخی گوهر
نمودار زیر عمق افت قیمت از سقفهای قبلی را نشان میدهد.
طی دوازده ماه، پرشتابترین جهش یکروزهٔ گوهر +۶٫۲۴٪ بود که در ۷ تیر ۱۴۰۵ رخ داد و تندترین عقبنشینی −۹۸٫۲۱٪ در ۱۱ مهر ۱۴۰۵. پدر و مادری که برای فرزندشان پسانداز میکنند، میتوانند روزهای افت را فرصتی برای افزودن واحدهای ارزانتر به سبد کودک ببینند.
عوامل مؤثر بر قیمت گوهر
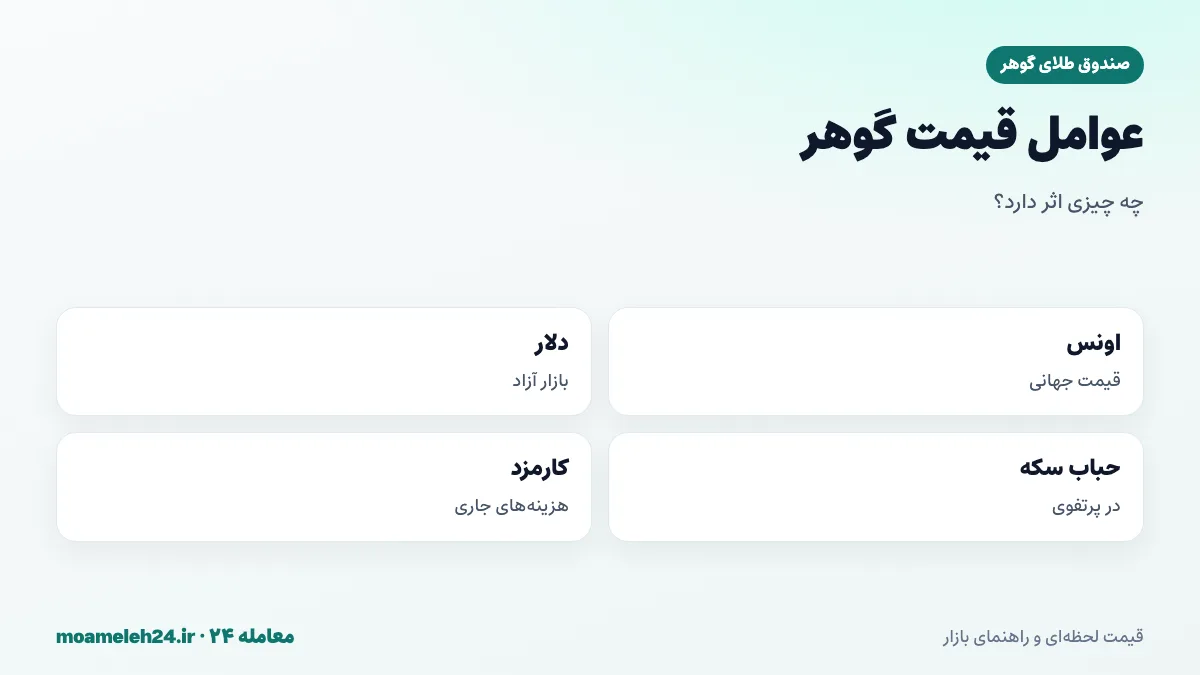
اونس جهانی، نرخ دلار، حباب سکه در پرتفوی، حباب صندوق و کارمزدهای جاری، عوامل اصلی قیمت گوهرند.
عدالت میان فرزندان
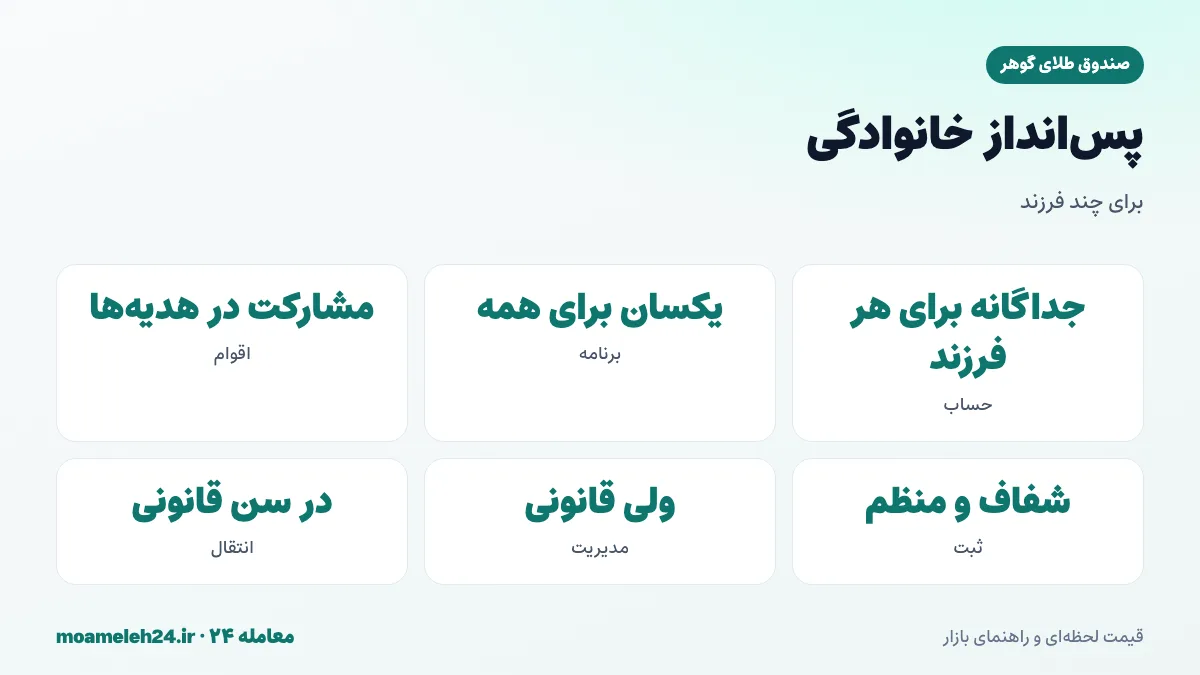
در خانوادههایی با چند فرزند، بهتر است برای هر کدام کد بورسی و برنامهٔ پسانداز جداگانه داشته باشید. برنامه را برای همه یکسان تعریف کنید؛ مثلاً همان مبلغ ماهانه یا همان مبلغ در هر مناسبت. اگر فرزندان اختلاف سنی دارند، فرزند بزرگتر طبیعتاً زودتر شروع کرده است؛ اما با یکسان بودن برنامه، احساس تبعیض پیش نمیآید.
پسانداز طلایی و هدیههای سنتی
پسانداز در صندوق طلا، جایگزین کامل هدیههای سنتی نیست. سکهای که در روز تولد یا عقد به فرزند هدیه داده میشود، ارزش عاطفی و نمادینی دارد که واحد صندوق ندارد. میتوانید این دو را ترکیب کنید: پسانداز اصلی در صندوق، و هدیههای نمادین بهصورت ربع سکه یا سکه پارسیان در مناسبتهای خاص.
ریسکهای پسانداز طلایی کودک
پسانداز طلایی، ریسک قیمت طلا و دلار را دارد. اگر در سالهای پایانی، درست پیش از زمان نیاز، قیمت طلا افت کند، ارزش پسانداز کاهش مییابد. به همین دلیل، فروش تدریجی از چند ماه قبل از موعد توصیه میشود. ریسک حباب و نقدشوندگی هم مانند سایر صندوقهاست. این صفحه آموزشی است و توصیهٔ سرمایهگذاری ارائه نمیکند.
تنوع در پسانداز کودک
برخی خانوادهها، پسانداز کودک را فقط در طلا نگه نمیدارند و بخشی از آن را در صندوقهای سهامی یا درآمد ثابت سرمایهگذاری میکنند. این تنوع، ریسک وابستگی به یک دارایی را کاهش میدهد. سهم طلا، بسته به دیدگاه و ریسکپذیری والدین تعیین میشود. در هر حال، طلا به دلیل نقش حفاظتی در برابر تورم، معمولاً بخشی از این سبد را تشکیل میدهد.
نگهداری اطلاعات حساب
اطلاعات ورود به سامانهٔ کارگزاری و سجام کودک را در جای امنی نگهداری کنید و دستکم یک عضو مورد اعتماد دیگر خانواده را از وجود این حساب آگاه کنید. در صورت بروز اتفاق برای والدین، آگاهی دیگران از این دارایی، دسترسی فرزند به آن را تضمین میکند. نسخهای از مدارک مربوط را هم در کنار سایر اسناد مهم خانوادگی نگه دارید.
چه زمانی شروع کنیم؟
بهترین زمان برای شروع پسانداز طلایی کودک، هرچه زودتر است؛ ترجیحاً از سال اول تولد. هرچه افق طولانیتر باشد، مبالغ کوچکتر کفایت میکند و اثر نوسانهای کوتاهمدت کمتر میشود. اما اگر فرزند شما بزرگتر است، دیر نیست؛ حتی پنج یا ده سال پسانداز منظم هم، نتیجهٔ ارزشمندی خواهد داشت.
هدیهٔ تولد؛ از نقد تا واحد صندوق
در بسیاری از خانوادهها، اقوام در تولد کودک هدیهٔ نقدی میدهند. این مبالغ، اگر در حساب بانکی بمانند، معمولاً یا خرج میشوند یا ارزششان با تورم کاهش مییابد. یک عادت ساده، این است که همهٔ هدیههای نقدی تولد، بلافاصله پس از جشن به حساب کارگزاری کودک واریز و به واحد صندوق طلا تبدیل شود. میتوانید به اقوام هم اطلاع دهید که هدیهشان به پسانداز طلایی کودک اضافه شده است؛ این کار، حس مشارکت آنها را تقویت میکند.
پسانداز طلایی و هزینههای تحصیل
هزینهٔ تحصیل، از مدرسه تا دانشگاه، یکی از بزرگترین هزینههای خانوادههاست و با تورم افزایش مییابد. پسانداز طلایی کودک، میتواند بخشی از این هزینه را پوشش دهد؛ بهویژه هزینههایی که با نرخ ارز مرتبطاند، مانند تحصیل در خارج از کشور. چون قیمت طلا در ایران با نرخ دلار همسو حرکت میکند، پسانداز طلایی، حفاظت طبیعیتری در برابر افزایش هزینههای ارزی دارد.
انتخاب میان طلا و سایر داراییها برای کودک
برخی والدین، پسانداز کودک را در صندوقهای سهامی نگه میدارند که در بلندمدت ممکن است بازدهی بیشتری داشته باشند، اما نوسان بیشتری هم دارند. برخی دیگر، سپردهٔ بانکی را برای امنیت انتخاب میکنند. صندوق طلا، در میانهٔ این دو قرار دارد: نوسان کمتر از سهام و حفاظت بیشتر از سپرده در برابر تورم. ترکیبی از هر سه، تعادل خوبی برای افقهای بلند فراهم میکند.
نقش پدر و مادر در تصمیمها
تا زمانی که کودک به سن قانونی نرسیده، ولی قانونی مسئول مدیریت حساب است. اما بهتر است تصمیمهای مهم، مانند میزان خرید ماهانه یا نحوهٔ استفاده از پسانداز، با مشارکت هر دو والد گرفته شود. شفافیت در این تصمیمها، از اختلافهای احتمالی آینده جلوگیری میکند و اطمینان میدهد که پسانداز در مسیر هدف مشترک خانواده باقی میماند.
گزارش سالانه برای فرزند
یک ایدهٔ جالب، تهیهٔ «گزارش سالانه» برای فرزند است: در هر تولد، یک صفحه بنویسید که پسانداز او در آن سال چقدر رشد کرده، چه کسانی در آن مشارکت داشتهاند و چه هدفی برای آن در نظر دارید. این گزارشها، سالها بعد، مجموعهای ارزشمند از خاطرات و درسهای مالی برای فرزند خواهد بود.
اگر درآمد خانواده کاهش یافت
در سالهایی که درآمد خانواده کاهش مییابد یا هزینههای غیرمنتظره پیش میآید، ممکن است ادامهٔ برنامهٔ پسانداز کودک دشوار شود. در این شرایط، به جای توقف کامل، مبلغ را کاهش دهید یا خرید را به مناسبتهای اصلی محدود کنید. حتی خرید سالانه در روز تولد، پیوستگی برنامه را حفظ میکند. وقتی شرایط بهبود یافت، میتوانید دوباره به برنامهٔ منظم بازگردید. مهم این است که عادت پسانداز برای فرزند حفظ شود؛ چون این عادت، به اندازهٔ خود مبلغ، ارزشمند است.
برداشت اضطراری از پسانداز کودک
گاهی خانواده در شرایط اضطراری، مانند بیماری یا مشکل مالی جدی، ممکن است وسوسه شود از پسانداز کودک استفاده کند. اگرچه ولی قانونی چنین اختیاری دارد، بهتر است این پسانداز آخرین گزینه باشد و برای هزینههای اضطراری، ذخیرهٔ جداگانهای در نظر گرفته شود. اگر برداشت ناگزیر شد، آن را مانند یک وام به فرزند در نظر بگیرید و در اولین فرصت، جبران کنید. این رویکرد، اعتماد و احترام به دارایی فرزند را حفظ میکند.
پسانداز طلایی و ازدواج فرزند
یکی از کاربردهای سنتی پسانداز طلایی، کمک به هزینههای ازدواج است. اگر این هدف را در نظر دارید، از سالها پیش آن را با فرزند در میان بگذارید و در زمان مناسب، دربارهٔ اولویتها با او و همسر آیندهاش گفتوگو کنید. شاید کمک به پیشپرداخت خانه، از تأمین جهیزیهٔ کامل ارزشمندتر باشد. انعطاف در نحوهٔ استفاده، پسانداز را کارآمدتر میکند.
صندوق طلا و هدیهٔ مدرسه
پایان هر سال تحصیلی، فرصت دیگری برای تشویق کودک و تقویت پسانداز اوست. به جای هدیههای مصرفی، میتوانید بخشی از هدیهٔ پایان سال را به خرید واحد صندوق اختصاص دهید و این کار را با کودک در میان بگذارید. وقتی کودک ببیند تلاش تحصیلیاش به رشد پساندازش کمک کرده، پیوندی مثبت میان تلاش، پاداش و آیندهنگری در ذهن او شکل میگیرد؛ پیوندی که در بزرگسالی هم به کارش خواهد آمد.
اشتباهات رایج در پسانداز کودک
یکی از اشتباهات رایج، ثبت پسانداز به نام والدین به جای کودک و ایجاد ابهام در مالکیت است. اشتباه دیگر، توقف برنامه پس از چند سال به دلیل هزینههای جاری خانواده. فروش یکجای کل پسانداز در یک روز، بیاطلاعی دیگر اعضای خانواده از وجود حساب، و انتخاب صندوق پرهزینه برای افق بلند هم، از خطاهای پرتکرار است.
بایدها و نبایدهای پسانداز کودک با گوهر
این فهرست را برای پسانداز فرزندتان مرور کنید.
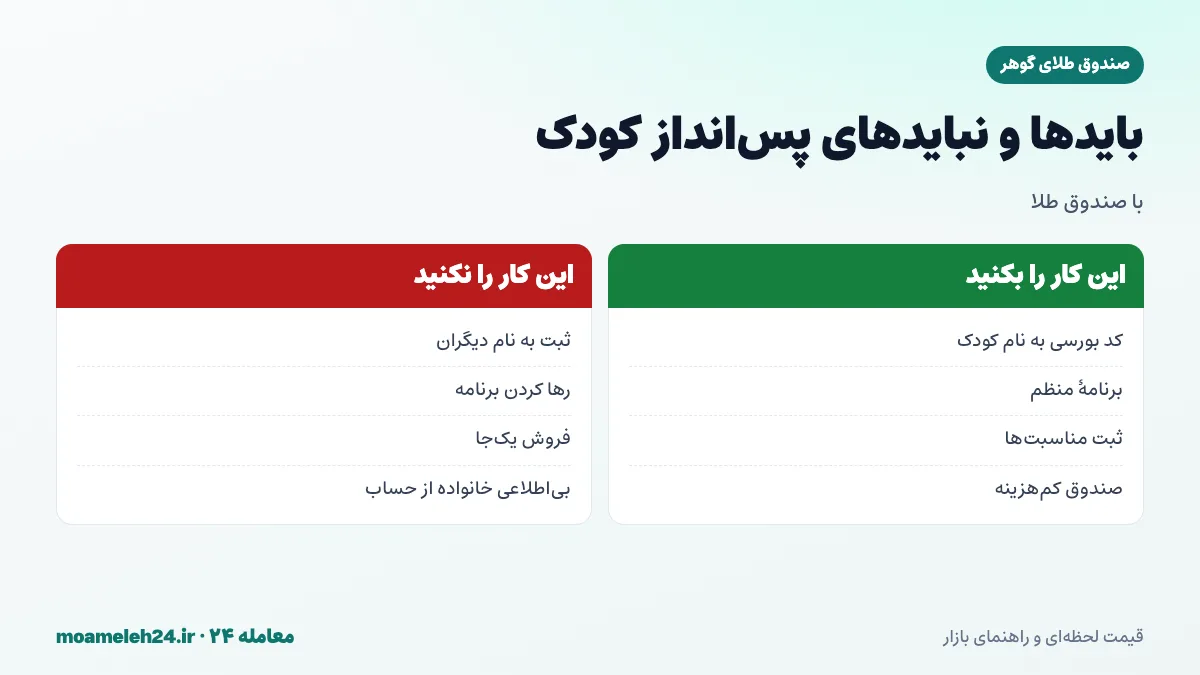
بهطور خلاصه: کد بورسی به نام کودک بگیرید، برنامهٔ منظم تعریف کنید، هر خرید و مناسبت را ثبت کنید، صندوق کمهزینه انتخاب کنید و فرزند را بهتدریج با پساندازش آشنا کنید. پسانداز را به نام دیگران ثبت نکنید، برنامه را رها نکنید و در زمان نیاز، یکجا نفروشید.
جمعبندی دربارهٔ صندوق طلای گوهر
صندوق طلای گوهر، مانند سایر صندوقهای طلا، ابزاری مناسب برای ساختن پسانداز طلایی کودکان است: شروع با مبالغ کوچک، بدون حباب و اجرت سکههای کوچک، و با امکان مشارکت اعضای خانواده. با کد بورسی به نام کودک، برنامهٔ منظم و افق بلند، میتوانید پشتوانهای برای آیندهٔ فرزندتان بسازید و همزمان، درس انضباط مالی را به او بیاموزید. قیمت روز و آمار گوهر را در همین صفحه دنبال کنید و پسانداز فرزندتان را از همین امروز، حتی با مبلغی کوچک، آغاز کنید؛ چون زمان، بزرگترین متحد هر پسانداز بلندمدت و هر برنامهٔ مالی خانوادگی موفق و پایدار است.