

صندوق طلای همیان در آخرین معاملات بورس کالا با قیمت ۲۳٬۱۶۵ ریال برای هر واحد معامله شده و تغییر آن نسبت به جلسهٔ قبل ۰٫۰۰٪ بدون تغییر است. «همیان» در فارسی، کیسهای کمربندی بود که مسافران و بازرگانان قدیم، سکههای طلا و نقرهٔ خود را در آن نگه میداشتند؛ اندوختهای که برای روزهای مبادا همیشه همراهشان بود. این صندوق، مانند سایر صندوقهای طلا، در گواهیهای سپردهٔ طلا سرمایهگذاری میکند. در این صفحه، با الهام از همین مفهوم «اندوخته برای روزهای آینده»، به نقش صندوق طلا در پسانداز بازنشستگی میپردازیم: چرا حقوق بازنشستگی بهتنهایی کافی نیست، طلا چه سهمی در این پسانداز دارد و چگونه میتوان از سالهای کاری، همیانی برای دوران بازنشستگی پر کرد. قیمت روز، نمودارها و آمار تاریخی همیان را هم مرور میکنیم.
- قیمت هر واحد: ۲۳٬۱۶۵ ریال (۰٫۰۰٪)
- دامنهٔ امروز: ۱۶٬۶۷۰ تا ۲۳٬۱۶۵ ریال
- میانگین سی روز: ۲۲٬۵۳۸ ریال
- تغییر ششماهه: +۳۸٫۹۶٪ · تغییر سالانه: —
قیمت صندوق طلای همیان امروز (شنبه ۲ آبان ۱۴۰۵)
واحدهای همیان امروز در بازهٔ ۱۶٬۶۷۰ تا ۲۳٬۱۶۵ ریال جابهجا شدند و رقم پایانی ۲۳٬۱۶۵ ریال بود. در مقایسه با قیمت ۲۳٬۱۶۵ ریالی آخر جلسهٔ پیش، تغییر امروز ۰٫۰۰٪ است.
در سی روز اخیر، همیان ۱۲ روز رو به بالا و ۶ روز رو به پایین داشته است. میانگین قیمت ماه ۲۲٬۵۳۸ ریال و نوسان روزانهٔ معمول ۰٫۹۶٪ بوده است. برای پسانداز بازنشستگی با افق چنددهساله، این نوسانهای روزانه اهمیت چندانی ندارند.
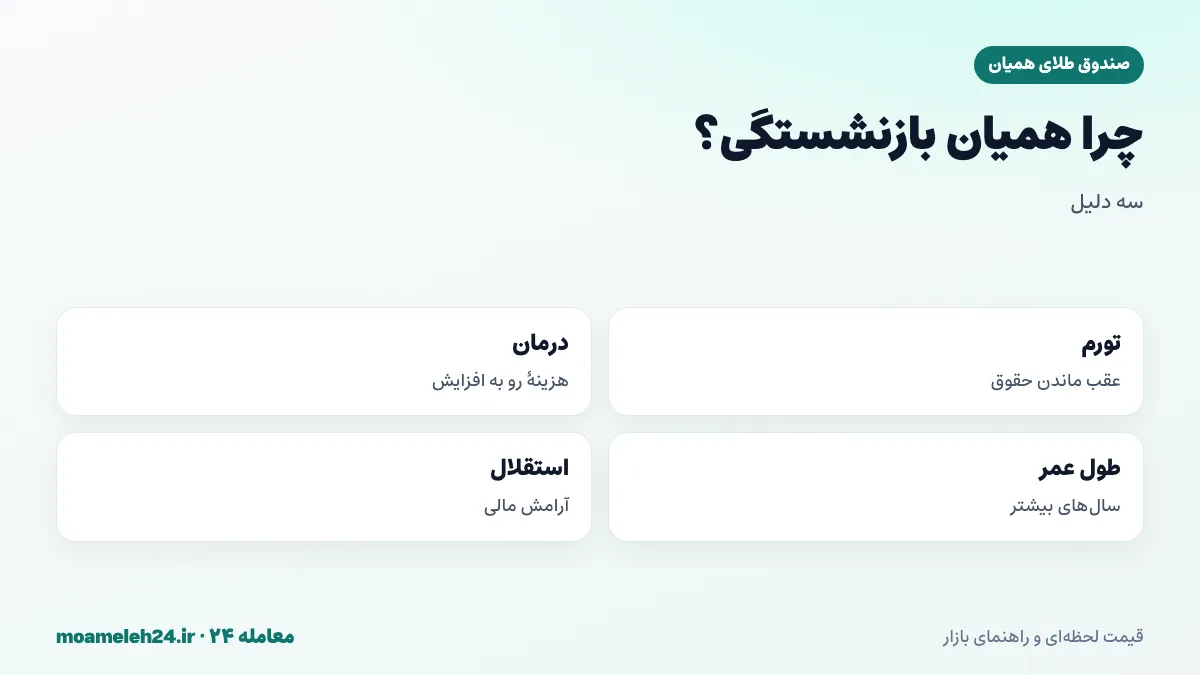
چرا حقوق بازنشستگی کافی نیست؟
بسیاری از شاغلان، به حقوق بازنشستگی صندوقهای بیمهای امید دارند. اما در اقتصادی با تورم بالا، افزایش سالانهٔ حقوق بازنشستگی، اغلب از تورم عقب میماند و قدرت خرید بازنشستگان بهتدریج کاهش مییابد. علاوه بر این، هزینههای درمانی در سنین بالا افزایش مییابد. به همین دلیل، داشتن پساندازی مستقل در کنار حقوق بازنشستگی، برای حفظ کیفیت زندگی در دوران بازنشستگی اهمیت زیادی دارد.
طلا در پسانداز بازنشستگی
پسانداز بازنشستگی، افق بسیار بلندی دارد؛ گاهی سی سال یا بیشتر. در چنین افقی، مهمترین تهدید، تورم است که ارزش پول را بهتدریج کاهش میدهد. طلا، به دلیل همسویی با تورم و نرخ ارز در ایران، میتواند بخشی از پسانداز بازنشستگی را در برابر این تهدید محافظت کند. افق بلند، اثر نوسانهای کوتاهمدت طلا را هم کاهش میدهد. صندوق طلا، با امکان خرید منظم و نگهداری بیدغدغه، ابزاری مناسب برای این هدف است.
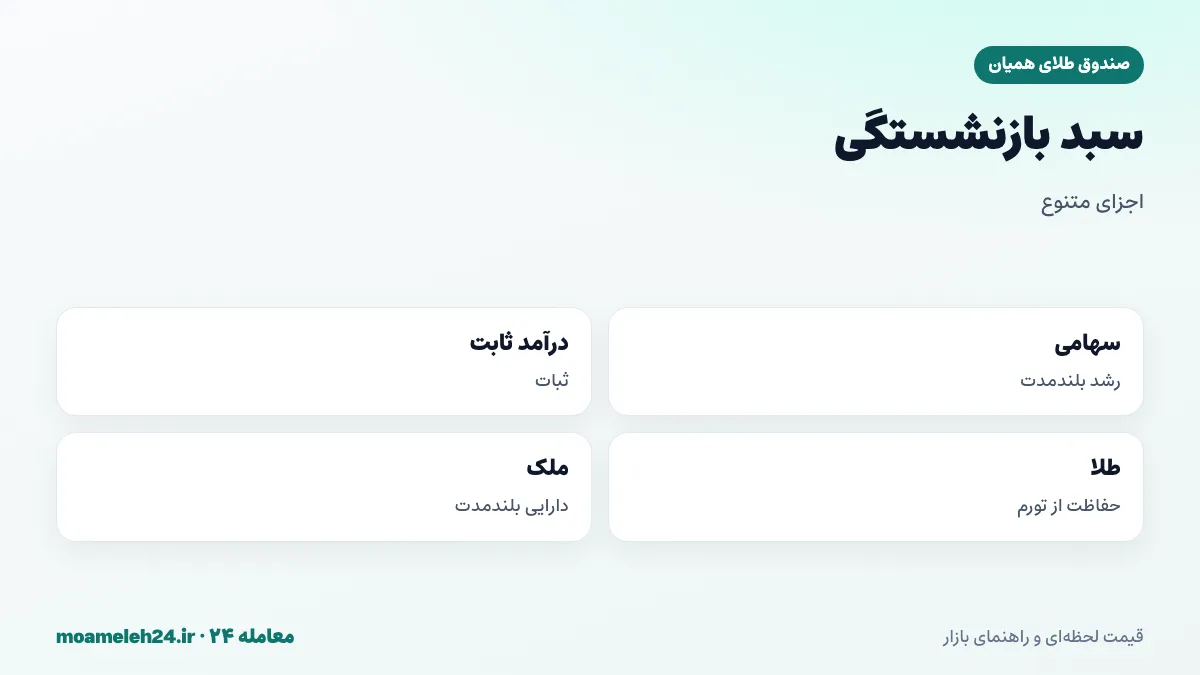
طلا، تنها جزء پسانداز بازنشستگی نیست
برای پسانداز بازنشستگی، تنوع اهمیت دارد. ترکیبی از داراییها، مانند صندوقهای سهامی برای رشد بلندمدت، صندوقهای درآمد ثابت برای ثبات، طلا برای حفاظت در برابر تورم و ملک، تعادل بهتری ایجاد میکند. سهم طلا در این سبد، به سن، ریسکپذیری و داراییهای دیگر بستگی دارد. نکتهٔ مهم، این است که همهٔ پسانداز بازنشستگی را در یک دارایی متمرکز نکنید.
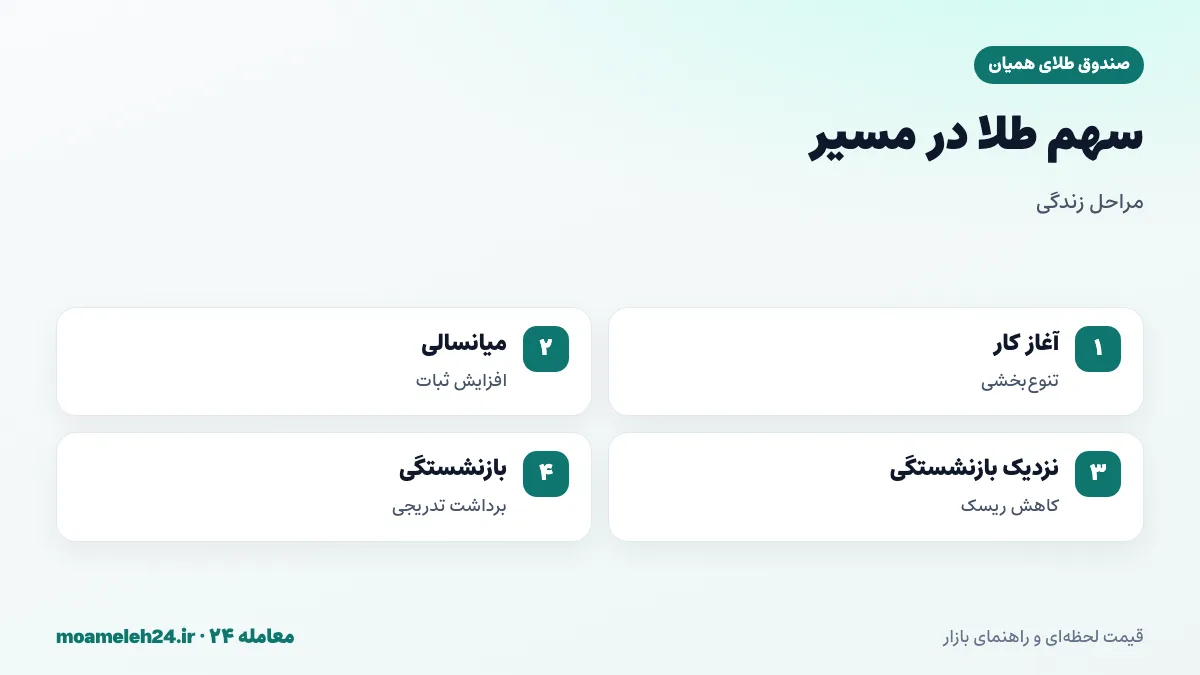
مراحل زندگی و سهم طلا
در سالهای ابتدایی کار، با افق بلند تا بازنشستگی، میتوان ریسک بیشتری پذیرفت و سهم بیشتری به داراییهای رشدمحور داد؛ طلا در این دوره نقش تنوعبخشی دارد. در میانسالی، با نزدیک شدن به بازنشستگی، سهم داراییهای باثباتتر، از جمله طلا و درآمد ثابت، معمولاً افزایش مییابد. در سالهای نزدیک به بازنشستگی، حفظ سرمایه اولویت پیدا میکند و بخش نقدی برای سالهای اول بازنشستگی تقویت میشود.
شروع زودهنگام؛ قدرت زمان
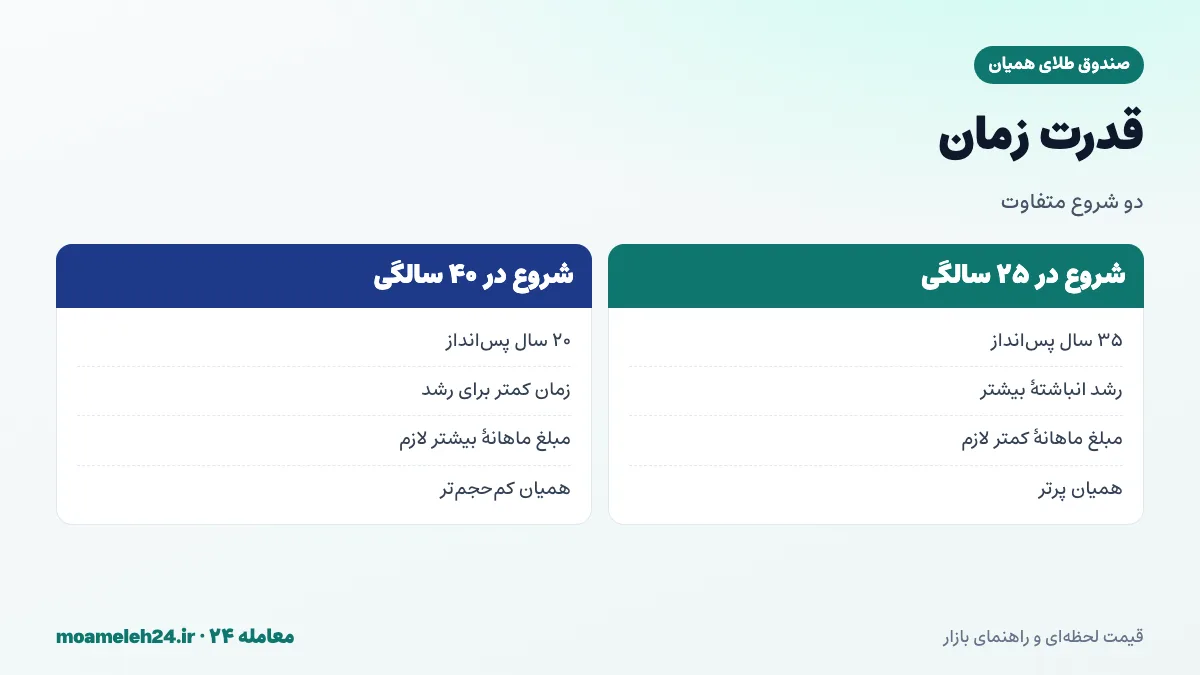
هرچه زودتر پسانداز بازنشستگی را شروع کنید، مبلغ ماهانهٔ کمتری لازم است تا به هدف برسید. دلیل آن، اثر انباشتهٔ زمان است: هر مبلغی که امروز پسانداز میشود، سالها فرصت رشد دارد. کسی که در بیست و پنج سالگی شروع میکند، با مبالغ کوچکتر، به پساندازی بزرگتر از کسی میرسد که در چهل سالگی با مبالغ بیشتر شروع میکند. اما اگر دیر شروع کردهاید، ناامید نشوید؛ شروع امروز، همیشه بهتر از فرداست.
برنامهٔ ماهانهٔ پسانداز بازنشستگی
یک درصد ثابت از درآمد ماهانه، مثلاً پنج یا ده درصد، را به پسانداز بازنشستگی اختصاص دهید. بخشی از این مبلغ را هر ماه صرف خرید واحد صندوق طلا کنید و بخشهای دیگر را در داراییهای دیگر سبد. با افزایش درآمد، درصد پسانداز را هم افزایش دهید. خودکارسازی این برنامه، از طریق انتقال خودکار به حساب کارگزاری در روز حقوق، پایداری آن را تضمین میکند.
همیان جداگانه برای بازنشستگی
پسانداز بازنشستگی را از پساندازهای دیگر، مانند ذخیرهٔ اضطراری یا پسانداز برای خرید خانه، جدا نگه دارید. میتوانید یک حساب کارگزاری یا صندوق خاص را فقط به بازنشستگی اختصاص دهید و به خود قول بدهید تا زمان بازنشستگی، به آن دست نزنید. این تفکیک ذهنی و عملی، از استفادهٔ زودهنگام برای نیازهای دیگر جلوگیری میکند.
صندوقهای بازنشستگی تکمیلی
علاوه بر بیمهٔ بازنشستگی اجباری، برخی صندوقها و بیمهها، طرحهای بازنشستگی تکمیلی ارائه میدهند. این طرحها، ممکن است مزایای مالیاتی یا سود تضمینی داشته باشند، اما معمولاً انعطاف کمتری دارند. پسانداز در صندوق طلا، انعطاف بیشتری دارد اما سود تضمینی ندارد. ترکیبی از هر دو، میتواند مزایای هر کدام را فراهم کند.
همیان در کنار دیگر صندوقها
برای بخش طلایی پسانداز بازنشستگی، که افق بسیار بلندی دارد، کارمزد پایین اهمیت ویژهای پیدا میکند؛ چون اثر انباشتهٔ آن در دههها بزرگ میشود. همیان را با صندوقهایی مانند عیار، گلدا و تابش از نظر کارمزد، اندازه و پایداری مقایسه کنید.
نمودار یکماههٔ همیان
قیمت همیان در سی روز گذشته +۱۱٫۵۸٪ تغییر کرده است؛ تغییری که برای افق بازنشستگی، تنها یک نقطه در مسیری بسیار طولانی محسوب میشود.
یک سال از عمر همیان بازنشستگی
اگر یک سال پیش نخستین واحدهای همیان را برای بازنشستگی خریده بودید، حدود — ریال برای هر واحد پرداخته بودید و امروز ارزش آن ۲۳٬۱۶۵ ریال است؛ یعنی — تغییر. در این مدت، سقف قیمت ۲۳٬۳۴۹ ریال در ۱۹ مهر ۱۴۰۵ و کف آن ۱۳٬۸۸۰ ریال در ۱ تیر ۱۴۰۵ بوده و قیمت کنونی −۰٫۷۹٪ از سقف فاصله دارد.
برای پساندازی با افق سیساله، یک سال تنها یک برگ از یک کتاب طولانی است؛ مهم، جهت کلی داستان است.
بازدهی همیان در بازههای مختلف
تغییر یکهفتهای +۰٫۸۵٪ و سهماهه +۴۰٫۹۹٪ است:
| بازه | تاریخ مبدأ | قیمت در آن روز (ریال) | تغییر تا امروز |
|---|---|---|---|
| ۱ هفته | ۲۴ مهر ۱۴۰۵ | ۲۲٬۹۷۰ | +۰٫۸۵٪ |
| ۱ ماه | ۱ مهر ۱۴۰۵ | ۲۰٬۷۶۰ | +۱۱٫۵۸٪ |
| ۳ ماه | ۲ مرداد ۱۴۰۵ | ۱۶٬۴۳۰ | +۴۰٫۹۹٪ |
| ۶ ماه | ۴ اردیبهشت ۱۴۰۵ | ۱۶٬۶۷۰ | +۳۸٫۹۶٪ |
| ۱ سال | ۱ آبان ۱۴۰۴ | — | — |
همیان در کنار دیگر داراییها
جدول زیر بازدهی همیان را با صندوق عیار، گواهی سکه، طلای ۱۸ عیار، سکه امامی و دلار مقایسه میکند:
| دارایی | ۱ ماه | ۳ ماه | ۱ سال |
|---|---|---|---|
| صندوق طلای عیار | +۱۰٫۸۳٪ | +۴۰٫۵۲٪ | — |
| گواهی سپرده سکه طلا | +۱۲٫۶۵٪ | +۴۱٫۱۲٪ | — |
| طلای ۱۸ عیار | +۱۴٫۵۵٪ | +۴۴٫۳۸٪ | +۱۴۹٫۸۶٪ |
| سکه امامی | +۱۵٫۸۵٪ | +۴۵٫۳۳٪ | +۱۴۰٫۹۸٪ |
| دلار آمریکا | +۱۷٫۳۵٪ | +۴۰٫۸۰٪ | +۱۵۰٫۶۵٪ |
آمار ماهانهٔ همیان
جدول زیر میانگین و دامنهٔ قیمت ماهانه را نشان میدهد:
| ماه | میانگین | بیشترین | کمترین |
|---|---|---|---|
| آبان ۱۴۰۵ | ۲۳٬۱۶۵ | ۲۳٬۱۶۵ | ۲۳٬۱۶۵ |
| مهر ۱۴۰۵ | ۲۲٬۴۴۵ | ۲۳٬۳۴۹ | ۲۰٬۷۶۰ |
| شهریور ۱۴۰۵ | ۱۹٬۹۱۳ | ۲۰٬۹۰۰ | ۱۸٬۵۳۶ |
| مرداد ۱۴۰۵ | ۱۶٬۴۶۸ | ۱۸٬۳۸۶ | ۱۵٬۸۶۹ |
| تیر ۱۴۰۵ | ۱۵٬۲۹۵ | ۱۶٬۶۷۰ | ۱۳٬۸۸۰ |
| خرداد ۱۴۰۵ | ۱۵٬۶۴۹ | ۱۶٬۶۷۰ | ۱۳٬۸۹۹ |
| اردیبهشت ۱۴۰۵ | ۱۶٬۹۰۲ | ۱۶٬۹۰۲ | ۱۶٬۹۰۲ |
| اسفند ۱۴۰۴ | ۱۶٬۹۵۰ | ۱۷٬۱۰۰ | ۱۶٬۶۷۰ |
ثبت قیمت همیان در آرشیو ما از ۳ اسفند ۱۴۰۴ با رقم ۱۷٬۱۰۰ ریال آغاز شده و تا امروز +۳۵٫۴۷٪ تغییر کرده است.
ارزش واحدهای همیان
به قیمت امروز، یک واحد ۲۳٬۱۶۵ ریال، صد واحد ۲٬۳۱۶٬۵۰۰ ریال و هزار واحد ۲۳٬۱۶۵٬۰۰۰ ریال است:
| مقدار | ارزش به ریال |
|---|---|
| ۱ واحد | ۲۳٬۱۶۵ ریال |
| ۱۰۰ واحد | ۲٬۳۱۶٬۵۰۰ ریال |
| ۱٬۰۰۰ واحد | ۲۳٬۱۶۵٬۰۰۰ ریال |
| ۱۰٬۰۰۰ واحد | ۲۳۱٬۶۵۰٬۰۰۰ ریال |
افتهای همیان
نمودار زیر عمق عقبنشینی قیمت از سقفهای قبلی را نمایش میدهد.
در دوازده ماه اخیر، همیان در ۳۱ مرداد ۱۴۰۵ بهترین روزش را با +۵٫۸۹٪ و در ۲۹ تیر ۱۴۰۵ بدترین روزش را با −۴٫۹۱٪ تجربه کرد. برای پساندازکنندهٔ بازنشستگی، دورههای افت فرصت افزودن واحدهای ارزانترند.
عوامل مؤثر بر قیمت همیان
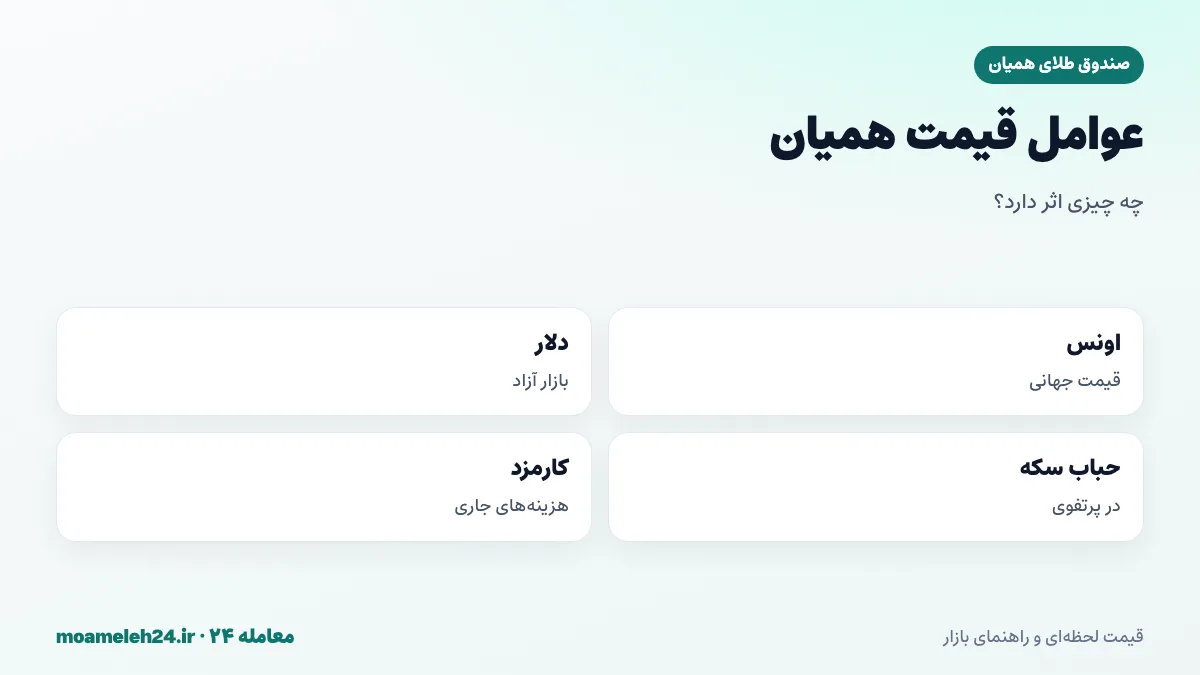
اونس جهانی، نرخ دلار، حباب سکه در پرتفوی، حباب صندوق و کارمزدهای جاری، عوامل اصلی قیمت همیان هستند.
نزدیک به بازنشستگی؛ کاهش ریسک
در پنج تا ده سال پیش از بازنشستگی، بهتر است بهتدریج ریسک سبد را کاهش دهید. یعنی بخشی از داراییهای پرنوسان را به داراییهای باثباتتر منتقل کنید و ذخیرهٔ نقدی کافی برای دو یا سه سال اول بازنشستگی آماده کنید. دلیل آن، این است که اگر درست پیش از بازنشستگی، بازار افت شدیدی داشته باشد، زمان کافی برای بازگشت وجود ندارد. سهم طلا در این دوره، میتواند نسبتاً حفظ شود؛ چون نقش حفاظتی در برابر تورم را در سالهای بازنشستگی هم ایفا میکند.
برداشت در دوران بازنشستگی
در دوران بازنشستگی، میتوانید بهتدریج از پسانداز برداشت کنید. یک روش رایج، برداشت درصد ثابتی از ارزش سبد در هر سال است. برای بخش طلایی، فروش تدریجی واحدهای صندوق، مثلاً هر چند ماه یک بار، امکان استفاده از پسانداز را بدون فروش یکجای آن فراهم میکند. بخشی را که فوراً نیاز ندارید، همچنان در صندوق نگه دارید تا از تورم محافظت شود.
طلا و هزینههای درمانی
هزینههای درمانی، یکی از بزرگترین نگرانیهای دوران بازنشستگی است و این هزینهها، اغلب با تورم و حتی سریعتر از آن افزایش مییابند. بخشی از تجهیزات و داروهای پزشکی وارداتیاند و قیمتشان با نرخ ارز تغییر میکند. پسانداز طلایی، به دلیل همسویی با نرخ ارز، میتواند پشتوانهٔ مناسبی برای این هزینهها باشد.
انتقال دانش مالی به نسل بعد
بازنشستگانی که با پسانداز منظم، همیانی برای دوران پیری ساختهاند، تجربهٔ ارزشمندی برای فرزندان و نوهها دارند. انتقال این تجربه، دربارهٔ اهمیت شروع زودهنگام، انضباط و تنوع، یکی از بهترین هدیههایی است که میتوان به نسل بعد داد. شاید بزرگترها بتوانند با هدیه دادن واحدهای صندوق طلا، نوهها را هم به شروع پسانداز تشویق کنند.
ارث و پسانداز بازنشستگی
بخشی از پسانداز بازنشستگی، ممکن است در پایان عمر، به وراث برسد. واحدهای صندوق طلا، مانند سایر داراییهای بورسی، از طریق فرایند قانونی انحصار وراثت به وراث منتقل میشوند. ثبت شفاف داراییها و آگاه کردن اعضای خانواده از وجود حسابها، این انتقال را آسانتر میکند.
خطای تمرکز و خطای تأخیر
دو خطای بزرگ در پسانداز بازنشستگی، تمرکز همهٔ پسانداز در یک دارایی و تأخیر در شروع است. تمرکز، ریسک را بهشدت افزایش میدهد؛ اگر آن دارایی در سالهای حساس افت کند، کل پسانداز آسیب میبیند. تأخیر، فرصت رشد انباشته را از بین میبرد. هر دو خطا، با یک برنامهٔ متنوع و شروع امروز، قابل اجتناباند.
بازبینی دورهای برنامه
سالی یک بار، برنامهٔ پسانداز بازنشستگی را بازبینی کنید. آیا مبلغ ماهانه با درآمد فعلی متناسب است؟ آیا ترکیب سبد با سن و ریسکپذیریتان هماهنگ است؟ آیا در مسیر رسیدن به هدف هستید؟ این بازبینی، فرصتی برای اصلاح مسیر است؛ اما از تغییر برنامه بر اساس نوسانهای کوتاهمدت بازار پرهیز کنید.
ریسکهای پسانداز بازنشستگی با طلا
صندوق طلا، ریسک نوسان قیمت طلا و دلار را دارد. اگر در سالهای نزدیک به بازنشستگی، قیمت طلا افت شدیدی داشته باشد، ممکن است زمان کافی برای جبران وجود نداشته باشد. به همین دلیل، تنوع و کاهش تدریجی ریسک در سالهای پایانی ضروری است. این صفحه آموزشی است و توصیهٔ مالی شخصی ارائه نمیکند؛ برای برنامهریزی دقیق، با مشاور مجاز مشورت کنید.
مثال فرضی از قدرت شروع زودهنگام
فرض کنید دو نفر، هر کدام مبلغ ماهانهٔ یکسانی برای بازنشستگی پسانداز میکنند. نفر اول از بیست و پنج سالگی شروع میکند و نفر دوم از چهل سالگی. هر دو تا شصت سالگی ادامه میدهند. نفر اول، سی و پنج سال پسانداز کرده و نفر دوم بیست سال. حتی اگر بازدهی سالانه برای هر دو یکسان باشد، پسانداز نهایی نفر اول، به دلیل اثر انباشتهٔ زمان، ممکن است چند برابر نفر دوم باشد؛ نه فقط به دلیل مبالغ بیشتر، بلکه به دلیل فرصت بیشتر برای رشد. این مثال فرضی، اهمیت شروع زودهنگام را بهروشنی نشان میدهد.
بازنشستگی زودهنگام و پسانداز
برخی افراد، رؤیای بازنشستگی زودتر از سن معمول را دارند. برای این هدف، پسانداز مستقل حتی اهمیت بیشتری دارد؛ چون حقوق بازنشستگی معمولاً از سن مشخصی پرداخت میشود و سالهای میان بازنشستگی زودهنگام و دریافت حقوق، باید از پسانداز تأمین شود. برنامهریزی برای این هدف، به پسانداز با نرخ بالاتر و شروع زودتر نیاز دارد.
آزادکاران و پسانداز بازنشستگی
آزادکاران، فریلنسرها و صاحبان کسبوکارهای کوچک، اغلب بیمهٔ بازنشستگی منظمی ندارند یا حق بیمهٔ آن را خودشان پرداخت میکنند. برای این گروه، پسانداز بازنشستگی مستقل، نه یک گزینهٔ تکمیلی، بلکه ضرورتی اساسی است. یک برنامهٔ منظم، با اختصاص درصدی از هر درآمد به پسانداز بازنشستگی، از جمله صندوق طلا، میتواند این خلأ را پر کند.
تورم پنهان در هزینههای بازنشستگی
بسیاری از افراد، هنگام برنامهریزی بازنشستگی، هزینههای امروز را مبنا قرار میدهند. اما با تورم، هزینهٔ زندگی در زمان بازنشستگی، چند برابر امروز خواهد بود. اگر امروز برای ماهی مبلغ مشخصی برنامهریزی کنید، در زمان بازنشستگی، این مبلغ قدرت خرید بسیار کمتری خواهد داشت. به همین دلیل، پسانداز بازنشستگی باید در داراییهایی باشد که با تورم رشد کنند؛ طلا یکی از این داراییهاست.
هدفگذاری عددی برای بازنشستگی
برای اینکه بدانید چه مقدار پسانداز برای بازنشستگی لازم است، ابتدا هزینههای ماهانهٔ مورد انتظار در دوران بازنشستگی را برآورد کنید؛ سپس از آن، مبلغ حقوق بازنشستگی را کم کنید تا کسری ماهانه به دست آید. این کسری را در تعداد سالهای مورد انتظار بازنشستگی ضرب کنید تا تصویری از اندازهٔ همیان موردنیاز داشته باشید. به یاد داشته باشید که این ارقام را با تورم تعدیل کنید. این محاسبهٔ ساده، هدف را ملموستر میکند و به شما کمک میکند مبلغ ماهانهٔ پسانداز را واقعبینانه تعیین کنید.
همیان طلایی و آرامش روانی
یکی از مزایای کمتر گفتهشدهٔ پسانداز بازنشستگی، آرامش روانی است. دانستن اینکه همیانی برای سالهای پیری دارید، نگرانی دربارهٔ آینده را کاهش میدهد و به شما اجازه میدهد در سالهای کاری، با خیال آسودهتر زندگی کنید. این آرامش، بهویژه در اقتصادی پرنوسان، ارزشی فراتر از عدد ریالی پسانداز دارد.
همسر و پسانداز بازنشستگی مشترک
در خانوادههایی که یکی از همسران شاغل نیست یا سابقهٔ بیمهای کمتری دارد، پسانداز بازنشستگی مشترک اهمیت بیشتری پیدا میکند. میتوانید برای هر دو همسر، حساب جداگانهای داشته باشید و پسانداز را میان آنها تقسیم کنید. این کار، استقلال مالی هر دو را در دوران بازنشستگی تقویت میکند و از وابستگی کامل یکی به دیگری جلوگیری میکند.
درسهایی از نسلهای گذشته
بسیاری از پدربزرگها و مادربزرگهای ما، بدون آشنایی با مفاهیم امروزی مالی، با خرید تدریجی سکه و طلا در طول زندگی، اندوختهای برای دوران پیری جمع میکردند. این روش سنتی، همان منطقی را داشت که امروز در برنامههای پسانداز بازنشستگی میبینیم: پسانداز منظم، صبر و نگهداری داراییای که با تورم همپا شود. صندوق طلا، همان منطق را با ابزاری مدرنتر، امنتر و انعطافپذیرتر ادامه میدهد؛ بدون دغدغهٔ نگهداری سکه در خانه و با امکان خرید هر مبلغ دلخواه.
بازنشستگی در شهرهای کوچک و بزرگ
هزینهٔ زندگی در دوران بازنشستگی، به محل زندگی هم بستگی دارد. برخی بازنشستگان، برای کاهش هزینهها، به شهرهای کوچکتر یا زادگاه خود بازمیگردند. صرفنظر از محل زندگی، دسترسی آنلاین به صندوق طلا، امکان مدیریت پسانداز را از هر نقطهای فراهم میکند. این انعطاف، برای بازنشستگانی که ممکن است محل زندگی خود را تغییر دهند، مزیت مهمی است.
اشتباهات رایج در پسانداز بازنشستگی
یکی از اشتباهات رایج، اتکای کامل به حقوق بازنشستگی و نداشتن پسانداز مستقل است. اشتباه دیگر، شروع دیرهنگام و از دست دادن قدرت زمان. تمرکز همهٔ پسانداز در طلا یا هر دارایی دیگر، استفادهٔ زودهنگام از پسانداز بازنشستگی برای نیازهای دیگر، و عدم کاهش ریسک در سالهای نزدیک به بازنشستگی هم، از خطاهای پرتکرار است.
بایدها و نبایدهای همیان
این فهرست را برای برنامهٔ بازنشستگی خود مرور کنید و هر سال، در زمان بازبینی برنامه، دوباره به آن بازگردید تا مطمئن شوید همیان آیندهتان در مسیر درستی پر میشود.
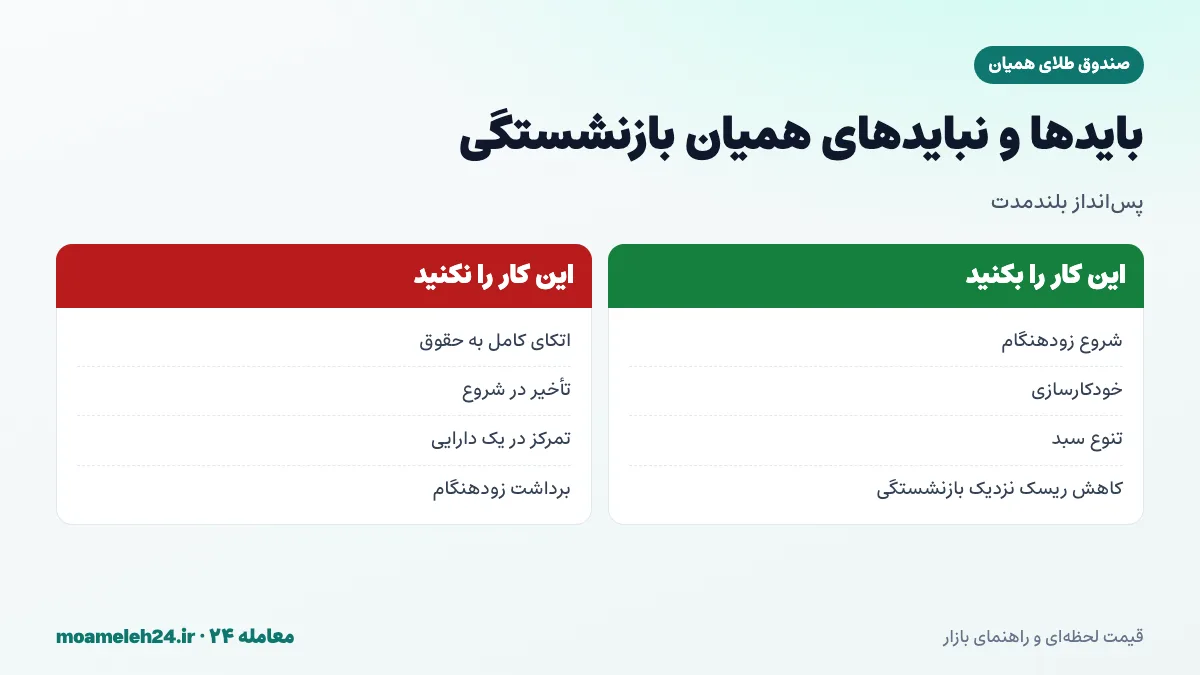
بهطور خلاصه: پسانداز بازنشستگی را زود شروع کنید، آن را خودکار کنید، سبد را متنوع نگه دارید، همیان بازنشستگی را از پساندازهای دیگر جدا کنید و با نزدیک شدن به بازنشستگی، ریسک را کاهش دهید. به حقوق بازنشستگی بهتنهایی اتکا نکنید و از پسانداز بازنشستگی برای نیازهای کوتاهمدت برداشت نکنید.
جمعبندی دربارهٔ صندوق طلای همیان
صندوق طلای همیان، با نامی برگرفته از کیسهٔ اندوختهٔ مسافران قدیم، یادآور اهمیت ذخیره برای روزهای آینده است. در پسانداز بازنشستگی، که افق بسیار بلندی دارد، طلا میتواند بخشی از سبد را در برابر تورم محافظت کند. با شروع زودهنگام، برنامهٔ منظم، تنوع و کاهش تدریجی ریسک، میتوانید همیانی برای دوران بازنشستگی پر کنید که آرامش و استقلال مالی را برایتان فراهم کند. قیمت روز و آمار همیان را در همین صفحه دنبال کنید و از همین امروز، اولین سکه را در همیان آیندهتان بگذارید.