

صندوق طلای جام طلا در آخرین معاملات بورس کالا با قیمت ۲۳٬۷۰۳ ریال برای هر واحد معامله شده و تغییر آن نسبت به روز پیش ۰٫۰۰٪ بدون تغییر است. جام طلا یکی از صندوقهای طلای فعال است که دارایی خود را در گواهیهای سپردهٔ طلا نگه میدارد. صندوقهای طلا، معمولاً با نگاه خانوار و پسانداز شخصی معرفی میشوند؛ اما برای کسبوکارها هم کاربرد قابل توجهی دارند. مغازهداران، شرکتهای کوچک، تولیدکنندگان و بازرگانان، اغلب بخشی از نقدینگی خود را برای ماههای کمرونق، خرید مواد اولیه یا هزینههای غیرمنتظره نگه میدارند. در اقتصاد تورمی، این نقدینگی بهسرعت ارزش خود را از دست میدهد. در این صفحه، با محوریت جام طلا، نقش صندوق طلا در مدیریت نقدینگی کسبوکارها را بررسی میکنیم و قیمت روز، نمودارها و آمار تاریخی آن را هم مرور میکنیم.
- قیمت هر واحد: ۲۳٬۷۰۳ ریال (۰٫۰۰٪)
- کف و سقف امروز: ۱۷٬۵۳۸ و ۲۳٬۷۰۳ ریال
- میانگین یک ماه: ۲۳٬۰۵۵ ریال
- تغییر سهماهه: +۴۰٫۹۰٪ · تغییر سالانه: —
قیمت امروز صندوق جام طلا؛ شنبه ۲ آبان ۱۴۰۵
جام طلا امروز در دامنهٔ ۱۷٬۵۳۸ تا ۲۳٬۷۰۳ ریال معامله شد و قیمت پایانی آن ۲۳٬۷۰۳ ریال بود. نسبت به ۲۳٬۷۰۳ ریال ثبتشده در پایان جلسهٔ قبل، تغییر امروز ۰٫۰۰٪ است.
در سی روز گذشته، جام طلا ۱۰ بار با افزایش و ۸ بار با کاهش بسته شد. میانگین قیمت این مدت ۲۳٬۰۵۵ ریال و نوسان روزانهٔ معمول ۱٫۲۳٪ بوده است.
نقدینگی کسبوکار و تهدید تورم
هر کسبوکاری، برای ادامهٔ فعالیت به نقدینگی نیاز دارد: پرداخت حقوق، خرید مواد اولیه، اجاره، مالیات و هزینههای غیرمنتظره. بسیاری از کسبوکارها، بخشی از سود خود را بهعنوان ذخیره نگه میدارند. اما اگر این ذخیره در حساب جاری بدون سود بماند، در اقتصادی با تورم بالا، هر ماه بخشی از قدرت خرید خود را از دست میدهد. مثلاً ذخیرهای که امروز برای خرید سه ماه مواد اولیه کافی است، ممکن است سال بعد فقط برای دو ماه کفایت کند.
چرا صندوق طلا برای کسبوکار؟
صندوق طلا، چند ویژگی دارد که آن را برای مدیریت بخشی از نقدینگی کسبوکار مناسب میکند. نخست، ارزش آن با تورم و نرخ ارز همپا حرکت میکند. دوم، نقدشوندگی بالایی دارد و در ساعات کاری بورس، بهسرعت قابل فروش است. سوم، امکان خرید و فروش هر مقدار دلخواه را فراهم میکند؛ پس میتوان دقیقاً به اندازهٔ نیاز نقد کرد. چهارم، نگهداری آن امن است و نیازی به گاوصندوق یا نگهداری فیزیکی ندارد.
کسبوکارهای وابسته به واردات
کسبوکارهایی که مواد اولیه یا کالای خود را وارد میکنند یا قیمت فروششان به نرخ ارز وابسته است، بیشتر از دیگران در معرض نوسان ارز قرار دارند. اگر نرخ ارز افزایش یابد، هزینهٔ خرید بعدی آنها بالا میرود. نگهداری بخشی از نقدینگی در صندوق طلا، که با نرخ ارز همسو حرکت میکند، میتواند تا حدی این ریسک را پوشش دهد؛ یعنی اگر ارز گران شود، ارزش ذخیرهٔ طلایی هم افزایش مییابد.
لایهبندی نقدینگی کسبوکار
یک روش منطقی، تقسیم نقدینگی کسبوکار به چند لایه است. لایهٔ اول، نقدینگی عملیاتی برای هزینههای روزانه و هفتگی که باید در حساب جاری یا سپردهٔ کوتاهمدت باشد. لایهٔ دوم، ذخیرهٔ کوتاهمدت برای هزینههای چندماهه که میتواند در صندوق درآمد ثابت باشد. لایهٔ سوم، ذخیرهٔ میانمدت و احتیاطی که بخشی از آن را میتوان در صندوق طلا نگه داشت تا ارزش آن در برابر تورم حفظ شود.
چه سهمی در صندوق طلا؟
سهم نقدینگی که در صندوق طلا قرار میگیرد، به ماهیت کسبوکار، ثبات درآمد و نیازهای نقدی بستگی دارد. کسبوکاری با درآمد نامنظم و هزینههای ثابت بالا، باید بخش بیشتری را در لایههای نقدشونده و کمنوسان نگه دارد. کسبوکاری با درآمد پایدار و ذخیرهٔ کافی، میتواند سهم بیشتری را در صندوق طلا قرار دهد. هرگز نقدینگی لازم برای هزینههای ضروری چند ماه آینده را در دارایی پرنوسان قرار ندهید.
ملاحظات حسابداری
اگر کسبوکار شما شخصیت حقوقی دارد، سرمایهگذاری در صندوق طلا باید در دفاتر حسابداری بهدرستی ثبت شود. معمولاً این سرمایهگذاری، در سرفصل سرمایهگذاریهای کوتاهمدت یا بلندمدت ثبت میشود و تغییرات ارزش آن، بر اساس استانداردهای حسابداری گزارش میشود. پیش از اقدام، با حسابدار یا حسابرس کسبوکار خود مشورت کنید تا ثبت و گزارشدهی درست انجام شود.
کد بورسی برای شخص حقوقی
شرکتها و اشخاص حقوقی هم میتوانند کد بورسی دریافت کنند و در صندوقهای طلا سرمایهگذاری کنند. فرایند آن، با ارائهٔ مدارک ثبتی شرکت، روزنامهٔ رسمی و معرفی صاحبان امضای مجاز انجام میشود. برای کسبوکارهای کوچک که شخصیت حقوقی ندارند، صاحب کسبوکار میتواند با کد بورسی شخصی سرمایهگذاری کند؛ اما بهتر است این دارایی را در حسابهای کسبوکار بهطور جداگانه ثبت کند.
تجربهٔ مغازهداران
بسیاری از مغازهداران سنتی، از قدیم بخشی از سود خود را به سکه یا طلا تبدیل میکردند تا در روزهای کمرونق یا برای خرید عمده، از آن استفاده کنند. این تجربهٔ سنتی، همان منطق مدیریت نقدینگی با طلاست. صندوق طلا، همین کار را با امکان خرید و فروش آسانتر، نگهداری امنتر و بدون نیاز به مراجعه به صرافی ممکن میکند.
جام طلا در کنار دیگر صندوقها
برای نقدینگی کسبوکار، نقدشوندگی صندوق اهمیت ویژهای دارد؛ چون ممکن است در زمان نیاز، به فروش سریع مقدار قابل توجهی نیاز داشته باشید. جام طلا را با صندوقهایی مانند عیار، نفیس و همیان از نظر حجم معاملات و عمق بازار مقایسه کنید.
نمودار یکماههٔ جام طلا
قیمت جام طلا در سی روز گذشته +۱۰٫۶۹٪ تغییر کرده است.
جام طلا در دوازده ماه گذشته
کسبوکاری که سال گذشته بخشی از ذخیرهٔ خود را به جام طلا منتقل کرده بود، هر واحد را حدود — ریال خریده و امروز ارزش آن ۲۳٬۷۰۳ ریال است؛ تغییری برابر —. در این مدت، بیشترین قیمت ۲۴٬۴۷۰ ریال در ۱۶ مهر ۱۴۰۵ و کمترین ۱۴٬۲۰۷ ریال در ۱ تیر ۱۴۰۵ بوده و قیمت امروز −۳٫۱۳٪ زیر اوج است.
این عدد را با تغییر قیمت مواد اولیه یا کالاهای اصلی کسبوکار خود در همان دوره مقایسه کنید تا ببینید ذخیرهٔ طلایی، قدرت خرید شما را چقدر حفظ کرده است.
بازدهی جام طلا در بازههای مختلف
تغییر یکهفتهای +۱٫۴۷٪ و ششماهه +۳۵٫۱۵٪ است:
| بازه | تاریخ مبدأ | قیمت در آن روز (ریال) | تغییر تا امروز |
|---|---|---|---|
| ۱ هفته | ۲۴ مهر ۱۴۰۵ | ۲۳٬۳۶۰ | +۱٫۴۷٪ |
| ۱ ماه | ۱ مهر ۱۴۰۵ | ۲۱٬۴۱۴ | +۱۰٫۶۹٪ |
| ۳ ماه | ۲ مرداد ۱۴۰۵ | ۱۶٬۸۲۲ | +۴۰٫۹۰٪ |
| ۶ ماه | ۴ اردیبهشت ۱۴۰۵ | ۱۷٬۵۳۸ | +۳۵٫۱۵٪ |
| ۱ سال | ۱ آبان ۱۴۰۴ | — | — |
جام طلا در کنار دیگر داراییها
جدول زیر بازدهی جام طلا را با صندوق عیار، گواهی سکه، طلای ۱۸ عیار، سکه امامی و دلار مقایسه میکند:
| دارایی | ۱ ماه | ۳ ماه | ۱ سال |
|---|---|---|---|
| صندوق طلای عیار | +۱۰٫۸۳٪ | +۴۰٫۵۲٪ | — |
| گواهی سپرده سکه طلا | +۱۲٫۶۵٪ | +۴۱٫۱۲٪ | — |
| طلای ۱۸ عیار | +۱۴٫۵۵٪ | +۴۴٫۳۸٪ | +۱۴۹٫۸۶٪ |
| سکه امامی | +۱۵٫۸۵٪ | +۴۵٫۳۳٪ | +۱۴۰٫۹۸٪ |
| دلار آمریکا | +۱۷٫۳۵٪ | +۴۰٫۸۰٪ | +۱۵۰٫۶۵٪ |
آمار ماهانهٔ جام طلا
جدول زیر میانگین و دامنهٔ قیمت ماهانه را نشان میدهد:
| ماه | میانگین | بیشترین | کمترین |
|---|---|---|---|
| آبان ۱۴۰۵ | ۲۳٬۷۰۳ | ۲۳٬۷۰۳ | ۲۳٬۷۰۳ |
| مهر ۱۴۰۵ | ۲۲٬۹۶۷ | ۲۴٬۴۷۰ | ۲۱٬۴۱۴ |
| شهریور ۱۴۰۵ | ۲۰٬۴۷۹ | ۲۱٬۵۴۷ | ۱۹٬۰۴۰ |
| مرداد ۱۴۰۵ | ۱۶٬۹۰۲ | ۱۸٬۷۹۵ | ۱۶٬۲۲۹ |
| تیر ۱۴۰۵ | ۱۵٬۶۸۷ | ۱۷٬۵۳۸ | ۱۴٬۲۰۷ |
| خرداد ۱۴۰۵ | ۱۵٬۹۸۶ | ۱۷٬۵۳۸ | ۱۴٬۲۱۳ |
| اردیبهشت ۱۴۰۵ | ۱۷٬۴۷۹ | ۱۷٬۴۷۹ | ۱۷٬۴۷۹ |
| اسفند ۱۴۰۴ | ۱۷٬۷۹۷ | ۱۷٬۹۹۰ | ۱۷٬۵۳۸ |
ثبت قیمت جام طلا در آرشیو ما از ۳ اسفند ۱۴۰۴ با رقم ۱۷٬۹۹۰ ریال آغاز شده و تا امروز +۳۱٫۷۶٪ تغییر کرده است.
ارزش واحدهای جام طلا
کسبوکاری که بخواهد ذخیرهٔ خود را به واحدهای جام طلا تبدیل کند، با نرخ جاری برای هر واحد ۲۳٬۷۰۳ ریال، برای صد واحد ۲٬۳۷۰٬۳۰۰ ریال و برای هزار واحد ۲۳٬۷۰۳٬۰۰۰ ریال میپردازد؛ ردیف دههزارتایی جدول هم برای ذخیرههای بزرگتر مفید است:
| مقدار | ارزش به ریال |
|---|---|
| ۱ واحد | ۲۳٬۷۰۳ ریال |
| ۱۰۰ واحد | ۲٬۳۷۰٬۳۰۰ ریال |
| ۱٬۰۰۰ واحد | ۲۳٬۷۰۳٬۰۰۰ ریال |
| ۱۰٬۰۰۰ واحد | ۲۳۷٬۰۳۰٬۰۰۰ ریال |
افتهای جام طلا
نمودار زیر عمق افت قیمت از سقفهای قبلی را نشان میدهد؛ اطلاعاتی که برای تعیین سهم ذخیرهٔ طلایی کسبوکار اهمیت دارد.
جام طلا در یک سال اخیر، روز اوج خود را در ۱۷ خرداد ۱۴۰۵ با +۸٫۴۹٪ و روز افت خود را در ۲۹ تیر ۱۴۰۵ با −۷٫۸۶٪ گذراند.
عوامل مؤثر بر قیمت جام طلا
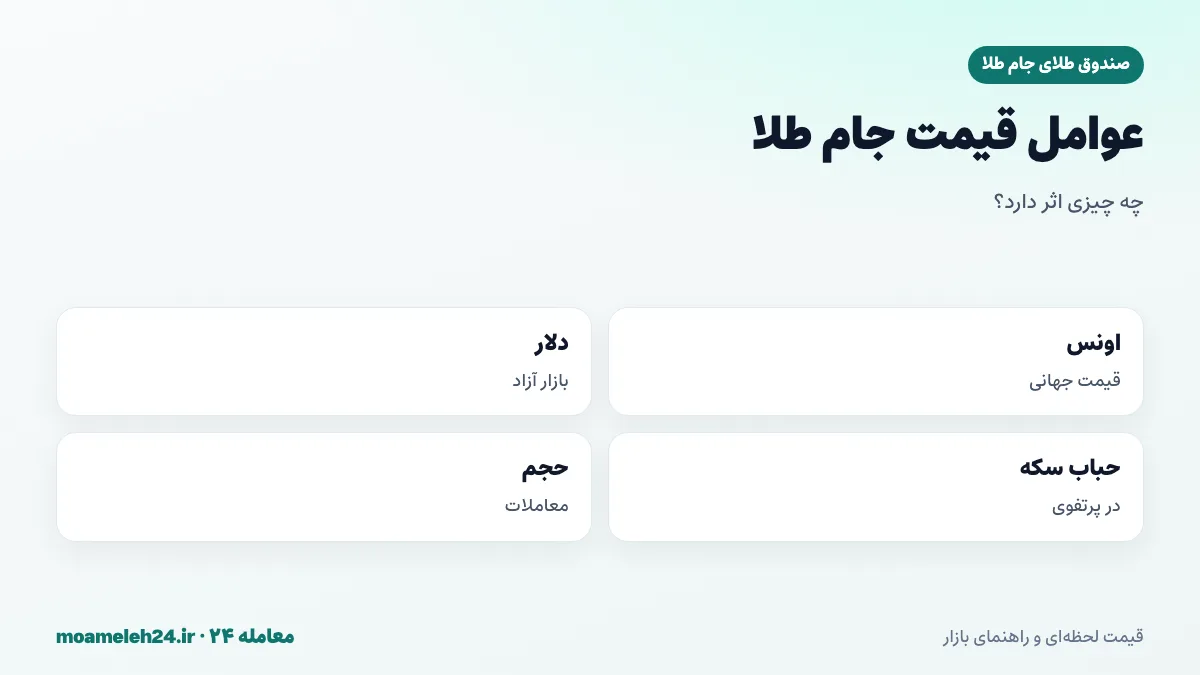
اونس جهانی، نرخ دلار، حباب سکه در پرتفوی، حباب صندوق و حجم معاملات، عوامل اصلی قیمت جام طلا هستند.
زمانبندی فروش برای نیاز کسبوکار
اگر میدانید در چه زمانی به نقدینگی نیاز دارید، مثلاً برای خرید عمدهٔ فصلی یا پرداخت مالیات، فروش واحدهای صندوق را چند روز یا چند هفته زودتر و بهتدریج انجام دهید. این کار، از فروش اجباری در یک روز نامناسب جلوگیری میکند. به یاد داشته باشید که وجه فروش، با کمی تأخیر به حساب بانکی میرسد؛ این فاصله را در برنامهریزی نقدینگی لحاظ کنید.
فصلی بودن کسبوکار
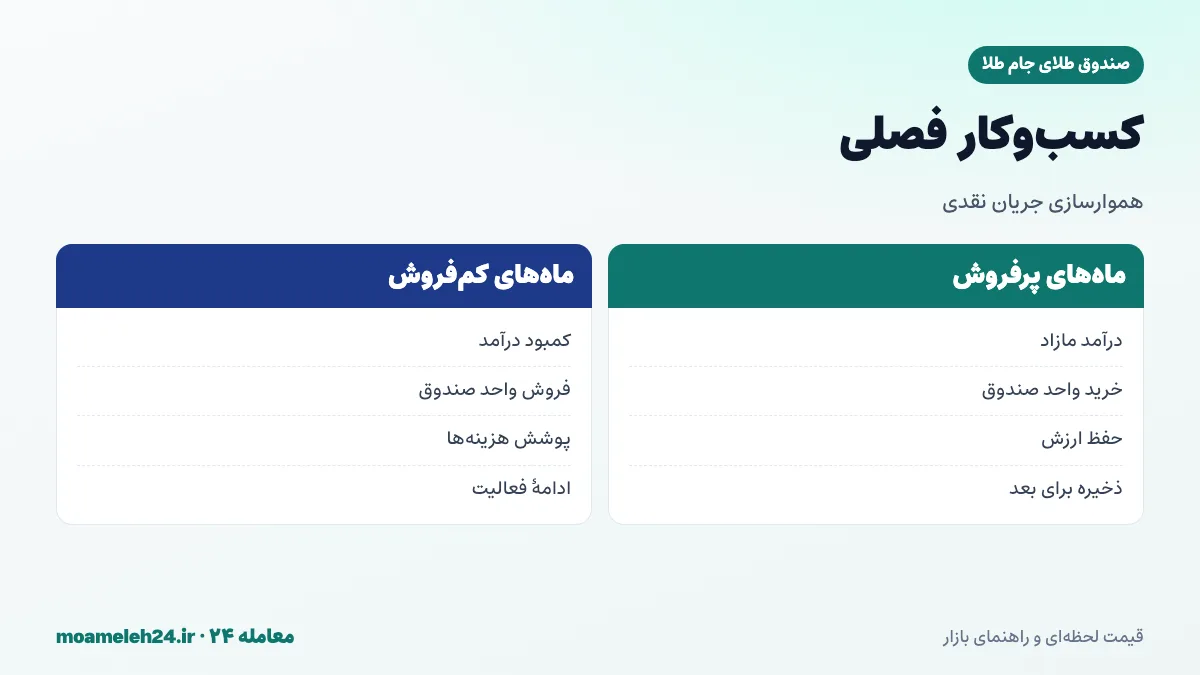
بسیاری از کسبوکارها، فصلیاند: فروش آنها در برخی ماهها بالا و در برخی پایین است. در ماههای پرفروش، میتوان بخشی از درآمد اضافی را به صندوق طلا منتقل کرد و در ماههای کمفروش، از آن برای پوشش هزینهها استفاده کرد. این روش، جریان نقدی را هموار میکند و در عین حال، ارزش ذخیره را در فاصلهٔ میان فصلها حفظ میکند.
طلا و پیشخرید مواد اولیه
برخی کسبوکارها، برای حفاظت در برابر تورم، مواد اولیه را پیشخرید و انبار میکنند. این روش مؤثر است، اما هزینهٔ انبارداری، ریسک خرابی یا منسوخ شدن کالا و قفل شدن سرمایه را دارد. نگهداری بخشی از ذخیره در صندوق طلا، جایگزین یا مکملی برای پیشخرید است: ارزش را حفظ میکند، اما انعطاف بیشتری دارد و هزینهٔ انبارداری ندارد.
ریسک نوسان برای کسبوکار
کسبوکارها، معمولاً نسبت به خانوارها، تحمل کمتری برای نوسان در نقدینگی دارند؛ چون تعهدات مالی مشخصی مانند حقوق کارکنان دارند. اگر ذخیرهٔ طلایی در زمان نیاز، به دلیل افت قیمت، کمتر از انتظار باشد، ممکن است در پرداخت تعهدات مشکل ایجاد شود. به همین دلیل، سهم صندوق طلا در نقدینگی کسبوکار باید محتاطانه تعیین شود و هرگز نقدینگی عملیاتی را شامل نشود.
سرمایهگذاری سود انباشته
برخی کسبوکارها، سود انباشتهای دارند که برای توسعه یا سرمایهگذاری آینده کنار گذاشته شده است. اگر برنامهٔ توسعه در چند سال آینده است، نگهداری این سود در صندوق طلا، ارزش آن را در برابر تورم حفظ میکند. وقتی زمان سرمایهگذاری فرا رسید، واحدها بهتدریج فروخته و صرف توسعه میشوند.
کسبوکارهای خانوادگی
در کسبوکارهای خانوادگی، مرز میان داراییهای شخصی و کسبوکار گاهی مبهم است. برای شفافیت و جلوگیری از اختلافهای احتمالی، بهتر است ذخیرهٔ طلایی کسبوکار در حساب جداگانه و با ثبت مشخص نگهداری شود. این تفکیک، هم برای مدیریت مالی و هم برای موارد ارث یا تقسیم سهم شرکا، اهمیت دارد.
ریسکها
صندوق طلا، ریسک نوسان قیمت طلا و دلار را دارد. برای کسبوکار، ریسک اصلی این است که در زمان نیاز به نقدینگی، قیمت پایین باشد. ریسک نقدشوندگی در روزهای صف فروش و تأخیر در دریافت وجه هم وجود دارد. این صفحه آموزشی است و توصیهٔ مالی ارائه نمیکند؛ برای تصمیمهای مالی کسبوکار، با مشاور مالی یا حسابدار مشورت کنید.
مثال فرضی از یک فروشگاه
فرض کنید فروشگاهی، هر ماه پس از پرداخت همهٔ هزینهها، مبلغی بهعنوان مازاد دارد. صاحب فروشگاه، بخشی از این مازاد را در حساب جاری برای هزینههای جاری نگه میدارد، بخشی را در صندوق درآمد ثابت برای خریدهای فصلی و بخشی را در صندوق طلا برای ذخیرهٔ احتیاطی بلندمدت. پس از یک سال، اگر تورم و نرخ ارز افزایش یافته باشد، بخش طلایی، قدرت خرید بیشتری از بخشهای دیگر حفظ کرده است. اگر در این دوره، نیاز ناگهانی به نقد پیش آمده باشد، بخش جاری و درآمد ثابت، بدون نیاز به فروش طلا، آن را پوشش دادهاند.
صندوق طلا و ضمانت بانکی
برخی کسبوکارها، برای دریافت تسهیلات بانکی، به وثیقه نیاز دارند. در برخی موارد، داراییهای بورسی هم ممکن است بهعنوان وثیقه پذیرفته شوند؛ اما این موضوع به سیاست هر بانک بستگی دارد. اگر قصد استفاده از واحدهای صندوق بهعنوان وثیقه را دارید، از بانک خود دربارهٔ شرایط آن بپرسید. در غیر این صورت، صندوق طلا را فقط بهعنوان ذخیرهٔ ارزشی در نظر بگیرید.
پیگیری منظم ذخیرهٔ طلایی
ذخیرهٔ طلایی کسبوکار را مانند سایر حسابها، بهطور منظم پیگیری کنید. در گزارشهای ماهانه یا فصلی کسبوکار، ارزش فعلی واحدهای صندوق را ثبت کنید. این پیگیری، هم تصویر دقیقی از وضعیت مالی ارائه میدهد و هم به شما کمک میکند تصمیم بگیرید که آیا سهم ذخیرهٔ طلایی باید تغییر کند یا خیر.
مشاوره با شرکا
اگر کسبوکار شما چند شریک دارد، تصمیم دربارهٔ سرمایهگذاری بخشی از نقدینگی در صندوق طلا را با توافق همهٔ شرکا بگیرید. این تصمیم را مکتوب کنید و سهم و قواعد برداشت را مشخص کنید. شفافیت در این تصمیمها، از اختلافهای احتمالی در آینده جلوگیری میکند و اعتماد میان شرکا را حفظ میکند.
صندوق طلا برای صنعتگران و تولیدکنندگان
تولیدکنندگانی که مواد اولیهٔ وارداتی یا مرتبط با نرخ ارز مصرف میکنند، با چالش دوگانهای روبهرو هستند: از یک سو، باید برای خریدهای آینده نقدینگی کنار بگذارند و از سوی دیگر، این نقدینگی در تورم ارزش خود را از دست میدهد. نگهداری بخشی از این ذخیره در صندوق طلا، که با نرخ ارز همسو حرکت میکند، میتواند تا حدی این چالش را حل کند. اگر نرخ ارز و در نتیجه قیمت مواد اولیه افزایش یابد، ارزش ذخیرهٔ طلایی هم بالا میرود و قدرت خرید حفظ میشود. البته این پوشش کامل نیست؛ چون قیمت طلا به اونس جهانی هم وابسته است و ممکن است دقیقاً همپای قیمت مواد اولیه حرکت نکند.
صندوق طلا برای خدمات و کسبوکارهای آنلاین
کسبوکارهای خدماتی و آنلاین، معمولاً هزینههای ثابت کمتری برای مواد اولیه دارند، اما حقوق کارکنان و هزینههای فناوری، بخش بزرگی از هزینههایشان است. برای این کسبوکارها، ذخیرهٔ احتیاطی برای چند ماه حقوق و هزینههای جاری، اهمیت زیادی دارد. بخش میانمدت این ذخیره، میتواند در صندوق طلا نگهداری شود تا در برابر تورم محافظت شود؛ در حالی که بخش کوتاهمدت، در حسابهای کمنوسان باقی میماند.
زمان مناسب برای شروع
بهترین زمان برای شروع ذخیرهسازی طلایی کسبوکار، دورههایی است که کسبوکار پایدار و سودآور است و نقدینگی مازاد وجود دارد. شروع در دورههای بحرانی که نقدینگی تنگ است، منطقی نیست. با شروع در دورههای خوب، ذخیرهای میسازید که در دورههای سخت، پشتیبان کسبوکار خواهد بود.
جام طلا و سنتهای بازار
در بازارهای سنتی ایران، بسیاری از تجار باتجربه، همیشه بخشی از سرمایهٔ خود را بهصورت طلا یا سکه نگه میداشتند. این سنت، ریشه در تجربهٔ نسلها از تورم و نوسان پول داشت. آنها میدانستند که پول نقد، در دورههای تورمی ارزش خود را از دست میدهد و طلا، پشتوانهای برای روزهای سخت است. امروز، صندوقهای طلا همین سنت را با ابزاری شفاف، امن و نقدشوندهتر ادامه میدهند. تجار و کسبوکارهای امروزی، میتوانند از این میراث بهره ببرند، بدون آنکه نیاز به نگهداری فیزیکی طلا در گاوصندوق داشته باشند.
نقش مشاور مالی کسبوکار
برای کسبوکارهای متوسط و بزرگ، مشورت با مشاور مالی یا حسابدار باتجربه، پیش از تخصیص نقدینگی به صندوق طلا، ارزشمند است. مشاور، با شناخت جریان نقدی، تعهدات و برنامههای توسعهٔ کسبوکار، میتواند سهم مناسب ذخیرهٔ طلایی را پیشنهاد دهد و از اثرات مالیاتی و حسابداری آن آگاه باشد.
اشتباهات رایج کسبوکارها
یکی از اشتباهات رایج، قرار دادن نقدینگی عملیاتی در صندوق طلا و مواجهه با کمبود نقد در زمان نیاز است. اشتباه دیگر، نگهداری کل ذخیره در حساب جاری بدون سود و تحمل فرسایش تورمی. ثبت نکردن سرمایهگذاری در دفاتر حسابداری، اختلاط دارایی شخصی و کسبوکار، و فروش اجباری در روزهای نامناسب به دلیل عدم برنامهریزی هم، از خطاهای پرتکرار است.
بایدها و نبایدهای جام طلا
این فهرست را پیش از تصمیم دربارهٔ نقدینگی کسبوکار مرور کنید و آن را با شرکا، حسابدار و مدیر مالی کسبوکار خود هم به اشتراک بگذارید تا همه از قواعد مدیریت ذخیرهٔ طلایی آگاه باشند.
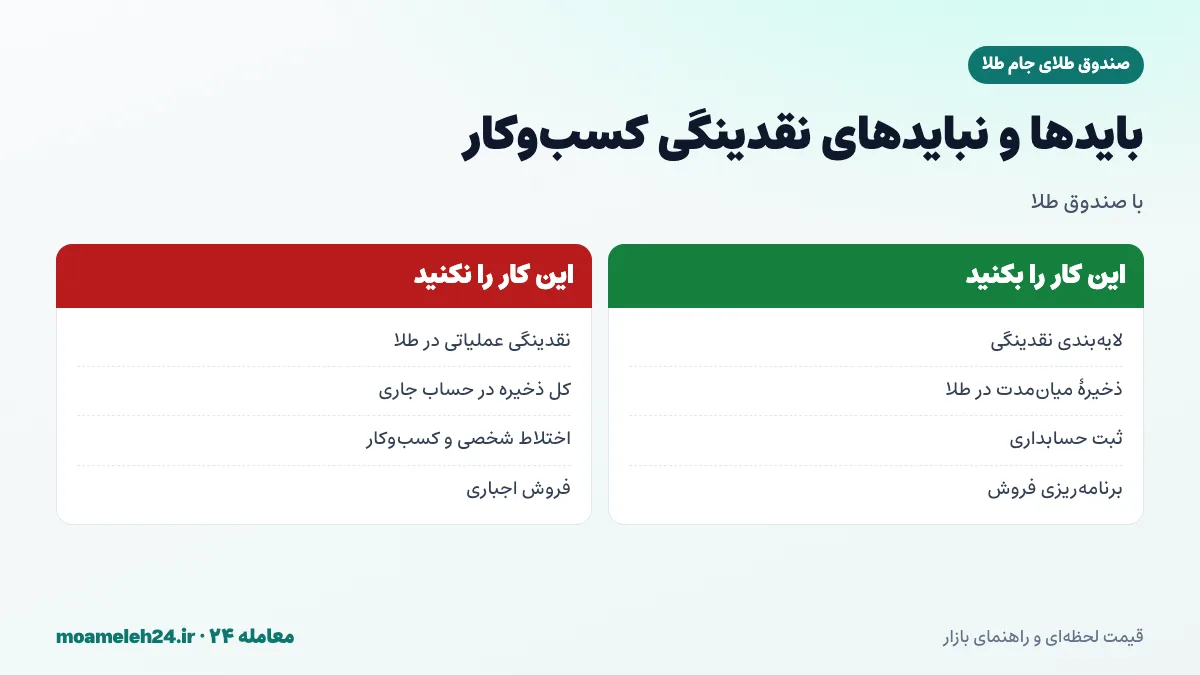
بهطور خلاصه: نقدینگی را لایهبندی کنید، فقط ذخیرهٔ میانمدت را در صندوق طلا بگذارید، سرمایهگذاری را در دفاتر ثبت کنید و فروش را برای نیازهای پیشبینیشده زودتر برنامهریزی کنید. نقدینگی عملیاتی را در طلا نگذارید و دارایی شخصی و کسبوکار را مخلوط نکنید.
جمعبندی دربارهٔ صندوق جام طلا
صندوق جام طلا، مانند سایر صندوقهای طلا، میتواند ابزاری برای حفظ ارزش بخشی از نقدینگی کسبوکارها در برابر تورم باشد. با لایهبندی نقدینگی، نگهداری نقدینگی عملیاتی در حسابهای کمنوسان و قرار دادن ذخیرهٔ میانمدت در صندوق طلا، میتوانید هم از دسترسی به نقد در زمان نیاز و هم از حفظ ارزش ذخیره مطمئن شوید. قیمت روز و آمار جام طلا را در همین صفحه دنبال کنید و ذخیرهٔ کسبوکار خود را با برنامه مدیریت کنید.