

صندوق طلای میراث در آخرین معاملات بورس کالا با قیمت ۱۵٬۷۵۱ ریال برای هر واحد معامله شده و تغییر آن نسبت به جلسهٔ گذشته ۱٫۴۸٪ افزایش است. میراث، یکی از صندوقهای طلای فعال است که در گواهیهای سپردهٔ طلا سرمایهگذاری میکند. نام این صندوق، موضوعی را یادآوری میکند که کمتر دربارهٔ آن صحبت میشود اما برای هر خانوادهای اهمیت دارد: ارث. طلا، در فرهنگ ایرانی، همواره یکی از اصلیترین داراییهایی بوده که از نسلی به نسل دیگر منتقل میشود. اما وقتی طلا به شکل واحدهای صندوق بورسی است، انتقال آن به وراث چگونه انجام میشود؟ در این صفحه، با محوریت میراث، فرایند انتقال داراییهای بورسی در ارث، نکات برنامهریزی و آمادهسازی خانواده را بررسی میکنیم و قیمت روز، نمودارها و آمار تاریخی میراث را هم مرور میکنیم.
- قیمت هر واحد: ۱۵٬۷۵۱ ریال (+۱٫۴۸٪)
- دامنهٔ امروز: ۱۵٬۷۳۰ تا ۱۵٬۸۳۹ ریال
- میانگین ماهانه: ۱۵٬۱۵۱ ریال
- تغییر یکماهه: +۱۱٫۷۳٪ · تغییر یکساله: —
قیمت امروز صندوق طلای میراث؛ شنبه ۲ آبان ۱۴۰۵
واحدهای میراث امروز در محدودهٔ ۱۵٬۷۳۰ تا ۱۵٬۸۳۹ ریال معامله شدند و آخرین معامله در ۱۵٬۷۵۱ ریال ثبت شد. قیاس با ۱۵٬۵۲۲ ریال جلسهٔ قبل، تغییری برابر +۱٫۴۸٪ را نشان میدهد.
در سی روز اخیر، میراث ۱۳ جلسه با رشد و ۶ جلسه با افت داشته است. میانگین قیمت ماه ۱۵٬۱۵۱ ریال و نوسان روزانهٔ معمول ۱٫۰۴٪ بوده است.
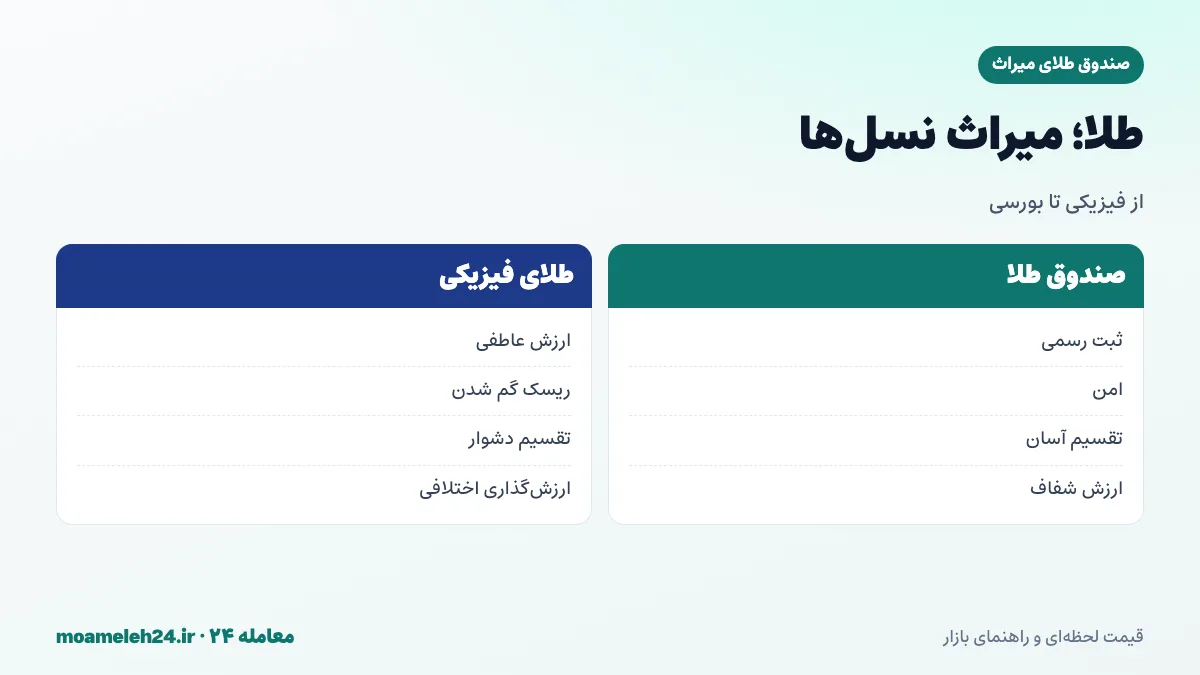
طلا؛ میراثی از نسلها
در بسیاری از خانوادههای ایرانی، سکهها و زیورآلات طلایی مادربزرگها و پدربزرگها، یادگاریهایی ارزشمند و میراثی مالی برای نسلهای بعد بودهاند. این سنت، ریشه در اعتماد به طلا بهعنوان داراییای ماندگار دارد که ارزش خود را در طول زمان حفظ میکند. امروز، با رواج صندوقهای طلا، بخشی از این میراث به شکل دیجیتال و در سامانههای بورسی نگهداری میشود. این تغییر شکل، مزایایی مانند امنیت بیشتر دارد، اما نیازمند آگاهی خانواده از وجود و نحوهٔ دسترسی به آن است.
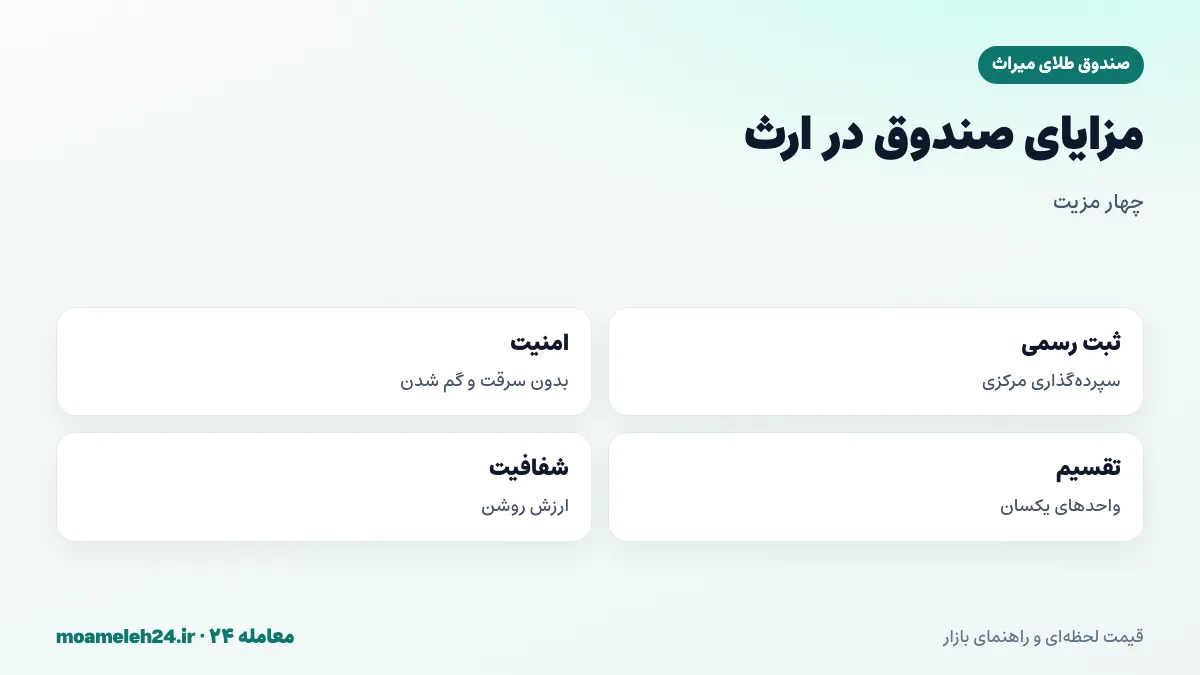
مزیت صندوق طلا در ارث
یکی از مزایای مهم واحدهای صندوق طلا در ارث، ثبت رسمی مالکیت است. واحدهای صندوق، در سامانهٔ سپردهگذاری مرکزی به نام دارنده ثبت شدهاند و احتمال گم شدن، سرقت یا اختلاف بر سر وجود آنها بسیار کمتر از طلای فیزیکی نگهداریشده در خانه است. همچنین، تقسیم واحدها میان وراث، به دلیل یکسان بودن ارزش هر واحد، سادهتر از تقسیم زیورآلات یا سکههای مختلف است.
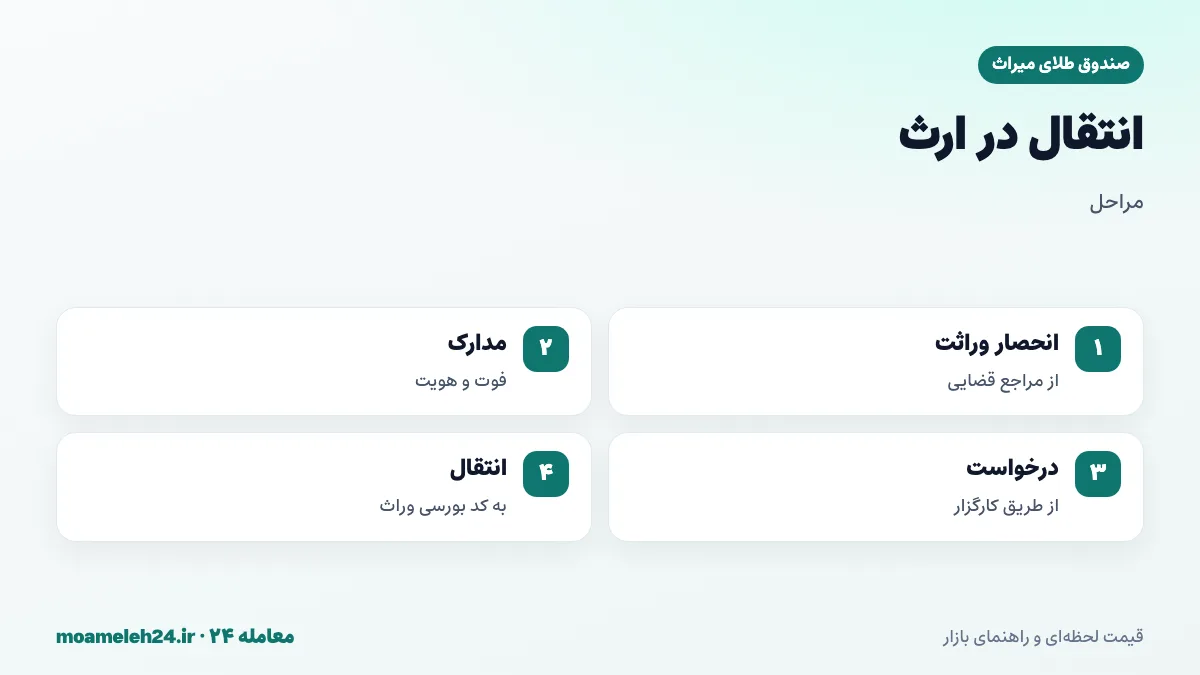
فرایند کلی انتقال دارایی بورسی در ارث
پس از فوت دارندهٔ واحدهای صندوق، وراث باید ابتدا گواهی انحصار وراثت را از مراجع قضایی دریافت کنند. این گواهی، وراث قانونی و سهم هر یک را مشخص میکند. سپس، وراث با ارائهٔ مدارک لازم، شامل گواهی انحصار وراثت، گواهی فوت و مدارک هویتی، درخواست انتقال داراییهای بورسی را از طریق کارگزار یا نهادهای مربوط ثبت میکنند. پس از بررسی، داراییها به نسبت سهم هر وارث، به کد بورسی آنها منتقل میشود. جزئیات دقیق فرایند، ممکن است با تغییر مقررات تغییر کند؛ آخرین ضوابط را از کارگزار یا مراجع رسمی بپرسید.
وراث باید کد بورسی داشته باشند
برای انتقال واحدهای صندوق به وراث، هر وارث باید کد بورسی داشته باشد. اگر وراث کد بورسی ندارند، باید ابتدا در سامانهٔ سجام ثبتنام و از کارگزاری کد دریافت کنند. برای وراث زیر سن قانونی، این کار با حضور ولی یا قیم انجام میشود. آماده بودن کد بورسی وراث، فرایند انتقال را سریعتر میکند.
برنامهریزی پیش از وقوع
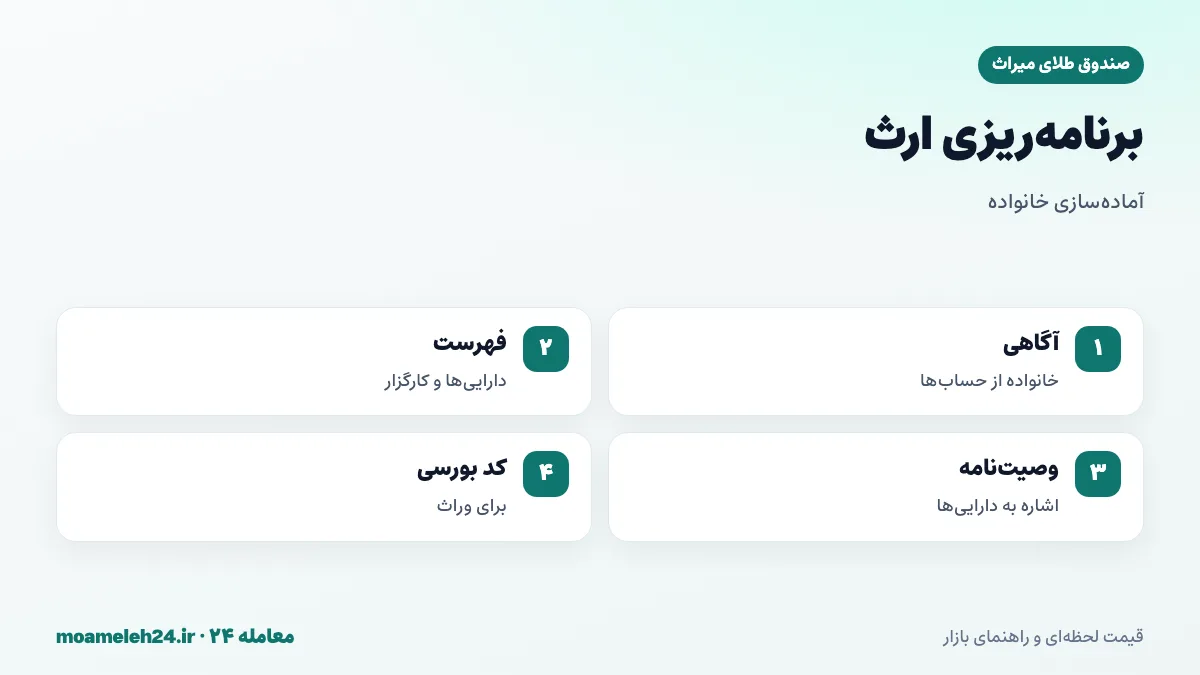
بهترین زمان برای برنامهریزی انتقال دارایی، پیش از وقوع است. اعضای خانواده را از وجود حسابهای بورسی و صندوقهای طلا آگاه کنید. فهرستی از داراییها، شامل نام صندوقها، کارگزار، کد بورسی و تعداد تقریبی واحدها، تهیه و در جای امنی نگهداری کنید. این فهرست، در کنار وصیتنامه یا سایر اسناد مهم، به وراث کمک میکند بدون سردرگمی، داراییها را شناسایی و پیگیری کنند.
وصیتنامه و داراییهای بورسی
در وصیتنامه، میتوانید به وجود داراییهای بورسی و صندوقهای طلا اشاره کنید. البته تقسیم ارث، تابع قوانین مدنی است و وصیت، فقط در محدودهٔ مجاز قانونی معتبر است. برای تنظیم وصیتنامه، با مشاور حقوقی یا دفترخانهٔ رسمی مشورت کنید تا از اعتبار قانونی آن اطمینان حاصل کنید. ذکر داراییهای بورسی در وصیتنامه، دستکم وراث را از وجود آنها آگاه میکند.
انتقال در زمان حیات؛ هدیه به فرزندان
برخی والدین، ترجیح میدهند بخشی از دارایی را در زمان حیات به فرزندان منتقل کنند. برای صندوق طلا، یک راه ساده این است که مستقیماً به نام فرزندان کد بورسی بگیرید و واحدها را برای آنها خریداری کنید. این کار، مالکیت را از ابتدا روشن میکند و نیاز به فرایند ارث را برای آن بخش از دارایی از بین میبرد. انتقال مستقیم واحدهای موجود میان افراد، معمولاً از طریق فروش و خرید مجدد انجام میشود.
عدالت در تقسیم
یکی از دغدغههای رایج در ارث، احساس عدالت میان وراث است. یکسان بودن ارزش هر واحد صندوق طلا، تقسیم را بسیار شفافتر از زیورآلات یا ملک میکند. اگر خانواده تصمیم دارد داراییها را بهطور مساوی یا طبق سهم قانونی تقسیم کند، واحدهای صندوق، دقیقاً و بدون اختلاف بر سر ارزشگذاری، قابل تقسیماند.
نگهداری یا فروش پس از ارث
پس از انتقال واحدها، هر وارث میتواند تصمیم بگیرد آنها را نگه دارد یا بفروشد. اگر وارث نیاز فوری به پول ندارد، نگهداری واحدها، ادامهٔ حفاظت در برابر تورم را فراهم میکند. اگر قصد فروش دارد، بهتر است فروش را تدریجی و با بررسی NAV انجام دهد تا از فروش در زمان نامناسب پرهیز شود. تصمیم عجولانه در دوران سوگواری، ممکن است پرهزینه باشد.
میراث در کنار دیگر صندوقها
فرایند انتقال در ارث، برای همهٔ صندوقهای طلای بورسی، از جمله میراث، عیار، لیان و همیان، مشابه است. انتخاب صندوق، بیشتر به کارمزد، نقدشوندگی و ترکیب پرتفوی بستگی دارد.
نمودار یکماههٔ میراث
قیمت میراث در سی روز گذشته +۱۱٫۷۳٪ تغییر کرده است.
میراث در دوازده ماه
یک سال پیش، هر واحد میراث حدود — ریال قیمت داشت و امروز به ۱۵٬۷۵۱ ریال رسیده است؛ یعنی — تغییر. قلهٔ این دوره ۱۵٬۸۴۰ ریال بود که در ۱۱ مهر ۱۴۰۵ ثبت شد و درهاش ۹٬۳۶۵ ریال در ۲۶ خرداد ۱۴۰۵؛ قیمت فعلی −۰٫۵۶٪ پایینتر از قله است.
برای داراییای که ممکن است از نسلی به نسل دیگر منتقل شود، روند چندساله مهمتر از تغییرات یک سال است.
بازدهی میراث در بازههای مختلف
تغییر یکهفتهای +۱٫۶۵٪ و سهماهه +۴۲٫۲۹٪ است:
| بازه | تاریخ مبدأ | قیمت در آن روز (ریال) | تغییر تا امروز |
|---|---|---|---|
| ۱ هفته | ۲۲ مهر ۱۴۰۵ | ۱۵٬۴۹۶ | +۱٫۶۵٪ |
| ۱ ماه | ۳۰ شهریور ۱۴۰۵ | ۱۴٬۰۹۷ | +۱۱٫۷۳٪ |
| ۳ ماه | ۳۱ تیر ۱۴۰۵ | ۱۱٬۰۷۰ | +۴۲٫۲۹٪ |
| ۶ ماه | ۲ اردیبهشت ۱۴۰۵ | ۱۰٬۰۰۰ | +۵۷٫۵۱٪ |
| ۱ سال | ۲۹ مهر ۱۴۰۴ | — | — |
میراث در کنار دیگر داراییها
جدول زیر بازدهی میراث را با صندوق عیار، گواهی سکه، طلای ۱۸ عیار، سکه امامی و دلار مقایسه میکند:
| دارایی | ۱ ماه | ۳ ماه | ۱ سال |
|---|---|---|---|
| صندوق طلای عیار | +۱۱٫۸۴٪ | +۴۰٫۵۲٪ | — |
| گواهی سپرده سکه طلا | +۱۲٫۹۲٪ | +۴۱٫۱۲٪ | — |
| طلای ۱۸ عیار | +۱۴٫۸۳٪ | +۴۳٫۲۵٪ | +۱۴۹٫۴۸٪ |
| سکه امامی | +۱۷٫۰۹٪ | +۴۴٫۹۵٪ | +۱۴۲٫۰۳٪ |
| دلار آمریکا | +۱۷٫۸۱٪ | +۴۱٫۳۲٪ | +۱۴۹٫۷۱٪ |
آمار ماهانهٔ میراث
جدول زیر میانگین و دامنهٔ قیمت ماهانه را نشان میدهد:
| ماه | میانگین | بیشترین | کمترین |
|---|---|---|---|
| مهر ۱۴۰۵ | ۱۵٬۱۹۰ | ۱۵٬۸۴۰ | ۱۴٬۲۲۹ |
| شهریور ۱۴۰۵ | ۱۳٬۶۵۴ | ۱۴٬۳۷۵ | ۱۲٬۵۵۸ |
| مرداد ۱۴۰۵ | ۱۱٬۰۶۷ | ۱۲٬۵۰۹ | ۱۰٬۰۰۰ |
| تیر ۱۴۰۵ | ۱۰٬۲۸۶ | ۱۱٬۱۳۹ | ۹٬۴۱۱ |
| خرداد ۱۴۰۵ | ۱۰٬۵۰۵ | ۱۱٬۲۶۱ | ۹٬۳۶۵ |
| اردیبهشت ۱۴۰۵ | ۱۱٬۴۸۰ | ۱۱٬۴۸۰ | ۱۱٬۴۸۰ |
| اسفند ۱۴۰۴ | ۱۰٬۰۰۰ | ۱۰٬۰۰۰ | ۱۰٬۰۰۰ |
ثبت قیمت میراث در آرشیو ما از ۳ اسفند ۱۴۰۴ با رقم ۱۰٬۰۰۰ ریال آغاز شده و تا امروز +۵۷٫۵۱٪ تغییر کرده است.
ارزش واحدهای میراث
ارزش امروز هر واحد ۱۵٬۷۵۱ ریال است؛ صد واحد ۱٬۵۷۵٬۱۰۰ و هزار واحد ۱۵٬۷۵۱٬۰۰۰ ریال.
| مقدار | ارزش به ریال |
|---|---|
| ۱ واحد | ۱۵٬۷۵۱ ریال |
| ۱۰۰ واحد | ۱٬۵۷۵٬۱۰۰ ریال |
| ۱٬۰۰۰ واحد | ۱۵٬۷۵۱٬۰۰۰ ریال |
| ۱۰٬۰۰۰ واحد | ۱۵۷٬۵۱۰٬۰۰۰ ریال |
افتهای میراث
نمودار زیر عمق افت قیمت از سقفهای قبلی را نشان میدهد.
طی یک سال، میراث در ۳۰ اردیبهشت ۱۴۰۵ با +۱۴٫۸۰٪ بیشترین جهش و در ۲۸ تیر ۱۴۰۵ با −۱۰٫۲۳٪ بیشترین افت روزانه را ثبت کرد.
عوامل مؤثر بر قیمت میراث
اونس جهانی، نرخ دلار، حباب سکه در پرتفوی، حباب صندوق و کارمزدهای جاری، عوامل اصلی قیمت میراث هستند.
طلای فیزیکی در ارث؛ چالشها
طلای فیزیکی نگهداریشده در خانه، در ارث چالشهایی دارد. گاهی وراث از وجود یا محل آن آگاه نیستند. ارزشگذاری زیورآلات، به دلیل اجرت و طراحی، ممکن است محل اختلاف شود. تقسیم قطعههای مختلف با ارزشهای متفاوت میان چند وارث دشوار است. خطر سرقت یا گم شدن در فاصلهٔ فوت تا تقسیم هم وجود دارد. صندوق طلا، بسیاری از این چالشها را برطرف میکند؛ هرچند ارزش عاطفی یادگاریهای فیزیکی را ندارد.
ارزش عاطفی و ارزش مالی
برخی داراییها، مانند گردنبند مادربزرگ یا سکهای که پدربزرگ در روز تولد هدیه داده، ارزش عاطفی دارند که با هیچ عددی سنجیده نمیشود. این یادگاریها را میتوان بهصورت فیزیکی به نسل بعد منتقل کرد. اما بخش پساندازی و مالی داراییهای طلایی، میتواند در صندوق طلا نگهداری شود. این تفکیک، هم ارزش عاطفی را حفظ میکند و هم مدیریت مالی را سادهتر میکند.
مالیات بر ارث
داراییهای منتقلشده در ارث، از جمله داراییهای بورسی، ممکن است مشمول مالیات بر ارث باشند. نرخ و نحوهٔ محاسبهٔ این مالیات، تابع قوانین مالیاتی است و ممکن است برای انواع مختلف دارایی متفاوت باشد. وراث باید در فرایند انحصار وراثت و انتقال دارایی، مسائل مالیاتی را هم پیگیری کنند. برای اطلاعات دقیق، با مشاور مالیاتی یا ادارهٔ امور مالیاتی مشورت کنید.
نقش مشاور حقوقی
برای خانوادههایی با داراییهای قابل توجه یا شرایط پیچیده، مانند وراث متعدد، وراث خارج از کشور یا اختلافهای احتمالی، مشورت با مشاور حقوقی باتجربه در امور ارث، ارزشمند است. مشاور میتواند در تنظیم وصیتنامه، فرایند انحصار وراثت و انتقال داراییها راهنمایی کند و از بروز مشکلات جلوگیری کند.
وراث خارج از کشور
اگر برخی وراث در خارج از کشور زندگی میکنند، فرایند انتقال ممکن است پیچیدهتر باشد؛ چون دریافت کد بورسی و ارائهٔ مدارک، نیاز به هماهنگی بیشتری دارد. در این موارد، وراث میتوانند به فردی مورد اعتماد در داخل کشور وکالت رسمی بدهند تا امور را پیگیری کند. پیش از اقدام، آخرین ضوابط مربوط را از کارگزار یا مراجع رسمی بپرسید.
گفتوگوی خانوادگی
صحبت دربارهٔ ارث، برای بسیاری از خانوادهها دشوار است. اما یک گفتوگوی آرام و شفاف، دربارهٔ داراییها، نحوهٔ دسترسی و خواستههای والدین، میتواند از اختلافها و سردرگمیهای آینده جلوگیری کند. این گفتوگو، فرصتی است تا والدین ارزشهای مالی خود، مانند اهمیت پسانداز و نگهداری طلا، را به فرزندان منتقل کنند.
ریسکها
صندوق طلا، ریسک نوسان قیمت طلا و دلار را دارد؛ ارزش دارایی منتقلشده در ارث، در زمان انتقال ممکن است بالاتر یا پایینتر از زمان فوت باشد. ریسکهای عملیاتی، مانند تأخیر در فرایند انتقال، هم وجود دارد. این صفحه آموزشی است و مشاورهٔ حقوقی یا مالی ارائه نمیکند؛ برای موارد خاص، با متخصصان مشورت کنید.
یک پوشهٔ اسناد خانوادگی
یکی از کارهای ساده اما بسیار مؤثر، تهیهٔ یک پوشهٔ اسناد خانوادگی است. در این پوشه، فهرست همهٔ داراییها، از جمله حسابهای بانکی، داراییهای بورسی، صندوقهای طلا، ملک و طلای فیزیکی، همراه با اطلاعات لازم برای شناسایی آنها نگهداری میشود. این پوشه را در جای امنی قرار دهید و دستکم یک عضو مورد اعتماد خانواده را از محل آن آگاه کنید. رمزهای عبور را جداگانه و با احتیاط بیشتری نگهداری کنید؛ وراث برای انتقال قانونی دارایی، به رمز نیازی ندارند، بلکه به مدارک رسمی نیاز دارند.
داراییهای فراموششده
هر سال، مبالغ قابل توجهی دارایی بورسی متعلق به افراد فوتشده، به دلیل بیاطلاعی وراث، شناسایی نمیشود یا با تأخیر طولانی پیگیری میشود. این داراییها، ممکن است شامل سهام قدیمی، سهام عدالت یا واحدهای صندوق باشند. وراث میتوانند با مراجعه به سامانههای رسمی سپردهگذاری مرکزی و ارائهٔ مدارک، از وجود داراییهای بورسی متوفی مطلع شوند. اما بهتر است با آگاه کردن خانواده در زمان حیات، از این وضعیت جلوگیری شود.
صندوق طلا بهعنوان هدیهٔ نسلی
برخی پدربزرگها و مادربزرگها، به جای انتقال همهٔ دارایی در ارث، در زمان حیات بخشی از آن را بهصورت واحدهای صندوق طلا به نوهها هدیه میدهند. این کار، علاوه بر انتقال تدریجی دارایی، فرصتی برای دیدن شادی و پیشرفت نوهها فراهم میکند. هدیهٔ صندوق طلا در مناسبتهایی مانند تولد، ازدواج یا فارغالتحصیلی، یادگاری ماندگار و پشتوانهای مالی برای نسل جوان است.
ثبات مالی خانواده پس از فقدان
فقدان یکی از اعضای خانواده، بهویژه سرپرست، علاوه بر غم، ممکن است مشکلات مالی هم ایجاد کند. داراییهای نقدشونده مانند صندوق طلا، در صورتی که فرایند انتقال بهسرعت انجام شود، میتوانند به ثبات مالی خانواده در این دوره کمک کنند. آمادگی پیشاپیش، شامل آگاهی خانواده و مدارک مرتب، این فرایند را تسریع میکند.
مثال فرضی از تقسیم ارث
فرض کنید فردی، هزار واحد صندوق طلا و چند قطعه زیورآلات طلا به ارث گذاشته و سه وارث دارد که طبق قانون، سهمهای متفاوتی دارند. تقسیم واحدهای صندوق، ساده است: هر وارث، به نسبت سهم قانونی، تعداد مشخصی واحد دریافت میکند و ارزش آن برای همه شفاف است. اما تقسیم زیورآلات، ممکن است به ارزیابی کارشناس، توافق بر سر ارزش هر قطعه و گاهی فروش و تقسیم پول نیاز داشته باشد. این مثال، نشان میدهد چرا نگهداری بخش پساندازی طلا در صندوق، فرایند ارث را سادهتر میکند و احتمال اختلاف میان وراث را کاهش میدهد.
وراث صغیر و قیمومت
اگر یکی از وراث، زیر سن قانونی باشد، سهم او از داراییها، تحت مدیریت ولی یا قیم قرار میگیرد. برای واحدهای صندوق، این یعنی کد بورسی کودک با حضور ولی یا قیم ایجاد میشود و تا رسیدن او به سن قانونی، مدیریت دارایی با ولی یا قیم است. این داراییها، باید به نفع کودک مدیریت شوند و قوانین خاصی بر آنها حاکم است. نگهداری سهم کودک در صندوق طلا، میتواند ارزش آن را تا زمان بلوغ در برابر تورم حفظ کند.
درسهایی از تجربهٔ خانوادهها
بسیاری از خانوادهها، پس از فقدان عزیزان، با این واقعیت روبهرو شدهاند که نمیدانستند متوفی چه داراییهایی داشته یا چگونه به آنها دسترسی پیدا کنند. این تجربهها، اهمیت شفافیت و آمادهسازی را نشان میدهد. چند دقیقه وقت برای تهیهٔ فهرست داراییها و گفتوگو با خانواده، میتواند از ماهها سردرگمی و پیگیری جلوگیری کند.
ادامهٔ سرمایهگذاری پس از ارث
وراثی که واحدهای صندوق طلا را به ارث بردهاند، میتوانند این دارایی را بهعنوان آغاز برنامهٔ پسانداز خود در نظر بگیرند. به جای فروش یکجای واحدها، میتوانند آنها را نگه دارند و حتی با خرید منظم ماهانه، به آن اضافه کنند. به این ترتیب، میراث والدین، به پایهای برای ثبات مالی نسل بعد تبدیل میشود. این رویکرد، بهویژه برای وراث جوان که هنوز برنامهٔ پساندازی ندارند، فرصت ارزشمندی است تا عادت مالی سالمی را آغاز کنند و ارزشهای پسانداز را که والدینشان به آن پایبند بودند، ادامه دهند.
نقش کارگزار در فرایند ارث
کارگزاریها، معمولاً بخشی برای رسیدگی به امور ارث و انتقال داراییهای بورسی دارند. وراث میتوانند با تماس با کارگزار متوفی، از مراحل و مدارک موردنیاز مطلع شوند. اگر کارگزار متوفی مشخص نیست، با مراجعه به سامانههای رسمی سپردهگذاری مرکزی، میتوان اطلاعات داراییها و کارگزار مربوط را پیدا کرد.
اشتباهات رایج در برنامهریزی ارث
رایجترین اشتباه، عدم اطلاع خانواده از وجود حسابهای بورسی و صندوقهای طلاست که ممکن است به فراموشی یا تأخیر طولانی در شناسایی آنها منجر شود. اشتباه دیگر، نداشتن فهرست داراییها و اسناد مربوط. فروش عجولانهٔ واحدها توسط وراث در دوران سوگواری، بیتوجهی به مسائل مالیاتی و عدم مشورت حقوقی در شرایط پیچیده هم، از خطاهای پرتکرار است.
بایدها و نبایدهای میراث
این فهرست را برای برنامهریزی انتقال دارایی مرور کنید.
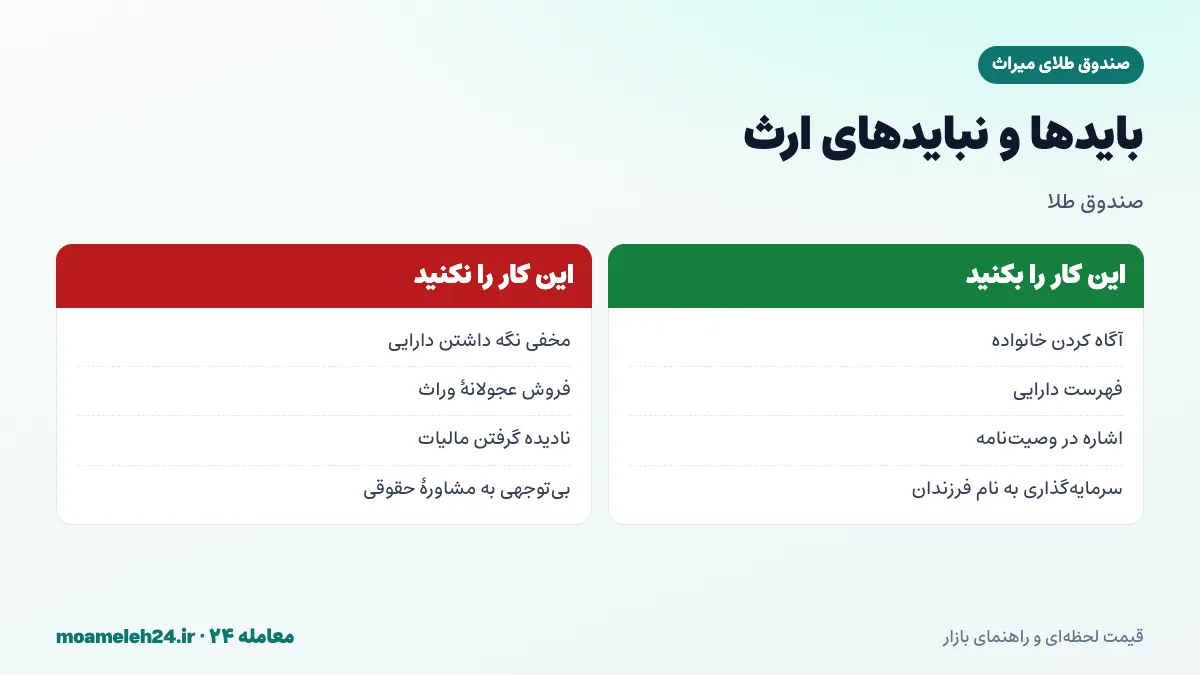
بهطور خلاصه: خانواده را از وجود حسابهای بورسی آگاه کنید، فهرست داراییها را تهیه و نگهداری کنید، در وصیتنامه به آنها اشاره کنید و برای فرزندان از ابتدا به نام خودشان سرمایهگذاری کنید. داراییها را مخفی نگه ندارید، وراث در دوران سوگواری عجولانه نفروشند و مسائل مالیاتی و حقوقی را نادیده نگیرید.
جمعبندی دربارهٔ صندوق طلای میراث
صندوق طلای میراث، با نامی که یادآور انتقال دارایی از نسلی به نسل دیگر است، مانند سایر صندوقهای طلا، مزایای مهمی در ارث دارد: ثبت رسمی مالکیت، امنیت و تقسیم آسان. با برنامهریزی پیش از وقوع، آگاه کردن خانواده، تهیهٔ فهرست داراییها و مشورت با متخصصان در موارد پیچیده، میتوانید اطمینان دهید که این میراث طلایی، بهدرستی و بدون دردسر به نسل بعد منتقل شود. قیمت روز و آمار میراث را در همین صفحه دنبال کنید و همین امروز، دربارهٔ برنامهٔ انتقال داراییهایتان با خانواده گفتوگو کنید.