

صندوق طلای ریتون در آخرین معاملات بورس کالا با قیمت ۲۵٬۰۶۹ ریال برای هر واحد معامله شده و تغییر آن نسبت به روز گذشته ۰٫۰۰٪ بدون تغییر است. نام ریتون، یادآور جامهای تشریفاتی هخامنشی است؛ ظروفی شاخمانند که برخی از مشهورترینشان از طلای ناب ساخته شدهاند و امروز در موزهها، نمادی از هنر و ثروت ایران باستاناند. این صندوق، مانند سایر صندوقهای طلا، در گواهیهای سپردهٔ طلا سرمایهگذاری میکند. در این صفحه، با محوریت ریتون، به رابطهٔ میان دو بازار مهم سرمایهگذاری در ایران میپردازیم: بازار طلا و بازار سهام. این دو بازار، گاهی همجهت و گاهی خلاف هم حرکت میکنند و جریان سرمایه میان آنها، بر هر دو اثر میگذارد. قیمت روز، نمودارها و آمار تاریخی ریتون را هم مرور میکنیم.
- قیمت هر واحد: ۲۵٬۰۶۹ ریال (۰٫۰۰٪)
- کمترین و بیشترین قیمت: ۱۷٬۹۱۰ و ۲۵٬۰۶۹ ریال
- میانگین سی روز: ۲۴٬۳۰۶ ریال
- تغییر ششماهه: +۳۹٫۹۷٪ · تغییر یکساله: —
قیمت صندوق طلای ریتون در شنبه ۲ آبان ۱۴۰۵
معاملات امروز ریتون میان ۱۷٬۹۱۰ و ۲۵٬۰۶۹ ریال انجام شد و آخرین نرخ ۲۵٬۰۶۹ ریال بود. با مقایسه با رقم ۲۵٬۰۶۹ ریالی پایان جلسهٔ قبل، تغییر امروز ۰٫۰۰٪ است.
در یک ماه گذشته، ریتون ۱۰ جلسه رو به بالا و ۸ جلسه رو به پایین داشته است. میانگین قیمت این دوره ۲۴٬۳۰۶ ریال و نوسان روزانهٔ معمول ۱٫۰۴٪ بوده است.
ریتون؛ طلا در هنر ایران باستان
ریتونهای طلایی هخامنشی، از شاهکارهای فلزکاری جهان باستاناند. این جامها، معمولاً به شکل سر حیوانات مانند شیر یا قوچ ساخته میشدند و در مراسم تشریفاتی استفاده میشدند. ارزش آنها، هم در طلای بهکاررفته و هم در هنر ساخت بود. این آثار، نشان میدهند که طلا از هزاران سال پیش، در فرهنگ ایرانی جایگاهی ویژه بهعنوان نماد ارزش و ماندگاری داشته است؛ جایگاهی که تا امروز ادامه دارد.
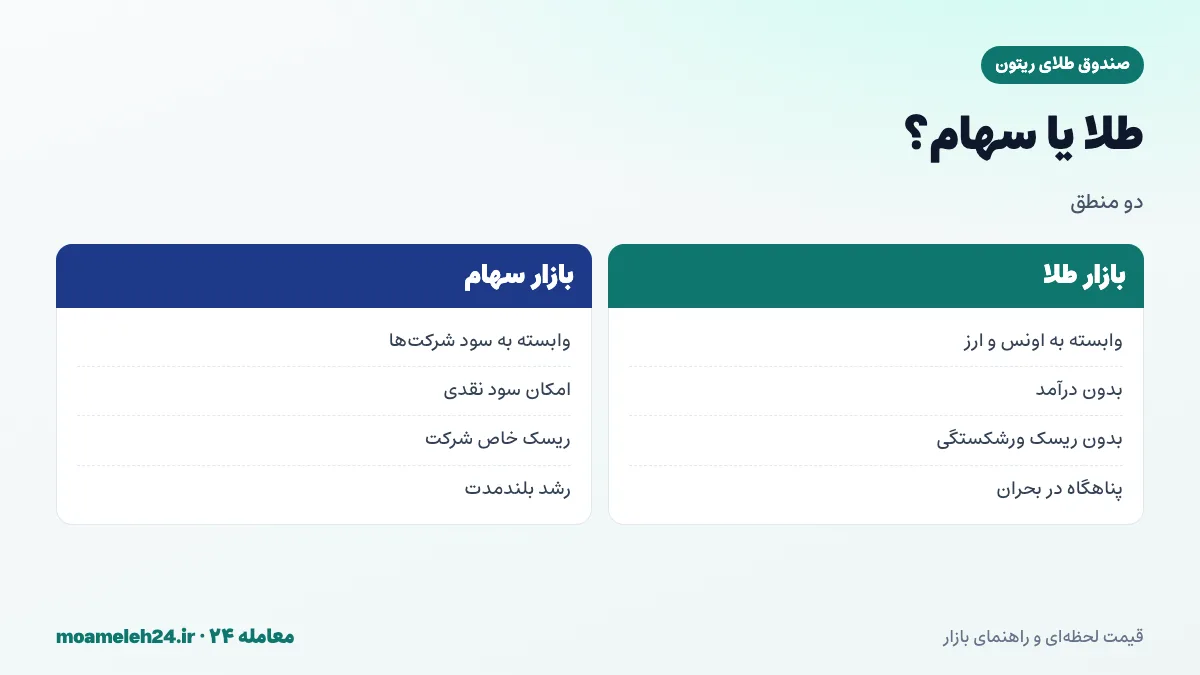
دو بازار، دو منطق
بازار طلا و بازار سهام، منطق متفاوتی دارند. ارزش طلا، به قیمت جهانی اونس، نرخ ارز و تقاضای حفظ ارزش وابسته است و درآمدی تولید نمیکند. ارزش سهام، به سودآوری شرکتها، چشمانداز اقتصادی و نرخ بهره وابسته است و میتواند سود نقدی هم بپردازد. به همین دلیل، این دو بازار در شرایط مختلف، رفتار متفاوتی نشان میدهند.
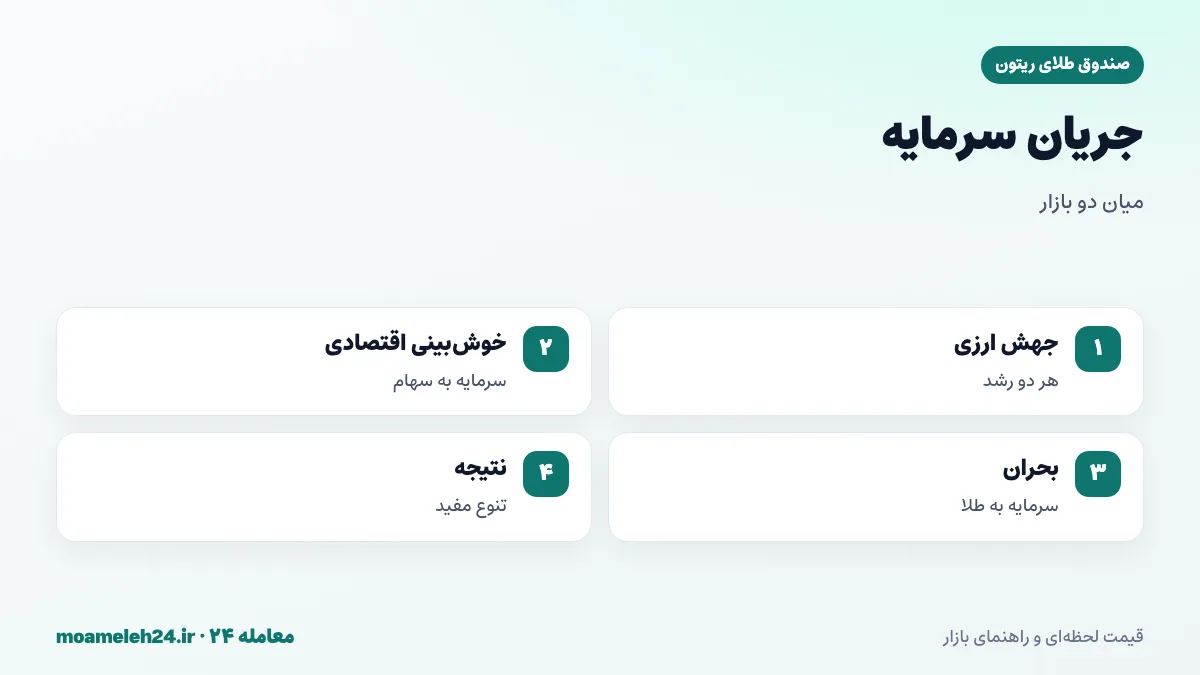
وقتی طلا و سهام همجهتاند
در ایران، در دورههایی که نرخ ارز بهشدت افزایش مییابد، هم طلا و هم بسیاری از سهام، بهویژه سهام شرکتهای صادراتمحور، رشد میکنند. دلیل آن، این است که افزایش نرخ ارز، درآمد ریالی صادرکنندگان را بالا میبرد و ارزش داراییهای ارزی شرکتها را افزایش میدهد. در این دورهها، هر دو بازار بهعنوان پناهگاهی در برابر کاهش ارزش ریال عمل میکنند.
وقتی طلا و سهام خلاف هماند
در دورههای دیگر، سرمایه از یک بازار به بازار دیگر منتقل میشود. مثلاً وقتی بازار سهام به دلیل انتظار رشد اقتصادی یا سیاستهای حمایتی جذاب میشود، بخشی از سرمایه از طلا به سهام میرود. برعکس، وقتی بازار سهام با بحران یا نااطمینانی روبهرو میشود، سرمایه به سمت طلا بهعنوان پناهگاه حرکت میکند. این جابهجاییها، باعث میشود این دو بازار گاهی خلاف هم حرکت کنند.
شاخص کل بورس و طلا
شاخص کل بورس تهران، معیار کلی عملکرد بازار سهام است. مقایسهٔ روند این شاخص با قیمت طلا در دورههای مختلف، نشان میدهد کدام بازار در هر دوره عملکرد بهتری داشته است. این مقایسه، به درک چرخههای بازار و جریان سرمایه کمک میکند. برای پیگیری بازار سهام، صفحهٔ شاخص کل بورس را ببینید.
چرا هر دو را داشته باشیم؟
چون رفتار طلا و سهام همیشه یکسان نیست، نگهداری هر دو در سبد، میتواند نوسان کلی را کاهش دهد. در دورههایی که سهام افت میکند، طلا ممکن است ارزش خود را حفظ کند یا رشد کند؛ و در دورههایی که طلا ثابت است، سهام ممکن است رشد کند. این تنوع، یکی از اصول پایهای مدیریت سبد سرمایهگذاری است.
ریسکهای متفاوت
سهام، ریسکهای خاص شرکتها، مانند مدیریت ضعیف، رقابت یا مشکلات صنعت، را دارد که در طلا وجود ندارد. طلا، ریسک نوسان قیمت جهانی و نرخ ارز را دارد، اما ریسک ورشکستگی ندارد. سهام میتواند در بلندمدت، از طریق رشد سودآوری شرکتها، بازدهی بیشتری داشته باشد؛ اما نوسان بیشتری هم دارد. شناخت این تفاوتها، به تخصیص بهتر سرمایه کمک میکند.
صندوقهای طلا و صندوقهای سهامی
برای سرمایهگذاری در هر دو بازار، صندوقها ابزار مناسبیاند. صندوقهای طلا، مانند ریتون، دسترسی به طلا را فراهم میکنند؛ صندوقهای سهامی، سبدی متنوع از سهام شرکتها را مدیریت میکنند. صندوقهای مختلط هم، ترکیبی از هر دو ارائه میدهند. سرمایهگذار خرد، با ترکیب صندوق طلا و صندوق سهامی، میتواند سبدی متنوع با مدیریت حرفهای داشته باشد.
ریتون در کنار دیگر صندوقهای طلا
برای بخش طلایی سبد، ریتون را با صندوقهایی مانند عیار، آلتون و نگین فارس مقایسه کنید. معیارهای انتخاب، شامل کارمزد، نقدشوندگی و ترکیب پرتفوی است.
نمودار یکماههٔ ریتون
قیمت ریتون در سی روز اخیر +۱۱٫۲۲٪ تغییر کرده است.
مسیر یکسالهٔ ریتون
یک سال قبل، تابلوی ریتون حدود — ریال نشان میداد و امروز ۲۵٬۰۶۹ ریال؛ یعنی — تغییر. این سال، اوجی در ۲۵٬۳۰۰ ریال (۱۱ مهر ۱۴۰۵) و کفی در ۱۵٬۱۲۹ ریال (۲ تیر ۱۴۰۵) داشت؛ نرخ کنونی −۰٫۹۱٪ با اوج فاصله دارد.
این نمودار را کنار نمودار یکسالهٔ شاخص بورس بگذارید تا ببینید در کدام ماهها دو بازار همجهت و در کدام ماهها خلاف هم بودهاند.
بازدهی ریتون در بازههای مختلف
تغییر یکهفتهای +۱٫۶۶٪ و سهماهه +۴۱٫۵۰٪ است:
| بازه | تاریخ مبدأ | قیمت در آن روز (ریال) | تغییر تا امروز |
|---|---|---|---|
| ۱ هفته | ۲۴ مهر ۱۴۰۵ | ۲۴٬۶۵۹ | +۱٫۶۶٪ |
| ۱ ماه | ۱ مهر ۱۴۰۵ | ۲۲٬۵۳۹ | +۱۱٫۲۲٪ |
| ۳ ماه | ۲ مرداد ۱۴۰۵ | ۱۷٬۷۱۷ | +۴۱٫۵۰٪ |
| ۶ ماه | ۴ اردیبهشت ۱۴۰۵ | ۱۷٬۹۱۰ | +۳۹٫۹۷٪ |
| ۱ سال | ۱ آبان ۱۴۰۴ | — | — |
ریتون در کنار دیگر داراییها
در جدول زیر، ریتون کنار صندوق عیار، گواهی سکه، طلای ۱۸ عیار، سکه امامی و دلار قرار گرفته است؛ مقایسه با شاخص سهام را میتوانید از صفحهٔ اختصاصی آن انجام دهید:
| دارایی | ۱ ماه | ۳ ماه | ۱ سال |
|---|---|---|---|
| صندوق طلای عیار | +۱۰٫۸۳٪ | +۴۰٫۵۲٪ | — |
| گواهی سپرده سکه طلا | +۱۲٫۶۵٪ | +۴۱٫۱۲٪ | — |
| طلای ۱۸ عیار | +۱۴٫۵۵٪ | +۴۴٫۳۸٪ | +۱۴۹٫۸۶٪ |
| سکه امامی | +۱۵٫۸۵٪ | +۴۵٫۳۳٪ | +۱۴۰٫۹۸٪ |
| دلار آمریکا | +۱۷٫۳۵٪ | +۴۰٫۸۰٪ | +۱۵۰٫۶۵٪ |
آمار ماهانهٔ ریتون
جدول زیر میانگین و دامنهٔ قیمت ماهانه را نشان میدهد:
| ماه | میانگین | بیشترین | کمترین |
|---|---|---|---|
| آبان ۱۴۰۵ | ۲۵٬۰۶۹ | ۲۵٬۰۶۹ | ۲۵٬۰۶۹ |
| مهر ۱۴۰۵ | ۲۴٬۲۰۸ | ۲۵٬۳۰۰ | ۲۲٬۵۳۹ |
| شهریور ۱۴۰۵ | ۲۱٬۷۲۲ | ۲۲٬۷۳۰ | ۲۰٬۲۰۰ |
| مرداد ۱۴۰۵ | ۱۷٬۹۳۶ | ۱۹٬۹۹۰ | ۱۷٬۱۸۰ |
| تیر ۱۴۰۵ | ۱۶٬۶۴۰ | ۱۸٬۰۹۰ | ۱۵٬۱۲۹ |
| خرداد ۱۴۰۵ | ۱۷٬۰۰۰ | ۱۸٬۰۱۰ | ۱۵٬۲۰۰ |
| اردیبهشت ۱۴۰۵ | ۱۸٬۴۳۹ | ۱۸٬۴۳۹ | ۱۸٬۴۳۹ |
| اسفند ۱۴۰۴ | ۱۸٬۲۰۰ | ۱۸٬۴۹۲ | ۱۷٬۹۱۰ |
ثبت قیمت ریتون در آرشیو ما از ۳ اسفند ۱۴۰۴ با رقم ۱۸٬۴۹۲ ریال آغاز شده و تا امروز +۳۵٫۵۷٪ تغییر کرده است.
ارزش واحدهای ریتون
ارزش امروز هر واحد ریتون ۲۵٬۰۶۹ ریال است؛ برای صد واحد ۲٬۵۰۶٬۹۰۰ و برای هزار واحد ۲۵٬۰۶۹٬۰۰۰ ریال.
| مقدار | ارزش به ریال |
|---|---|
| ۱ واحد | ۲۵٬۰۶۹ ریال |
| ۱۰۰ واحد | ۲٬۵۰۶٬۹۰۰ ریال |
| ۱٬۰۰۰ واحد | ۲۵٬۰۶۹٬۰۰۰ ریال |
| ۱۰٬۰۰۰ واحد | ۲۵۰٬۶۹۰٬۰۰۰ ریال |
افتهای ریتون
نمودار زیر عمق افت قیمت از سقفهای قبلی را نمایش میدهد.
ریتون در دوازده ماه گذشته، روز پررونق خود را در ۳۱ مرداد ۱۴۰۵ با +۵٫۲۱٪ و روز کمرونق خود را در ۲۳ خرداد ۱۴۰۵ با −۵٫۷۹٪ تجربه کرد.
عوامل مؤثر بر قیمت ریتون
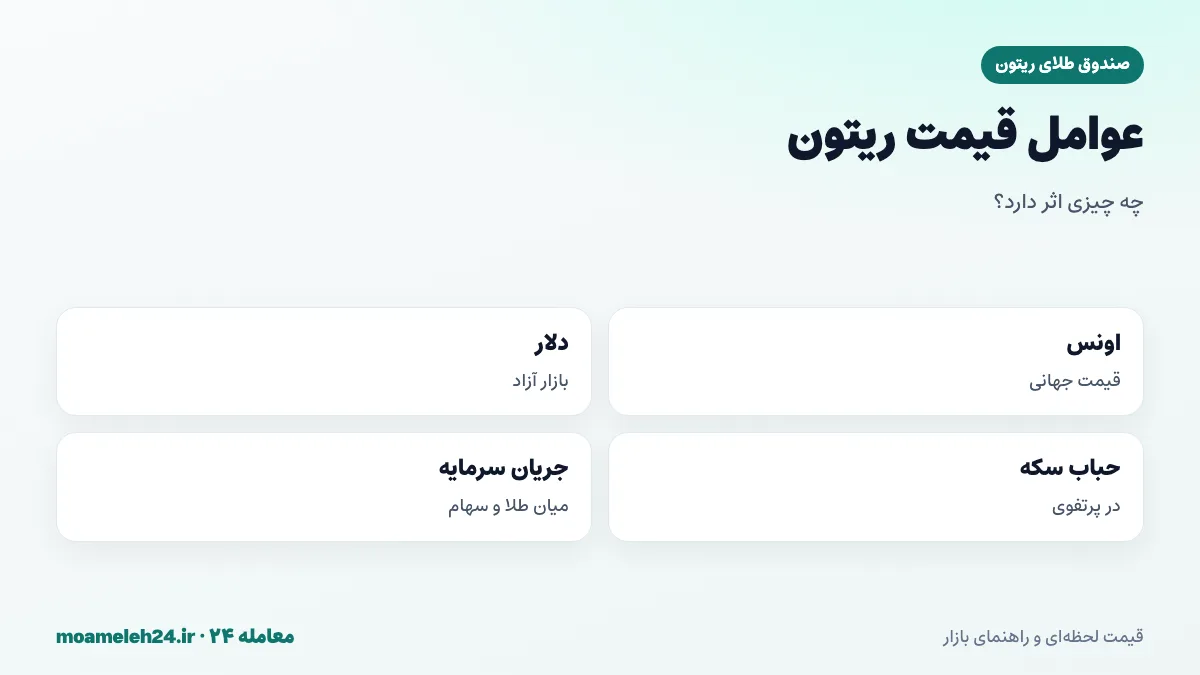
اونس جهانی، نرخ دلار، حباب سکه در پرتفوی، حباب صندوق و جریان سرمایه میان بازارهای طلا و سهام، عوامل اصلی قیمت ریتون هستند.
نرخ بهره و هر دو بازار
نرخ بهره، بر هر دو بازار اثر دارد. افزایش نرخ بهره، جذابیت سپردهها و اوراق را نسبت به سهام و طلا افزایش میدهد و ممکن است سرمایه را از هر دو بازار خارج کند. کاهش نرخ بهره، برعکس، جذابیت سهام و طلا را بیشتر میکند. در ایران، اثر نرخ ارز و تورم معمولاً قویتر از نرخ بهره است، اما تغییرات بزرگ نرخ بهره هم میتواند جریان سرمایه را تغییر دهد.
سهام شرکتهای مرتبط با طلا
در بازار سهام، برخی شرکتها فعالیتهایی مرتبط با طلا دارند؛ مانند معادن طلا یا شرکتهای تولید و فرآوری فلزات. سهام این شرکتها، تا حدی تحت تأثیر قیمت طلا قرار دارد، اما عوامل خاص شرکت، مانند هزینههای تولید، مدیریت و بدهیها، هم بر آنها اثر میگذارد. بنابراین، سهام شرکتهای طلایی، جایگزین کامل سرمایهگذاری مستقیم در طلا نیست و ریسکهای خاص خود را دارد.
رفتار سرمایهگذاران خرد
سرمایهگذاران خرد در ایران، معمولاً میان بازارها جابهجا میشوند: وقتی یک بازار رشد قابل توجهی دارد، به سمت آن هجوم میآورند و وقتی افت میکند، به بازار دیگر میروند. این رفتار، اغلب به خرید در اوج و فروش در کف منجر میشود. به جای این جابهجاییهای هیجانی، داشتن سبدی متنوع از هر دو بازار و پایبندی به آن، معمولاً نتیجهٔ بهتری دارد.
تعادلبخشی میان طلا و سهام
اگر سبدی از طلا و سهام دارید، با گذشت زمان، به دلیل تفاوت بازدهی، سهم هر کدام تغییر میکند. تعادلبخشی دورهای، یعنی بازگرداندن سهمها به ترکیب هدف، بهطور خودکار بخشی از سود بازار پررونق را محقق میکند و در بازار کمرونق سرمایهگذاری میکند. این کار، از تمرکز بیش از حد در یک بازار جلوگیری میکند و ریسک سبد را کنترل میکند.
بحران و پناهگاه
در دورههای بحران شدید، مانند نااطمینانیهای سیاسی بزرگ، بازار سهام ممکن است با صفهای فروش و افت شدید روبهرو شود. در این دورهها، طلا معمولاً نقش پناهگاه را ایفا میکند و تقاضا برای آن افزایش مییابد. داشتن بخشی از سبد در طلا، در این دورهها، از کل سبد محافظت میکند. این ویژگی، یکی از دلایل اصلی نگهداری طلا در سبدهای متنوع است.
طلا، سهام و تورم
هر دو دارایی، در بلندمدت تمایل دارند با تورم همپا شوند؛ اما مسیرشان متفاوت است. طلا، مستقیماً از طریق نرخ ارز با تورم همسو است. سهام، از طریق افزایش قیمت محصولات و درآمد شرکتها، بهتدریج با تورم تعدیل میشود؛ اما ممکن است در کوتاهمدت، به دلیل افزایش هزینهها یا سیاستهای قیمتگذاری دستوری، از تورم عقب بماند. ترکیب هر دو، حفاظت متنوعتری در برابر تورم فراهم میکند.
ریسکها
صندوق طلا، ریسک نوسان قیمت طلا و دلار را دارد. سهام، ریسکهای بازار و شرکتها را دارد. ترکیب این دو، ریسک کلی را کاهش میدهد اما حذف نمیکند؛ در برخی دورهها، هر دو ممکن است همزمان افت کنند. این صفحه آموزشی است و توصیهٔ سرمایهگذاری ارائه نمیکند.
نمونههایی از ترکیب طلا و سهام
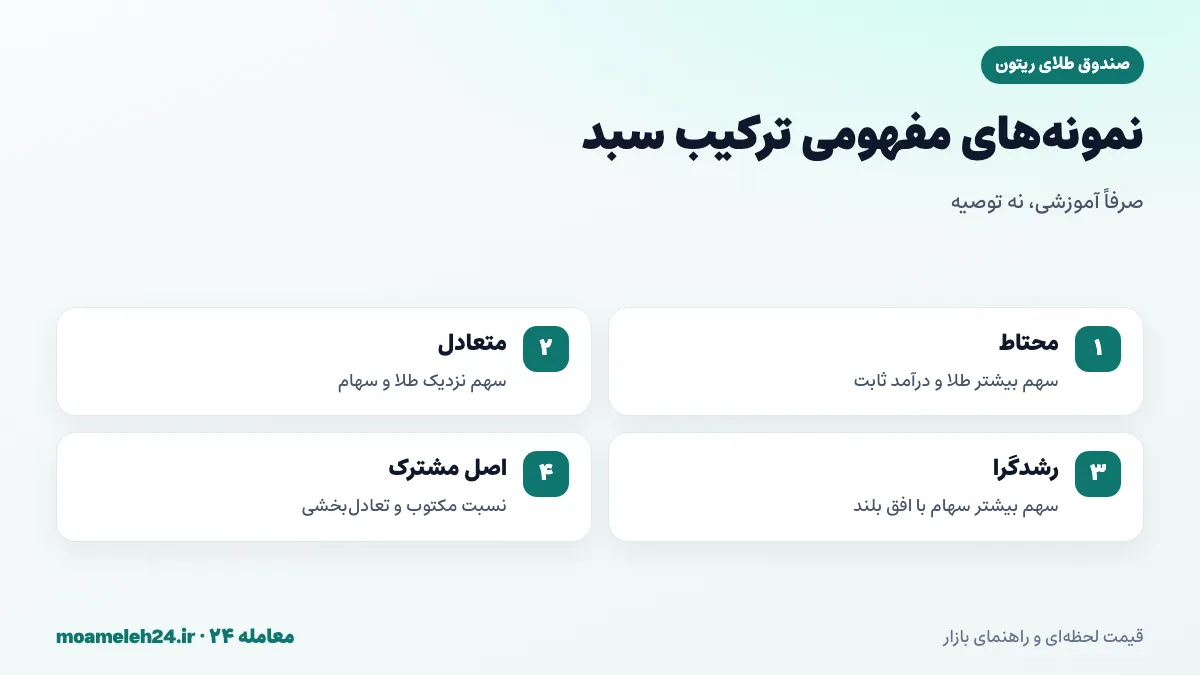
ترکیب مناسب طلا و سهام برای هر فرد متفاوت است و به افق زمانی، تحمل ریسک و نیاز به نقدینگی بستگی دارد. فردی محتاط با افق کوتاه، ممکن است سهم بیشتری به طلا و درآمد ثابت بدهد. فردی جوان با افق بلند و تحمل ریسک بالاتر، ممکن است سهم بیشتری به سهام اختصاص دهد. نکتهٔ مهم، داشتن یک نسبت مشخص و مکتوب است؛ نسبتی که در شرایط هیجانی بازار، مبنای تصمیم باشد و نه احساس لحظهای. نسبتهای زیر صرفاً برای درک مفهوماند و توصیه نیستند.
بازهٔ زمانی تعادلبخشی
دو روش رایج برای تعادلبخشی وجود دارد. روش زمانی، یعنی بازبینی سبد در فواصل ثابت، مثلاً هر شش ماه یا هر سال. روش آستانهای، یعنی اقدام فقط وقتی سهم یکی از بازارها بیش از مقدار مشخصی، مثلاً پنج یا ده درصد، از هدف فاصله بگیرد. روش زمانی سادهتر است و روش آستانهای به تغییرات بازار حساستر. ترکیب این دو هم ممکن است: بازبینی دورهای، اما اقدام فقط در صورت عبور از آستانه. هر روشی که انتخاب میکنید، مهم این است که از پیش تعیین شده باشد.
هزینههای جابهجایی
هر بار خرید و فروش، کارمزد دارد. در صندوقهای بورسی، کارمزد معاملات معمولاً کم است، اما اگر جابهجاییها مکرر باشد، این هزینهها جمع میشوند و بخشی از بازده را میخورند. علاوه بر کارمزد، اختلاف قیمت خرید و فروش در تابلو و احتمال معامله با حباب نامناسب هم هزینهٔ پنهان محسوب میشود. به همین دلیل، تعادلبخشی بیش از حد مکرر توصیه نمیشود و هدف، اصلاح انحرافهای قابل توجه است، نه واکنش به هر نوسان کوچک.
صفهای فروش و نقدشوندگی
یکی از تفاوتهای عملی بازار سهام ایران با صندوقهای طلا، پدیدهٔ صف فروش است. در روزهای بحرانی، بسیاری از سهمها با صف فروش سنگین روبهرو میشوند و فروش آنها برای روزها ممکن نیست. صندوقهای طلا هم دامنهٔ نوسان دارند، اما به دلیل بازارگردانی و ماهیت دارایی پایه، معمولاً نقدشوندگی بهتری در این شرایط دارند. این تفاوت، در برنامهریزی برای نیازهای نقدی مهم است؛ بخشی از سبد که ممکن است بهزودی لازم شود، بهتر است در دارایی نقدشوندهتر باشد.
نقش سود نقدی سهام
سهام برخی شرکتها، سالانه سود نقدی پرداخت میکنند؛ درآمدی که طلا ندارد. این سود، میتواند منبعی برای سرمایهگذاری مجدد یا تأمین بخشی از هزینهها باشد. در مقایسهٔ بلندمدت طلا و سهام، باید بازده کل سهام، یعنی رشد قیمت بهعلاوهٔ سود نقدی، را در نظر گرفت و نه فقط تغییر قیمت. صندوقهای سهامی هم، سود دریافتی را یا توزیع میکنند یا در ارزش واحدها منعکس میکنند. صندوق طلا، فقط از تغییر ارزش دارایی پایه سود یا زیان میکند.
چرخههای بازار در ایران
تجربهٔ سالهای گذشته نشان میدهد بازارهای ایران چرخههایی دارند: دورههای رونق شدید سهام که با ورود گستردهٔ سرمایهگذاران همراه بوده و دورههای اصلاح طولانی پس از آن؛ دورههای جهش ارز و طلا و دورههای آرامش نسبی. پیشبینی دقیق زمان این چرخهها تقریباً ناممکن است. همین موضوع، دلیل اصلی توصیه به سبد متنوع است: به جای حدس زدن اینکه کدام بازار در دورهٔ بعد بهتر عمل میکند، در هر دو حضور داشته باشید تا از هر چرخه، بخشی از سود را دریافت کنید.
نقش اخبار و انتظارات
هر دو بازار، به اخبار سیاسی و اقتصادی حساساند، اما گاهی واکنشهایشان متفاوت است. خبری که انتظار کاهش نرخ ارز را ایجاد کند، ممکن است طلا را پایین بیاورد و همزمان برای برخی صنایع وارداتی در بورس مثبت باشد. خبری که نااطمینانی را افزایش دهد، معمولاً برای طلا مثبت و برای سهام منفی است. شناخت این واکنشها، به درک نوسانها کمک میکند، اما معامله بر اساس اخبار، به دلیل سرعت واکنش بازار، برای سرمایهگذار خرد دشوار و پرریسک است.
پیگیری همزمان دو بازار
برای مدیریت سبد ترکیبی، پیگیری منظم هر دو بازار مفید است، اما نه بهصورت لحظهای. بررسی ماهانهٔ ارزش هر بخش و مقایسهٔ آن با نسبت هدف، برای بیشتر سرمایهگذاران کافی است. در معامله ۲۴، میتوانید قیمت روز ریتون و سایر صندوقهای طلا را کنار شاخص بورس، قیمت طلا و نرخ دلار ببینید. ثبت ارزش سبد در یک جدول ساده، کمک میکند تصویر روشنی از عملکرد هر بخش و نیاز به تعادلبخشی داشته باشید.
افق زمانی و انتخاب میان دو بازار
افق زمانی، شاید مهمترین عامل در تعیین سهم طلا و سهام باشد. پولی که در یک یا دو سال آینده لازم است، نباید در معرض نوسانهای شدید بازار سهام قرار گیرد؛ چون ممکن است درست در زمان نیاز، بازار در دورهٔ افت باشد. برای افقهای پنجساله و بیشتر، فرصت عبور از دورههای افت وجود دارد و سهم سهام میتواند بیشتر باشد. طلا، در هر دو افق نقش محافظتی دارد، اما نوسان آن هم قابل توجه است و برای پول بسیار کوتاهمدت، جایگزین سپرده یا صندوق درآمد ثابت نیست.
درسهایی از تاریخ دو بازار
مرور تجربهٔ سالهای گذشته، چند درس روشن دارد. هیچ بازاری برای همیشه برنده نیست و دورههای رونق هر کدام، دیر یا زود با اصلاح همراه شده است. کسانی که در اوج هیجان یک بازار وارد شدهاند، اغلب سالها برای بازگشت به نقطهٔ سربهسر صبر کردهاند. در مقابل، کسانی که سبدی متنوع داشته و به آن پایبند ماندهاند، معمولاً تجربهٔ آرامتری داشتهاند. این درسها، ساده به نظر میرسند، اما در لحظههای هیجانی بازار، بهسادگی فراموش میشوند.
اشتباهات رایج در رابطهٔ طلا و سهام
یکی از اشتباهات رایج، جابهجایی هیجانی میان بازارها بر اساس عملکرد اخیر است. اشتباه دیگر، تصور اینکه طلا و سهام همیشه خلاف هم حرکت میکنند؛ در جهشهای ارزی، اغلب همجهتاند. تمرکز تمام سرمایه در یک بازار، فرض جایگزینی کامل طلا با سهام شرکتهای طلایی و عدم تعادلبخشی دورهای هم، از خطاهای پرتکرار است.
بایدها و نبایدهای ریتون
این فهرست را پیش از تنظیم سبد طلا و سهام مرور کنید.
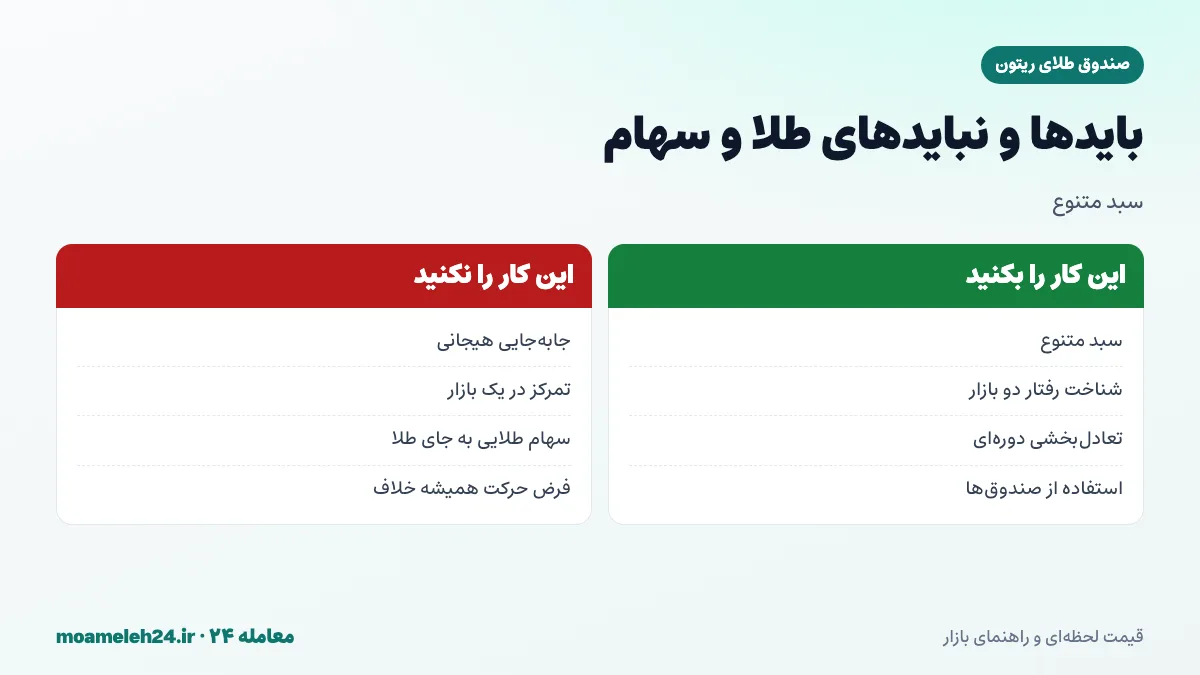
بهطور خلاصه: سبدی متنوع از طلا و سهام داشته باشید، رفتار متفاوت دو بازار را بشناسید، بهطور دورهای تعادلبخشی کنید و از صندوقها برای هر دو بخش استفاده کنید. میان بازارها هیجانی جابهجا نشوید، تمام سرمایه را در یک بازار متمرکز نکنید و سهام شرکتهای طلایی را جایگزین کامل طلا ندانید.
جمعبندی دربارهٔ صندوق طلای ریتون
صندوق طلای ریتون، با نامی برگرفته از جامهای طلایی هخامنشی، یادآور جایگاه کهن طلا در فرهنگ ایرانی است. در سبد امروزی، طلا و سهام دو بازار با منطق متفاوتاند که گاهی همجهت و گاهی خلاف هم حرکت میکنند. ترکیب هر دو در یک سبد متنوع، با تعادلبخشی دورهای، ریسک را کاهش و حفاظت در برابر تورم را افزایش میدهد. قیمت روز و آمار ریتون را در همین صفحه دنبال کنید و آن را با روند بازار سهام مقایسه کنید.