

هر توکن کرو (CRV)، توکن حاکمیتی کرو فایننس، در آخرین بهروزرسانی ۹۵٬۶۵۹ تومان معامله شده و قیمت جهانی آن حدود ۰٫۳۵۴۴ دلار است. کرو یکی از ستونهای زیرساختی دیفای است که بیشتر کاربران عادی ممکن است هرگز مستقیماً از آن استفاده نکرده باشند، اما بخش بزرگی از معاملات استیبلکوینها در اتریوم از مسیر آن عبور میکند. هر بار که کسی مقدار زیادی تتر را به یواسدیسی تبدیل میکند یا یک صرافی غیرمتمرکز برای یافتن بهترین قیمت مسیریابی میکند، احتمال زیادی وجود دارد که استخرهای کرو در کار باشند. در این صفحه، طراحی ویژهٔ کرو برای معاملهٔ داراییهای همارزش، سازوکار قفل رأی veCRV، «جنگهای کرو»، استیبلکوین crvUSD، هک ۲۰۲۳، ماجرای وامهای بنیانگذار و ریسکهای خرید CRV را بررسی میکنیم.
- قیمت هر CRV: ۹۵٬۶۵۹ تومان · حدود ۰٫۳۵۴۴ دلار
- تغییر روزانه: −۳٫۸۶٪ · بازهٔ امروز — تا — تومان
- صد CRV = ۹٬۵۶۵٬۹۰۰ تومان · هزار CRV = ۹۵٬۶۵۹٬۰۰۰ تومان
- تغییر یکساله: —
قیمت کرو امروز شنبه ۲ آبان ۱۴۰۵
CRV امروز میان — و — تومان معامله شده و آخرین قیمت آن ۹۵٬۶۵۹ تومان است. نسبت به پایانی جلسهٔ پیشین که — تومان بود، ۳٫۸۶٪ کاهش ثبت شده است. CRV از توکنهای پرمعاملهٔ دیفای است و به اخبار اکوسیستم اتریوم حساسیت زیادی دارد.
قیمت تومانی CRV از ضرب قیمت دلاری در نرخ تتر حاصل میشود. پس برای فهم حرکت قیمت تومانی، هم بازار جهانی و هم نرخ تتر را در نظر بگیرید. نرخ لحظهای تتر در صفحهٔ قیمت تتر آمده است.
کرو فایننس چیست؟
کرو فایننس یک صرافی غیرمتمرکز است که در ژانویهٔ ۲۰۲۰ توسط مایکل اگوروف، فیزیکدان و کارآفرین روسیتبار، راهاندازی شد. تفاوت کرو با صرافیهای غیرمتمرکز عمومی مانند یونیسواپ، تمرکز آن بر معاملهٔ داراییهایی است که ارزش نزدیک به هم دارند؛ مانند استیبلکوینهای دلاری یا نسخههای مختلف اتریوم سهامگذاریشده.
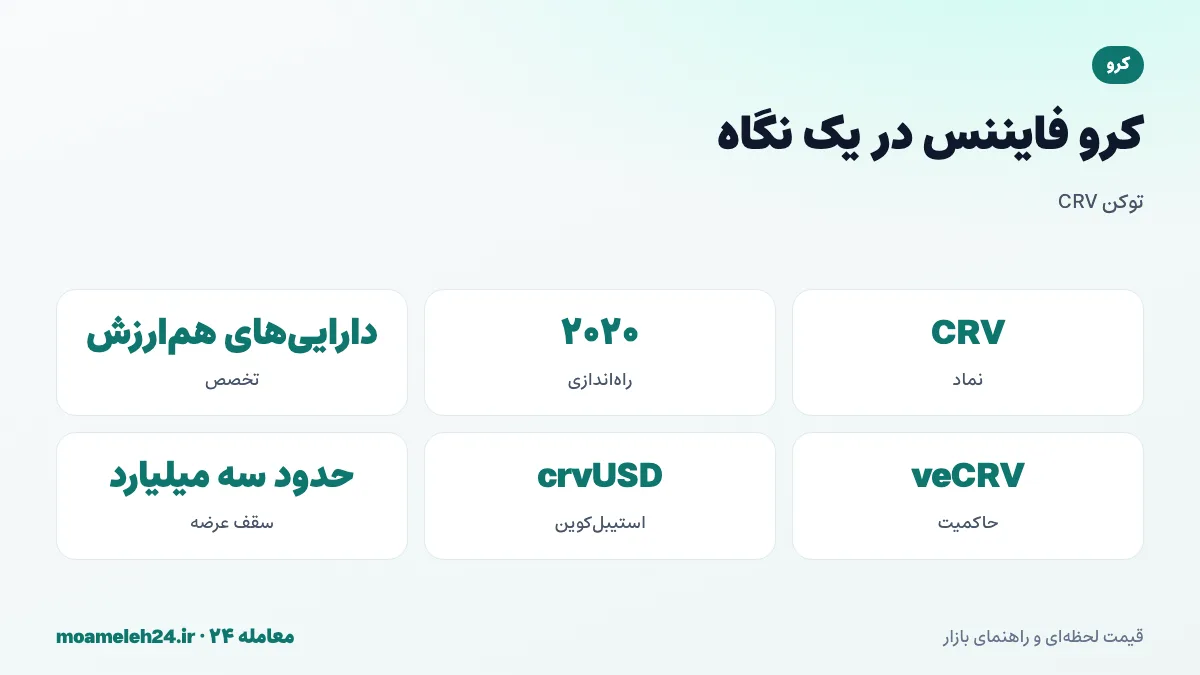
وقتی میخواهید یک میلیون تتر را به یواسدیسی تبدیل کنید، انتظار دارید تقریباً یک میلیون یواسدیسی دریافت کنید. در یک صرافی غیرمتمرکز معمولی، چنین معاملهای ممکن است لغزش قیمت قابل توجهی ایجاد کند. کرو با فرمول ریاضی ویژهای طراحی شده که این لغزش را برای داراییهای همارزش به حداقل میرساند. همین ویژگی، کرو را به مرکز معاملات استیبلکوین در دیفای تبدیل کرد.
استیبلسواپ؛ فرمولی برای داراییهای همارزش
بیشتر صرافیهای غیرمتمرکز از فرمول «حاصلضرب ثابت» استفاده میکنند که برای هر جفت دارایی کار میکند، اما نقدینگی را در طیف وسیعی از قیمتها پخش میکند. کرو فرمولی به نام «استیبلسواپ» ابداع کرد که نقدینگی را در نزدیکی نسبت یک به یک متمرکز میکند. نتیجه این است که معاملات بزرگ میان داراییهای همارزش، با لغزش بسیار کمتری انجام میشوند.
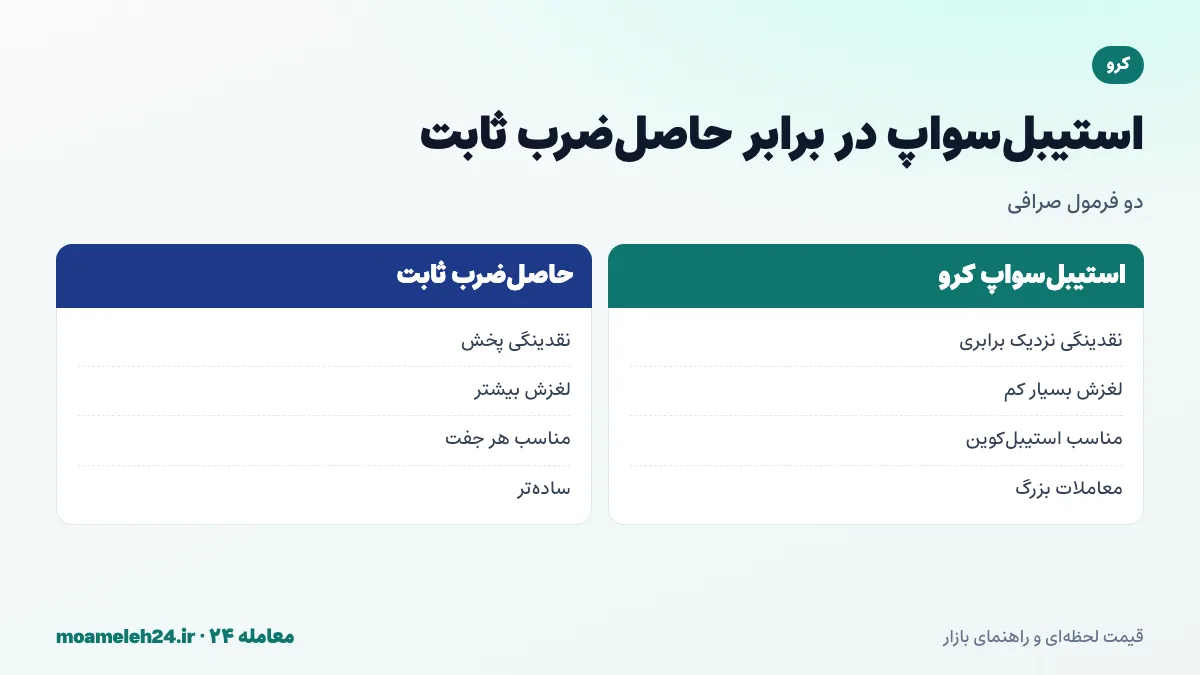
کرو بعدها نسخهای دیگر از فرمول را برای داراییهایی با قیمت متفاوت، مانند اتریوم و بیتکوین بستهبندیشده، معرفی کرد که نقدینگی را بهطور پویا در اطراف قیمت روز متمرکز میکند. این نوآوریها، کرو را از یک صرافی تخصصی استیبلکوین، به یک پروتکل گستردهتر تبدیل کرد. بسیاری از پروژههای دیگر هم از فرمولهای کرو الهام گرفتند یا آن را کپی کردند.
توکن CRV و برنامهٔ انتشار
توکن CRV در اوت ۲۰۲۰ راهاندازی شد؛ کمی زودتر از برنامهٔ تیم، چون فردی ناشناس قراردادهای آن را از روی کدهای منتشرشده مستقر کرد و تیم ترجیح داد نسخهٔ رسمی را سریعتر عرضه کند. سقف عرضهٔ CRV حدود سه میلیارد واحد تعیین شده که بخش بزرگ آن به تدریج طی سالها به فراهمکنندگان نقدینگی پرداخت میشود.
نرخ انتشار CRV هر سال کاهش مییابد، اما همچنان عرضهٔ جدید قابل توجهی وارد بازار میشود. فراهمکنندگان نقدینگی که CRV دریافت میکنند، اغلب بخشی از آن را میفروشند و این فشار فروش مداوم ایجاد میکند. سازوکار قفل رأی، که در بخش بعد توضیح داده میشود، طراحی شد تا بخشی از این فشار را خنثی کند.
veCRV؛ قفل کردن برای قدرت و پاداش
نوآوری اقتصادی مهم کرو، سازوکار «توکن قفل رأی» یا veCRV است. دارندگان CRV میتوانند توکنهایشان را از یک هفته تا چهار سال قفل کنند و در ازای آن veCRV دریافت کنند. هرچه مدت قفل طولانیتر باشد، veCRV بیشتری به ازای هر CRV دریافت میشود. veCRV قابل انتقال یا فروش نیست و با گذشت زمان، به تدریج کاهش مییابد تا در پایان دوره به صفر برسد.
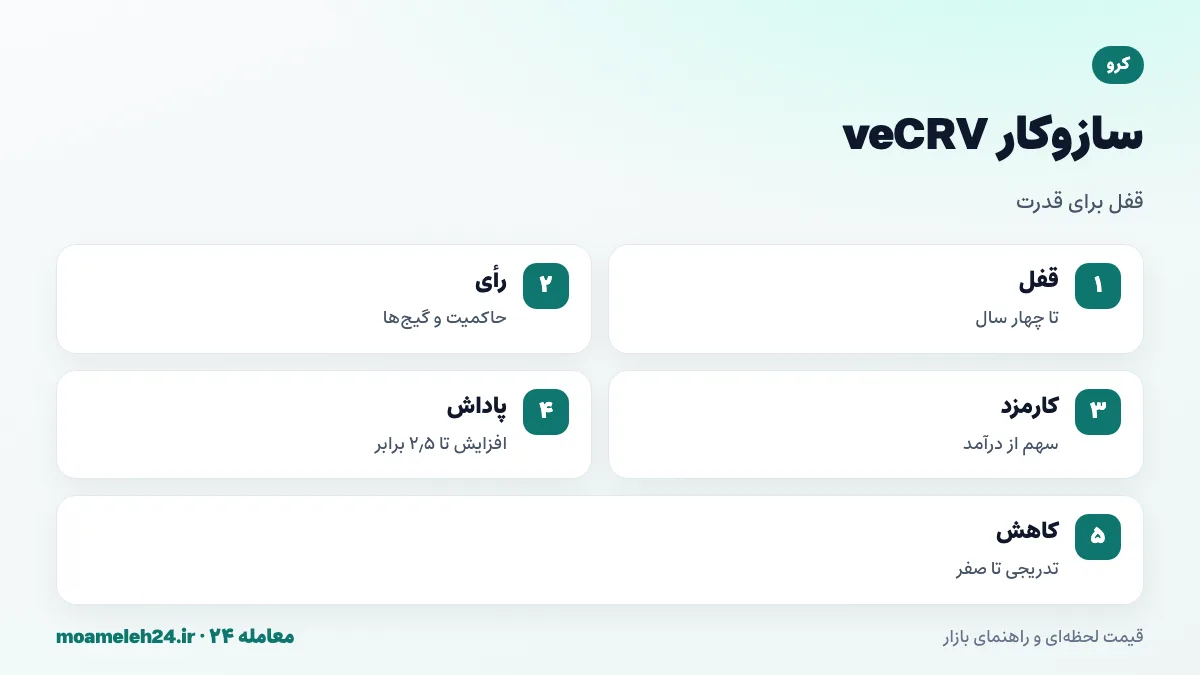
دارندگان veCRV سه مزیت دارند: حق رأی در حاکمیت کرو، سهمی از کارمزدهای پروتکل، و افزایش پاداش CRV برای نقدینگیای که فراهم میکنند. مهمترین قدرت veCRV اما رأی دادن به «گیجها» است؛ یعنی تعیین اینکه انتشار هفتگی CRV به کدام استخرها برود. این قدرت، انگیزهٔ رقابت شدیدی را ایجاد کرد.
جنگهای کرو
پروژههایی که استیبلکوین یا داراییهای خود را روی کرو عرضه میکردند، به نقدینگی عمیق نیاز داشتند. نقدینگی هم به پاداش CRV وابسته بود و پاداش CRV با رأی دارندگان veCRV تعیین میشد. نتیجه، رقابتی بود که به «جنگهای کرو» معروف شد: پروژهها برای جمعآوری veCRV یا خرید رأی آن، با هم رقابت کردند.
پروتکل کانوکس در این رقابت به بازیگر اصلی تبدیل شد. کانوکس از کاربران CRV جمع میکرد، آن را برای همیشه قفل میکرد و در ازایش توکن خود را میداد. به این ترتیب، کانوکس سهم بزرگی از کل veCRV را در اختیار گرفت. بازارهایی هم برای «رشوهٔ رأی» شکل گرفتند که در آن، پروژهها به دارندگان veCRV در ازای رأی به استخرهای خاص پاداش میدادند. این پدیده، نمونهای جالب از نظریهٔ بازی در اقتصاد توکن است.
crvUSD؛ استیبلکوین کرو
کرو در سال ۲۰۲۳، استیبلکوین خود به نام crvUSD را راهاندازی کرد. کاربران میتوانند با سپردن وثیقههایی مانند اتریوم یا بیتکوین بستهبندیشده، crvUSD وام بگیرند. ویژگی متمایز crvUSD، سازوکاری به نام LLAMMA است که به جای انحلال ناگهانی وثیقه هنگام افت قیمت، آن را به تدریج به crvUSD تبدیل میکند؛ و اگر قیمت بازگردد، دوباره به وثیقهٔ اصلی برمیگرداند.
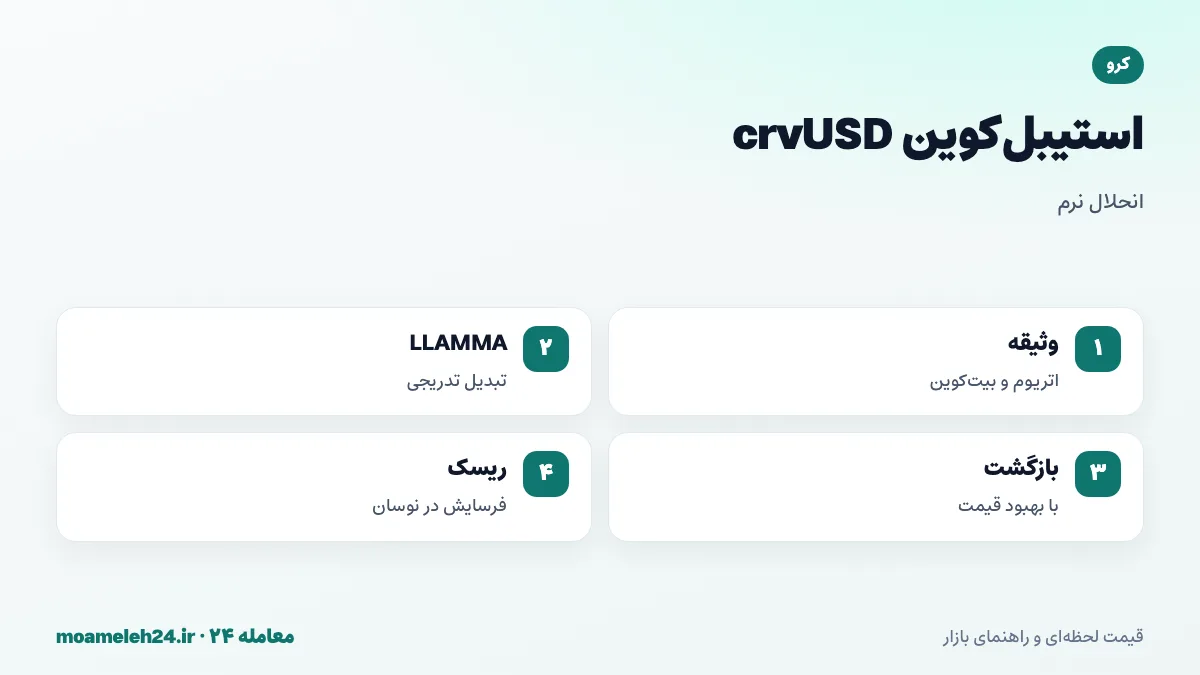
این «انحلال نرم» برای وامگیرندگان جذاب است، چون از زیان یکجای انحلال کامل جلوگیری میکند. اما هزینهای هم دارد: در دورههای نوسان شدید، تبدیلهای رفت و برگشتی ممکن است به تدریج بخشی از ارزش وثیقه را کاهش دهد. کرو همچنین بازارهای وامدهی دیگری با نام «لندینگ» راهاندازی کرده که از همین فناوری استفاده میکنند.
هک ۲۰۲۳؛ باگ در کامپایلر
در ژوئیهٔ ۲۰۲۳، چند استخر کرو هدف حمله قرار گرفتند. مشکل در کد خود کرو نبود، بلکه در نسخههای خاصی از کامپایلر زبان «وایپر» بود که برای نوشتن برخی قراردادهای کرو استفاده شده بود. یک باگ در این کامپایلر، محافظت در برابر نوعی حمله به نام «بازورود» را در برخی قراردادها غیرفعال کرده بود. مهاجمان دهها میلیون دلار از چند استخر خارج کردند.
بخشی از داراییهای سرقتی بعداً توسط مهاجمان یا «هکرهای کلاه سفید» بازگردانده شد. این رخداد نشان داد که امنیت قراردادهای هوشمند فقط به کد خود پروژه وابسته نیست، بلکه به ابزارهایی که کد را میسازند هم بستگی دارد. همچنین در همان روزها، نگرانی دربارهٔ وامهای بنیانگذار کرو، فشار مضاعفی بر قیمت CRV وارد کرد.
وامهای بنیانگذار و انحلال ۲۰۲۴
مایکل اگوروف، بنیانگذار کرو، مقادیر بسیار زیادی CRV در اختیار داشت و از آن به عنوان وثیقه برای گرفتن وامهای بزرگ در پروتکلهای وامدهی مختلف استفاده کرده بود. این وضعیت ریسکی سیستمی ایجاد کرده بود: اگر قیمت CRV به شدت سقوط میکرد، وثیقههای او منحل میشد و حجم عظیمی CRV به بازار میریخت.
در ژوئن ۲۰۲۴، این سناریو تا حد زیادی رخ داد. با افت قیمت CRV، بخش بزرگی از موقعیتهای وام اگوروف منحل شد و برخی پروتکلهای وامدهی با «بدهی بد» روبهرو شدند. قیمت CRV در آن روزها به شدت سقوط کرد. اگوروف بعداً اعلام کرد موقعیتها بسته شدهاند و بدهیها را جبران میکند. این ماجرا، خطر تمرکز توکن در دست بنیانگذار را بهخوبی نشان داد.
نقش کرو در اکوسیستم دیفای
با وجود این چالشها، کرو همچنان یکی از زیرساختهای مهم دیفای است. بسیاری از استیبلکوینها برای حفظ برابری با دلار، به نقدینگی عمیق در استخرهای کرو وابستهاند. مسیریابهای صرافیها برای یافتن بهترین قیمت، از کرو استفاده میکنند. و پروتکلهای بزرگ دیگر، روی کرو ساخته شدهاند.
کرو روی چندین شبکه، از جمله اتریوم و لایههای دوم آن، و برخی زنجیرههای دیگر فعال است. حجم معاملات و نقدینگی آن در دورههای مختلف بالا و پایین رفته، اما جایگاهش به عنوان یکی از صرافیهای اصلی داراییهای همارزش حفظ شده است. برای مقایسه با صرافیهای غیرمتمرکز دیگر، صفحههای قیمت یونی سواپ و قیمت سوشی سواپ را ببینید.
کرو برای کاربر عادی چه معنایی دارد؟
بیشتر کاربرانی که از کیف پولها یا صرافیهای تجمیعی برای تبدیل استیبلکوینها استفاده میکنند، هرگز مستقیماً وارد سایت کرو نمیشوند. مسیریابها بهطور خودکار بهترین مسیر را پیدا میکنند و اغلب بخشی از معامله را از استخرهای کرو عبور میدهند. به همین دلیل، کرو را میتوان بخشی از «لولهکشی» دیفای دانست؛ زیرساختی که دیده نمیشود، اما بسیاری از سرویسها به آن وابستهاند.
برای کسی که قصد خرید توکن CRV را دارد، این جایگاه زیرساختی هم مزیت است و هم پرسش. مزیت است چون استفادهٔ واقعی پشت پروتکل وجود دارد. پرسش است چون استفاده از پروتکل، الزاماً به تقاضا برای توکن منجر نمیشود؛ ارزش CRV به میزان قفل شدن، درآمد پروتکل و رقابت برای رأی گره خورده است، نه صرفاً حجم معاملات.
کارمزدها و درآمد پروتکل
هر معامله در استخرهای کرو کارمزدی دارد که بخشی از آن به فراهمکنندگان نقدینگی و بخشی به دارندگان veCRV میرسد. با راهاندازی crvUSD، بهرهٔ وامها هم به منابع درآمد پروتکل افزوده شد. این درآمدها به صورت دورهای میان دارندگان veCRV توزیع میشود.
این ساختار، CRV را از توکنهای حاکمیتی صرف متمایز میکند که هیچ جریان درآمدی ندارند. البته میزان درآمد به حجم معاملات و استفاده از crvUSD بستگی دارد و در دورههای رکود دیفای، کاهش مییابد. دریافت این درآمد هم مستلزم قفل کردن CRV برای مدت طولانی است که ریسکهای خود را دارد.
ریسک قفل چهارساله
قفل کردن CRV برای دریافت veCRV، مزایای واضحی دارد، اما ریسک بزرگی هم دارد: در دورهٔ قفل، که ممکن است تا چهار سال باشد، امکان فروش CRV وجود ندارد. اگر قیمت در این مدت سقوط کند، دارنده نمیتواند واکنش نشان دهد. تجربهٔ سقوطهای CRV در سالهای گذشته، نشان میدهد این ریسک کاملاً واقعی است.
پروتکلهایی مانند کانوکس، راهی برای دور زدن این محدودیت فراهم کردهاند: CRV را برای همیشه قفل میکنند و در ازایش توکنی قابل معامله میدهند. اما این توکنها معمولاً با تخفیف نسبت به CRV معامله میشوند و ریسکهای پروتکل واسط را هم دارند. پیش از هر تصمیم، این گزینهها و ریسکهایشان را با دقت بسنجید.
کرو در برابر رقبا
کرو در حوزهٔ معاملهٔ داراییهای همارزش، رقبایی دارد. یونیسواپ با نسخهٔ سوم خود، امکان تمرکز نقدینگی در بازههای قیمتی دلخواه را فراهم کرد که برای استیبلکوینها هم کاربرد دارد. صرافیهای دیگری هم فرمولهای کرو را کپی یا بهبود دادهاند. در بازار وامدهی، crvUSD با پروتکلهایی مانند آوه رقابت میکند؛ صفحهٔ قیمت آوه را برای مقایسه ببینید.
مزیت کرو، سابقهٔ طولانی، نقدینگی عمیق و اکوسیستمی است که حول veCRV شکل گرفته. نقطهٔ ضعفش، پیچیدگی سازوکارها و تاریخچهٔ رخدادهای امنیتی و مالی است. جدول زیر عملکرد CRV را با داراییهای مرجع مقایسه میکند.
| دارایی | ۱ ماه | ۳ ماه | ۱ سال |
|---|---|---|---|
| بیت کوین | — | — | — |
| اتریوم | — | — | — |
| تتر | — | — | — |
| طلای ۱۸ عیار | +۱۲٫۸۴٪ | +۴۹٫۱۳٪ | +۱۴۹٫۸۶٪ |
| دلار آمریکا | +۱۵٫۸۹٪ | +۴۳٫۳۳٪ | +۱۵۰٫۶۵٪ |
انتقال و نگهداری CRV
CRV در اصل یک توکن ERC-20 روی شبکهٔ اتریوم است، اما نسخههای پلشدهٔ آن روی شبکههای دیگر هم وجود دارد. هنگام برداشت از صرافی، شبکهٔ مقصد را با دقت انتخاب کنید و مطمئن شوید کیف پول شما آن شبکه را پشتیبانی میکند. برای انتقال روی اتریوم، به مقداری اتر برای کارمزد گس نیاز دارید.
برای نگهداری بلندمدت، کیف پولهای سختافزاری امنترین گزینهاند. اگر قصد قفل کردن CRV در کرو را دارید، این کار مستقیماً از کیف پول شخصی و روی شبکهٔ اتریوم انجام میشود. پیش از تعامل با قراردادها، از آدرس رسمی وبسایت کرو مطمئن شوید؛ سایتهای جعلی که کاربران دیفای را هدف میگیرند، رایجاند.
ارزش مقادیر مختلف CRV به تومان
جدول زیر ارزش تومانی مقادیر مختلف CRV را با قیمت لحظهای نشان میدهد.
| مقدار | معادل به تومان |
|---|---|
| ۱٫۰۰ کرو | ۹۵٬۶۵۹ تومان |
| ۱۰٫۰۰ کرو | ۹۵۶٬۵۹۰ تومان |
| ۱۰۰٫۰۰ کرو | ۹٬۵۶۵٬۹۰۰ تومان |
| ۵۰۰٫۰۰ کرو | ۴۷٬۸۲۹٬۵۰۰ تومان |
| ۱٬۰۰۰٫۰۰ کرو | ۹۵٬۶۵۹٬۰۰۰ تومان |
| ۵٬۰۰۰٫۰۰ کرو | ۴۷۸٬۲۹۵٬۰۰۰ تومان |
برای محاسبهٔ دوطرفه و دیدن اینکه با بودجهٔ تومانی مشخص چند CRV به دست میآید، به صفحهٔ تبدیل کرو به تومان بروید. کارمزد معاملهٔ صرافی را جداگانه در نظر بگیرید.
قیمت منصفانهٔ CRV در صرافیهای ایرانی
قیمت منصفانهٔ CRV در صرافیهای داخلی، حاصلضرب قیمت جهانی در نرخ تتر است. اگر صرافی قیمت متفاوتی اعلام کند، معمولاً نقدینگی کم یا اسپرد بالا دلیل آن است. CRV در بیشتر صرافیهای بزرگ ایرانی فهرست شده و نقدینگی نسبتاً مناسبی دارد.
در روزهای پرنوسان، مانند زمان رخدادهای امنیتی یا انحلالهای بزرگ، اسپرد و لغزش قیمت به شدت افزایش مییابد. در چنین روزهایی، از سفارش بازار پرهیز کنید و با سفارش محدود معامله کنید.
عوامل مؤثر بر قیمت کرو
روند کلی بازار رمزارز و بهویژه اتریوم، مهمترین عامل کوتاهمدت قیمت CRV است. عامل دوم، فعالیت دیفای: حجم معاملات استیبلکوینها و استفاده از crvUSD. عامل سوم، اخبار امنیتی و موقعیتهای بزرگ وثیقهای. و عامل چهارم برای قیمت تومانی، نرخ تتر در بازار ایران.
انتشار مداوم CRV و میزان قفل شدن آن هم بر عرضهٔ در گردش اثر میگذارد. وقتی بخش بیشتری از CRV قفل شود، عرضهٔ قابل فروش کاهش مییابد. تحولات «جنگهای کرو» و پروتکلهایی مانند کانوکس هم بر تقاضا برای CRV اثر دارند.
نمودار قیمت کرو
CRV طی یک ماه گذشته — جابهجا شده است. این بازه شامل — روز مثبت و — روز منفی بوده و میانگین قیمت پایانی روزها به — تومان رسیده است.
محدودهٔ قیمت CRV در دوازده ماه گذشته، از کف — تومان (—) تا اوج — تومان (—) بوده و قیمت کنونی — از اوج فاصله دارد.
بازدهی کرو در بازههای مختلف
CRV یک سال پیش حدود — تومان قیمت داشت و امروز به ۹۵٬۶۵۹ تومان رسیده؛ تغییری برابر —. در بازههای سه و ششماهه، تغییرات به ترتیب — و — بوده است.
| بازه | تاریخ مبدأ | قیمت در آن روز (تومان) | تغییر تا امروز |
|---|---|---|---|
| ۱ هفته | ۲۵ مهر ۱۴۰۵ | — | — |
| ۱ ماه | ۲ مهر ۱۴۰۵ | — | — |
| ۳ ماه | ۳ مرداد ۱۴۰۵ | — | — |
| ۶ ماه | ۵ اردیبهشت ۱۴۰۵ | — | — |
| ۱ سال | ۲ آبان ۱۴۰۴ | — | — |
نمودار افت از سقف، عمق ریزشهای CRV را نشان میدهد. رخدادهایی مانند انحلال موقعیتهای بزرگ، معمولاً در این نمودار به صورت سقوطهای ناگهانی دیده میشوند.
CRV در ماه اخیر هر روز بهطور میانگین — تغییر کرده است. پرجهشترین روز سال — در — و پرافتترین روز — در — بوده است.
میانگین ماهانهٔ قیمت CRV
میانگینهای ماهانه، تصویر هموارتری از روند CRV ارائه میدهند:
| ماه | میانگین | بیشترین | کمترین |
|---|
ریسکهای سرمایهگذاری در کرو
ریسک نخست، امنیت قراردادهای هوشمند؛ هک ۲۰۲۳ نشان داد که حتی ابزارهای ساخت کد هم میتوانند منبع آسیبپذیری باشند. ریسک دوم، تمرکز توکن در دست بنیانگذار و پروتکلهایی مانند کانوکس. ریسک سوم، انتشار مداوم CRV که فشار فروش ایجاد میکند.
ریسک چهارم، پیچیدگی سازوکارهای veCRV و crvUSD که فهم کامل آنها برای کاربران عادی دشوار است. ریسک پنجم، رقابت با صرافیها و پروتکلهای وامدهی دیگر. و ریسک ششم، قفل طولانیمدت که امکان واکنش به سقوط قیمت را از بین میبرد. این ریسکها را در تصمیم و اندازهٔ سرمایهگذاری لحاظ کنید.
بایدها و نبایدهای خرید CRV
پیش از خرید کرو، این فهرست را مرور کنید.
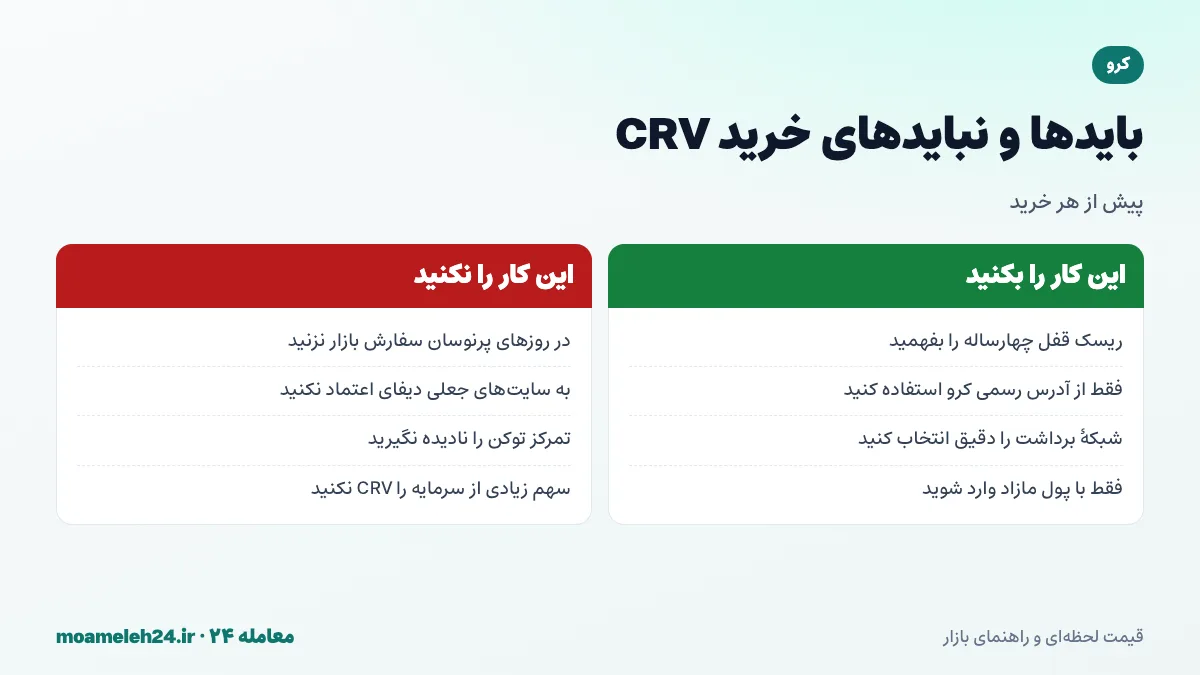
بهطور خلاصه: پیش از قفل کردن CRV، ریسک دورهٔ قفل را کامل بفهمید، فقط از آدرس رسمی کرو استفاده کنید، شبکهٔ برداشت را با دقت انتخاب کنید، در روزهای پرنوسان سفارش محدود ثبت کنید و فقط بخشی از سرمایه را به توکنهای دیفای اختصاص دهید.
جمعبندی
کرو فایننس صرافی غیرمتمرکزی است که با فرمول استیبلسواپ، معاملهٔ داراییهای همارزش را با لغزش بسیار کم ممکن کرد و به یکی از زیرساختهای اصلی دیفای تبدیل شد. توکن CRV با سازوکار veCRV، حق رأی، سهم از کارمزد و قدرت هدایت پاداشها را به دارندگان قفلکننده میدهد. هر CRV امروز ۹۵٬۶۵۹ تومان معامله میشود.
کارنامهٔ کرو، هم نوآوریهای مهم دارد و هم رخدادهای پرهزینه مانند هک ۲۰۲۳ و انحلال وامهای بنیانگذار. این توکن برای کسانی مناسب است که پیچیدگیها و ریسکهای دیفای را میشناسند. برای دیدن قیمت سایر رمزارزها، فهرست قیمت ارزهای دیجیتال را باز کنید.