

طلای آبشدهٔ بنکداری امروز برای هر مثقال ۱۱۷٬۹۷۵٬۰۰۰ تومان معامله میشود و نسبت به روز گذشته ۰٫۶۲٪ افزایش داشته است. شما احتمالاً هرگز مستقیماً از یک بنکدار طلا نخریدهاید، اما تقریباً هر قطعه طلایی که در ویترین طلافروشی میبینید، دستکم یک بار از دست بنکداران گذشته است. بنکداران حلقهٔ میانی زنجیرهٔ طلا هستند؛ جایی که آبشده در حجم بالا بین کارگاهها، سازندگان و فروشندگان عمده دستبهدست میشود. نرخی که در این لایه شکل میگیرد، نزدیکترین قیمت به «قیمت عمدهٔ واقعی» طلا در ایران است. این صفحه توضیح میدهد بنکداری طلا چیست، نرخ آن با نرخ نقدی و خردهفروشی چه فرقی دارد و چرا دانستن آن برای خریدار عادی هم مفید است.
- قیمت هر مثقال: ۱۱۷٬۹۷۵٬۰۰۰ تومان (+۰٫۶۲٪)
- کمترین و بیشترین قیمت امروز: ۱۱۷٬۲۴۶٬۰۰۰ و ۱۱۸٬۳۵۵٬۰۰۰ تومان
- میانگین سی روز اخیر: ۱۱۱٬۷۷۴٬۲۳۱ تومان
- تغییر ششماهه: +۵۸٫۲۴٪ · تغییر یکساله: +۱۵۰٫۶۸٪
نرخ آبشدهٔ بنکداری امروز شنبه ۲ آبان ۱۴۰۵
آبشده در لایهٔ بنکداری امروز از ۱۱۷٬۲۴۶٬۰۰۰ تا ۱۱۸٬۳۵۵٬۰۰۰ تومان برای هر مثقال قیمت خورده و آخرین نرخ ۱۱۷٬۹۷۵٬۰۰۰ تومان است. این نرخ در پایان روز قبل ۱۱۷٬۲۴۷٬۰۰۰ تومان بود و تغییر امروز به +۰٫۶۲٪ رسیده است. معاملات بنکداری معمولاً در حجمهای بزرگتر از معاملات خرد انجام میشود و به همین دلیل، حاشیهٔ سود هر مثقال در آن کمتر است. بنکداران با فروش مقدار زیاد و سود کم در هر واحد کار میکنند و این ساختار، نرخ بنکداری را به معیاری نزدیک به ارزش واقعی طلا تبدیل میکند.
دامنهٔ معاملات روزانه در دو هفتهٔ اخیر در نمودار زیر دیده میشود. هر ستون نشان میدهد در یک روز، فاصلهٔ کمترین و بیشترین نرخ بنکداری چقدر بوده است. روزهایی با ستونهای بلند، روزهایی هستند که بازار عمده با خبرهای مهم یا نوسان دلار و اونس دستوپنجه نرم کرده است. در یک ماه گذشته، این نرخ ۱۸ روز بالا رفته و ۷ روز پایین آمده و میانگین نرخ ماه ۱۱۱٬۷۷۴٬۲۳۱ تومان بوده است.
بنکدار طلا کیست؟
بنکدار در زبان بازار ایران به تاجری گفته میشود که کالا را در حجم زیاد از تولیدکننده یا واردکننده میخرد و به فروشندگان کوچکتر میفروشد. در بازار طلا، بنکداران نقش واسطهٔ عمده را دارند. آنها آبشده را از کارگاههای ذوب و فروشندگان طلای کهنه جمع میکنند و به سازندگان طلا میفروشند؛ یا طلای ساختهشده را از کارگاهها تحویل میگیرند و بین طلافروشیهای سراسر کشور توزیع میکنند. بسیاری از بنکداران بزرگ طلای ایران در بازار تهران مستقرند و با شبکهای از همکاران در شهرهای دیگر کار میکنند.
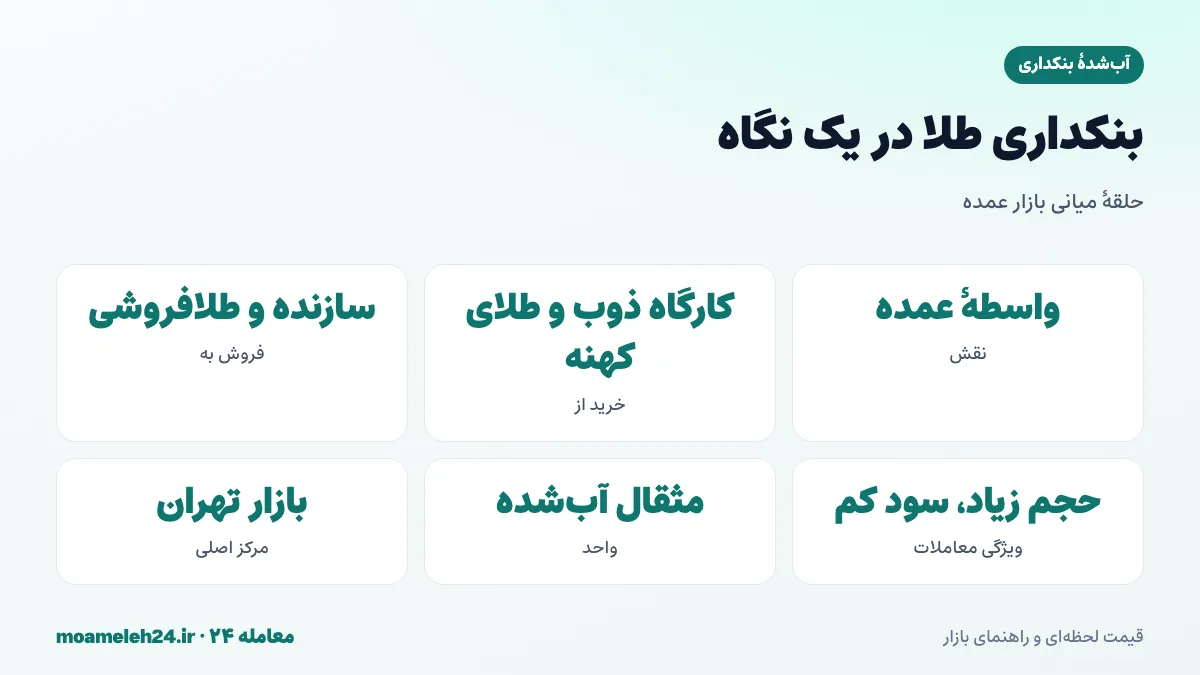
کار بنکداری طلا به سرمایهٔ زیاد، شبکهٔ اعتماد گسترده و تحمل ریسک قیمت نیاز دارد. بنکدار ممکن است امروز مقدار زیادی آبشده بخرد و چند روز بعد بفروشد؛ در این فاصله، اگر قیمت افت کند، زیان میکند. به همین دلیل بنکداران بهشدت به تغییرات دلار و اونس حساساند و معمولاً اولین کسانی هستند که با هر خبر مهم، نرخهای خود را تغییر میدهند. این حساسیت، نرخ بنکداری را به یکی از سریعترین شاخصهای جهت بازار طلا تبدیل کرده است.
زنجیرهٔ طلا؛ از ذوب تا ویترین
برای فهم جایگاه نرخ بنکداری، باید کل زنجیرهٔ طلا را ببینیم. در یک سر زنجیره، طلای خام قرار دارد که از ذوب طلای کهنه، واردات شمش یا تولید معادن داخلی تأمین میشود. این طلا پس از ذوب و عیارسنجی به آبشده تبدیل میشود. بنکداران آبشده را میخرند و به کارگاههای سازندهٔ طلا میفروشند. سازندگان از آبشده، النگو، انگشتر، گردنبند و دیگر زیورآلات میسازند. طلای ساختهشده دوباره از طریق بنکداران یا مستقیماً به طلافروشیها میرسد و در نهایت در ویترین قرار میگیرد.
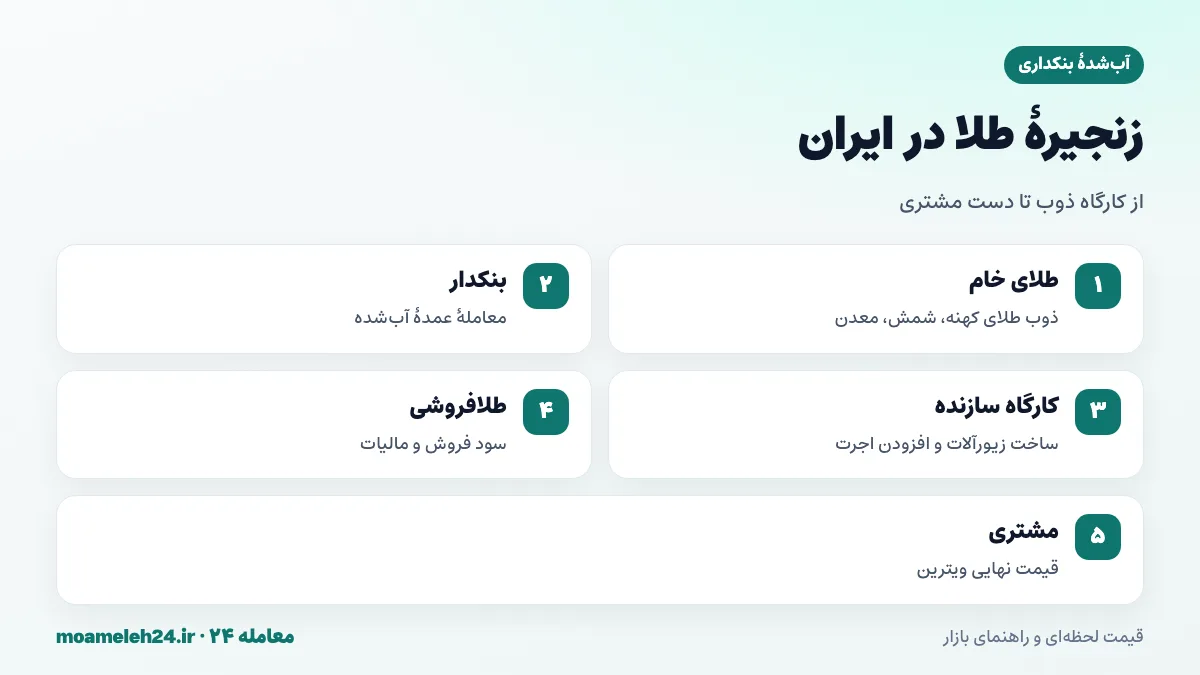
در هر حلقهٔ این زنجیره، هزینهای به قیمت اضافه میشود. بنکدار سود کوچکی برای هر مثقال برمیدارد، سازنده اجرت ساخت را اضافه میکند و طلافروش سود فروش خود را. مالیات بر ارزش افزوده هم روی اجرت و سود محاسبه میشود. نتیجه این است که قیمت هر گرم طلا در ویترین، همیشه بالاتر از ارزش طلای خام در نرخ بنکداری است. فاصلهٔ این دو عدد، مجموع هزینههای زنجیره است و دانستن آن کمک میکند بفهمید چه سهمی از پولتان صرف خود طلا میشود.
نرخ بنکداری، نقدی و خردهفروشی؛ چه فرقی دارند؟
برای آبشده چند نرخ مختلف اعلام میشود و این گاهی خریداران را سردرگم میکند. نرخ آبشدهٔ نقدی قیمت معاملاتی است که تسویهٔ آن همان روز انجام میشود و برای خریداران خردهپا مبنای اصلی است. نرخ بنکداری قیمت معاملات عمده در لایهٔ بنکداران است که معمولاً حجم بیشتر و حاشیهٔ سود کمتری دارد. نرخ آبشدهٔ کمتر از کیلو برای معاملات در مقادیر کوچکتر اعلام میشود. و نرخ آبشدهٔ معاملاتی به معاملات با تسویهٔ آتی مربوط است.
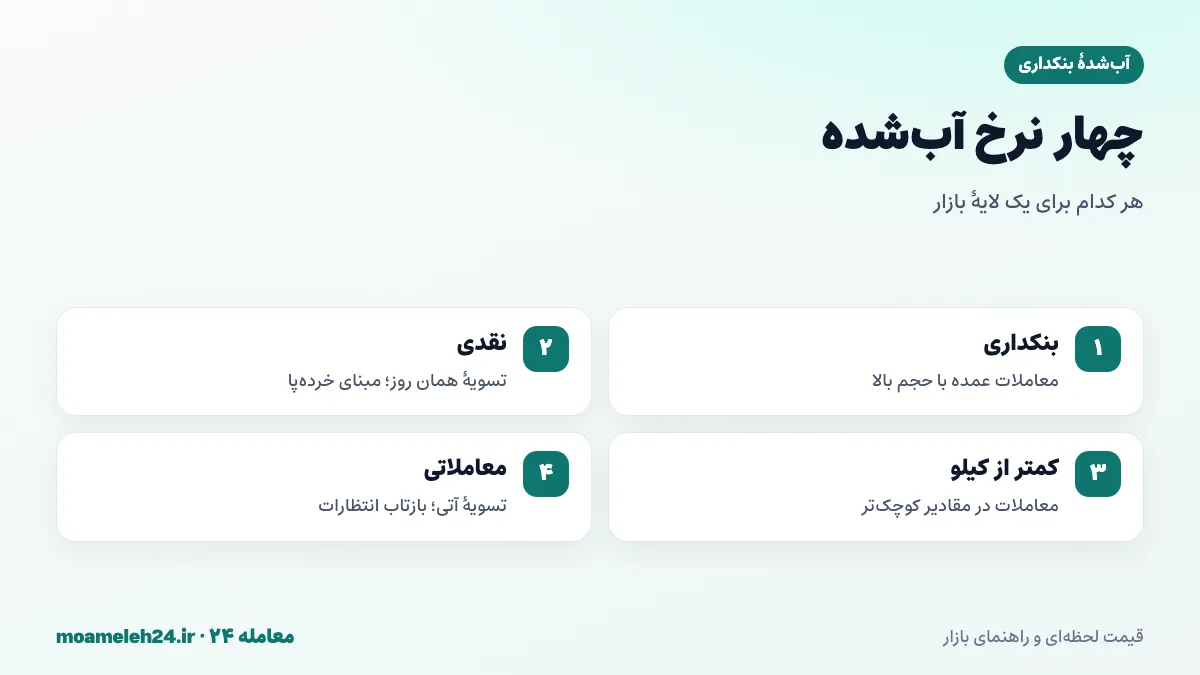
اختلاف این نرخها معمولاً کوچک است، اما معنادار. وقتی نرخ بنکداری بالاتر از نرخ نقدی است، ممکن است تقاضای عمده برای آبشده، مثلاً از سوی کارگاههایی که برای فصل پرفروش آماده میشوند، بالا رفته باشد. وقتی پایینتر است، شاید بنکداران موجودی زیادی دارند و به دنبال فروشاند. برای خریدار عادی، مقایسهٔ این نرخها نشانهای از حالوهوای بازار عمده است که در قیمتهای خردهفروشی با کمی تأخیر منعکس میشود.
مظنهٔ بنکداری را بر ۴٫۳۳ تقسیم کنید تا ارزش خام هر گرم ۱۸ عیار به دست آید. فاصلهٔ این عدد با قیمت ویترین، سهم اجرت، سود و مالیات است.
چرا خریدار عادی باید نرخ بنکداری را بداند؟
شاید فکر کنید نرخ بنکداری فقط برای فعالان حرفهای بازار مهم است. اما این نرخ برای خریدار عادی هم کاربرد دارد. اول، به عنوان معیار ارزش خام طلا؛ وقتی میخواهید بدانید چه سهمی از قیمت یک قطعه طلا، ارزش خود طلاست و چه سهمی هزینهٔ ساخت و فروش، نرخ بنکداری دقیقترین مبنا است. دوم، به عنوان شاخص جهت بازار؛ چون بنکداران سریع به اخبار واکنش نشان میدهند، تغییر نرخ بنکداری معمولاً پیشدرآمد تغییر قیمت در طلافروشیهاست.
کاربرد سوم، در خرید آبشده است. اگر قصد خرید آبشده برای سرمایهگذاری دارید، دانستن نرخ بنکداری کمک میکند پیشنهاد فروشنده را ارزیابی کنید. فروشندهای که آبشده را خیلی بالاتر از نرخ بنکداری میفروشد، حاشیهٔ سود زیادی برمیدارد. البته خریدار خردهپا معمولاً نمیتواند دقیقاً با نرخ بنکداری خرید کند، چون حجم خریدش کم است، اما این نرخ نقطهٔ مرجع خوبی برای چانهزنی است.
ریسکهای کار بنکداری و اثرش بر قیمت
بنکداری طلا کاری پرریسک است و این ریسکها به نوعی در قیمتها منعکس میشوند. بزرگترین ریسک، ریسک موجودی است. بنکداری که مقدار زیادی آبشده یا طلای ساختهشده در انبار دارد، با هر افت قیمت، بخشی از ارزش داراییاش را از دست میدهد. برای مدیریت این ریسک، بسیاری از بنکداران سعی میکنند موجودی را سریع بچرخانند و در روزهای پرنوسان، با احتیاط بیشتری خرید کنند. این احتیاط گاهی به صورت فاصلهٔ بیشتر بین نرخ خرید و فروش آنها دیده میشود.
ریسک دوم، ریسک اعتبار است. بخش قابل توجهی از معاملات بازار عمدهٔ طلا بر پایهٔ اعتماد و گاهی با تسویهٔ مدتدار انجام میشود. بنکدار ممکن است طلا را به طلافروشی تحویل دهد و پولش را چند روز بعد بگیرد. اگر طرف مقابل نتواند پرداخت کند، بنکدار زیان میکند. به همین دلیل شبکههای اعتماد قدیمی در بازار طلا اهمیت زیادی دارند و ورود به این بازار برای تازهواردان آسان نیست. ریسک سوم هم ریسکهای قانونی و مالیاتی است که با تغییر مقررات، هزینههای کار عمده را تغییر میدهد.
عوامل مؤثر بر نرخ بنکداری
نرخ بنکداری مثل همهٔ نرخهای آبشده، در درجهٔ اول از اونس جهانی طلا و دلار بازار آزاد پیروی میکند. اما عوامل خاص بازار عمده هم بر آن اثر دارند. تقاضای کارگاههای سازنده یکی از مهمترین آنهاست؛ پیش از فصلهای پرفروش طلا، مثل نزدیک نوروز و فصل عروسیها، کارگاهها تولید را افزایش میدهند و تقاضا برای آبشده بالا میرود. عرضهٔ طلای کهنه هم عامل مهمی است؛ وقتی مردم طلای زیادی میفروشند، عرضهٔ آبشده بیشتر میشود.
نقدینگی بازار عمده هم نقش دارد. بنکداران برای خرید حجمهای بزرگ به سرمایهٔ نقد نیاز دارند و وقتی نقدینگی بازار کم است، توان خرید آنها محدود میشود و ممکن است نرخ بنکداری کمی پایینتر از نرخهای دیگر قرار بگیرد. ریسکهای مقرراتی، مثل تغییر قوانین مالیاتی یا محدودیتهای جابهجایی طلا، هم میتواند رفتار بنکداران را تغییر دهد. برای تحلیل جهت کلی، اونس طلا و دلار آزاد را دنبال کنید.
طلای وارداتی و نقش بنکداران
بخشی از طلایی که در ویترین طلافروشیهای ایران دیده میشود، ساخت داخل نیست و از کشورهایی مثل ترکیه، ایتالیا و امارات وارد شده است. طلاهای وارداتی معمولاً طرحهای متفاوتی دارند و برخی خریداران آنها را به خاطر ظرافت یا سبک خاصشان ترجیح میدهند. بنکداران نقش مهمی در توزیع این طلاها دارند و با واردکنندگان یا شبکههای تأمین خارجی در ارتباطاند. قیمت طلای وارداتی علاوه بر ارزش طلا، هزینهٔ واردات، اجرت ساخت خارجی و گاهی هزینههای گمرکی را در خود دارد.
برای خریدار، دانستن این نکته مهم است که اجرت طلای وارداتی معمولاً متفاوت از طلای ساخت داخل محاسبه میشود و هنگام فروش، طلای وارداتی هم مثل هر طلای دیگری بر اساس وزن و عیار قیمتگذاری میشود. پس اگر طلای وارداتی را برای سرمایهگذاری میخرید، هزینهٔ اضافهٔ طرح و اجرت آن هنگام فروش برنمیگردد. طلای وارداتی برای استفاده و زیبایی انتخاب خوبی است، اما برای حفظ ارزش، آبشده یا سکه منطقیترند.
فصلهای پرکار بازار عمده
بازار عمدهٔ طلا ریتم سالانهٔ مشخصی دارد. چند ماه پیش از نوروز، کارگاهها برای تولید طلاهای مخصوص عید و هدیه آماده میشوند و خرید آبشده را افزایش میدهند. ماههای پرمراسم، بهویژه فصل عروسیها، دورهٔ دیگری از تقاضای بالا است. در این دورهها، فعالیت بنکداران بیشتر میشود و نرخ بنکداری ممکن است کمی بالاتر از حالت عادی قرار بگیرد. در مقابل، ماههایی که تقاضای مصرفی کمتر است، بازار عمده آرامتر است.
دانستن این ریتم برای خریدار عادی هم مفید است. اگر قصد خرید طلای زینتی دارید، خرید در ماههای آرام بازار معمولاً امکان چانهزنی بیشتری فراهم میکند، چون فروشندگان مشتری کمتری دارند. البته قیمت طلا در نهایت تابع اونس و دلار است و اثر فصلی در برابر حرکتهای بزرگ این دو عامل کوچک است. اما برای تفاوتهای کوچک در اجرت و سود، زمانبندی میتواند مؤثر باشد.
بازار عمده در روزهای بحران
رفتار بازار عمدهٔ طلا در روزهای پرالتهاب، با روزهای عادی تفاوت زیادی دارد. وقتی خبری مهم مثل یک تحول سیاسی بزرگ یا جهش ناگهانی دلار منتشر میشود، بنکداران معمولاً اولین واکنش را نشان میدهند. برخی از آنها برای مدتی از فروش خودداری میکنند تا ببینند قیمت به کجا میرسد و برخی دیگر نرخها را با فاصلهٔ زیاد اعلام میکنند. در چنین روزهایی ممکن است نرخهای اعلامی در ساعات مختلف تفاوت چشمگیری داشته باشند و عملاً بازار برای مدتی «قفل» شود.
برای خریدار عادی، درس این رفتار ساده است: در روزهای بحران، عجله نکنید. قیمتهایی که در اوج هیجان اعلام میشوند، اغلب شامل حاشیهٔ ریسک بزرگی هستند که پس از آرام شدن بازار کاهش مییابد. اگر مجبور به خرید یا فروش نیستید، چند روز صبر کنید تا بازار عمده به تعادل برسد و فاصلهٔ نرخها به حالت عادی برگردد. در این مدت، دنبال کردن نرخ بنکداری کمک میکند بفهمید بازار چه زمانی به ثبات نزدیک شده است.
یک نشانهٔ سادهٔ بازگشت آرامش، کم شدن فاصلهٔ نرخ بنکداری با نرخ نقدی و کوچک شدن دامنهٔ نوسان روزانه است. وقتی ستونهای نمودار دامنهٔ روزانه دوباره کوتاه شدند و نرخهای مختلف آبشده به هم نزدیک شدند، معمولاً بازار عمده از فاز هیجان خارج شده و معاملات به روال عادی برگشته است. این زمان مناسبتری برای تصمیمهای بزرگ خرید یا فروش است.
روند نرخ بنکداری در یک ماه و یک سال
در یک ماه گذشته، مظنهٔ بنکداری به اندازهٔ +۱۳٫۷۱٪ تغییر کرده است. نمودار روزانه نشان میدهد بازار عمده این مسیر را با چه ریتمی طی کرده؛ پلههای تند معمولاً با جهش دلار یا اونس همزماناند و دورههای صاف، روزهای آرام بازار.
بنکداری که یک سال پیش هر مثقال آبشده را حدود ۴۷٬۰۶۲٬۰۰۰ تومان معامله میکرد، امروز همان مثقال را ۱۱۷٬۹۷۵٬۰۰۰ تومان قیمت میدهد؛ یعنی ارزش موجودی انبار او +۱۵۰٫۶۸٪ تغییر کرده است. بالاترین نرخ پایانی این دوازده ماه ۱۱۷٬۹۷۵٬۰۰۰ تومان در ۳۰ مهر ۱۴۰۵ و پایینترین ۴۴٬۸۴۸٬۰۰۰ تومان در ۶ آبان ۱۴۰۴ بود و نرخ امروز ۰٫۰۰٪ با آن بالاترین سطح فاصله دارد. پرتنشترین روزها برای بنکداران، ۸ بهمن ۱۴۰۴ با +۹٫۹۱٪ رشد و ۲۴ اسفند ۱۴۰۴ با −۱۰٫۵۴٪ افت بوده است.
بنکداری در کنار نرخ نقدی، طلا و سکه
جدول مقایسه، نرخ بنکداری را کنار آبشدهٔ نقدی، مثقال طلا، طلای ۱۸ عیار و سکه قرار میدهد. بازدهی نرخهای آبشده و طلای ۱۸ عیار تقریباً یکسان است، چون همه از یک منبع تغذیه میشوند. تفاوتهای کوچک در کوتاهمدت، بازتاب عرضه و تقاضای هر لایه از بازار است.
| دارایی | ۱ ماه | ۳ ماه | ۱ سال |
|---|---|---|---|
| طلای ۱۸ عیار | +۱۳٫۷۲٪ | +۴۴٫۳۸٪ | +۱۵۰٫۵۸٪ |
| سکه امامی | +۱۵٫۳۶٪ | +۴۵٫۳۳٪ | +۱۴۳٫۵۰٪ |
| دلار آمریکا | +۱۶٫۶۰٪ | +۴۰٫۸۰٪ | +۱۵۲٫۷۹٪ |
| اونس طلا | −۸٫۳۹٪ | −۱٫۳۶٪ | −۲٫۴۵٪ |
| تتر | — | — | — |
ارزیابی نرخ امروز
برای اینکه بدانید نرخ بنکداری امروز در چه جایگاهی است، تغییرات آن را در چند افق ببینید: هفتهٔ گذشته +۳٫۶۹٪، ماه گذشته +۱۳٫۷۱٪، سه ماه گذشته +۴۴٫۳۵٪ و شش ماه گذشته +۵۸٫۲۴٪. حرکتهای تند کوتاهمدت در بازار عمده معمولاً بازتاب شوکهای دلار یا اونس است و ممکن است پس از آرام شدن بازار، بخشی از آن برگردد. حرکتهای پیوسته در افقهای طولانی، روند اصلی بازار را نشان میدهند.
| بازه | تاریخ مبدأ | قیمت در آن روز (تومان) | تغییر تا امروز |
|---|---|---|---|
| ۱ هفته | ۲۳ مهر ۱۴۰۵ | ۱۱۳٬۷۸۲٬۰۰۰ | +۳٫۶۹٪ |
| ۱ ماه | ۳۱ شهریور ۱۴۰۵ | ۱۰۳٬۷۴۹٬۰۰۰ | +۱۳٫۷۱٪ |
| ۳ ماه | ۱ مرداد ۱۴۰۵ | ۸۱٬۷۲۸٬۰۰۰ | +۴۴٫۳۵٪ |
| ۶ ماه | ۳ اردیبهشت ۱۴۰۵ | ۷۴٬۵۵۴٬۰۰۰ | +۵۸٫۲۴٪ |
| ۱ سال | ۳۰ مهر ۱۴۰۴ | ۴۷٬۰۶۲٬۰۰۰ | +۱۵۰٫۶۸٪ |
نرخ بنکداری، ارزش خام طلا را بیپرده نشان میدهد؛ هر چه بیش از آن میپردازید، هزینهٔ ساخت و فروش است.
تحریریهٔ بازار معامله ۲۴
بایدها و نبایدها
اگر میخواهید از نرخ بنکداری استفاده کنید، آن را به عنوان معیار ارزش خام طلا ببینید، نه قیمتی که حتماً میتوانید با آن خرید کنید. فاصلهٔ قیمت ویترین با ارزش خام را محاسبه کنید تا سهم اجرت و سود را بشناسید. تغییر نرخ بنکداری را به عنوان نشانهٔ زودهنگام جهت بازار دنبال کنید. و اگر آبشده میخرید، پیشنهاد فروشنده را با نرخ بنکداری و نقدی مقایسه کنید.
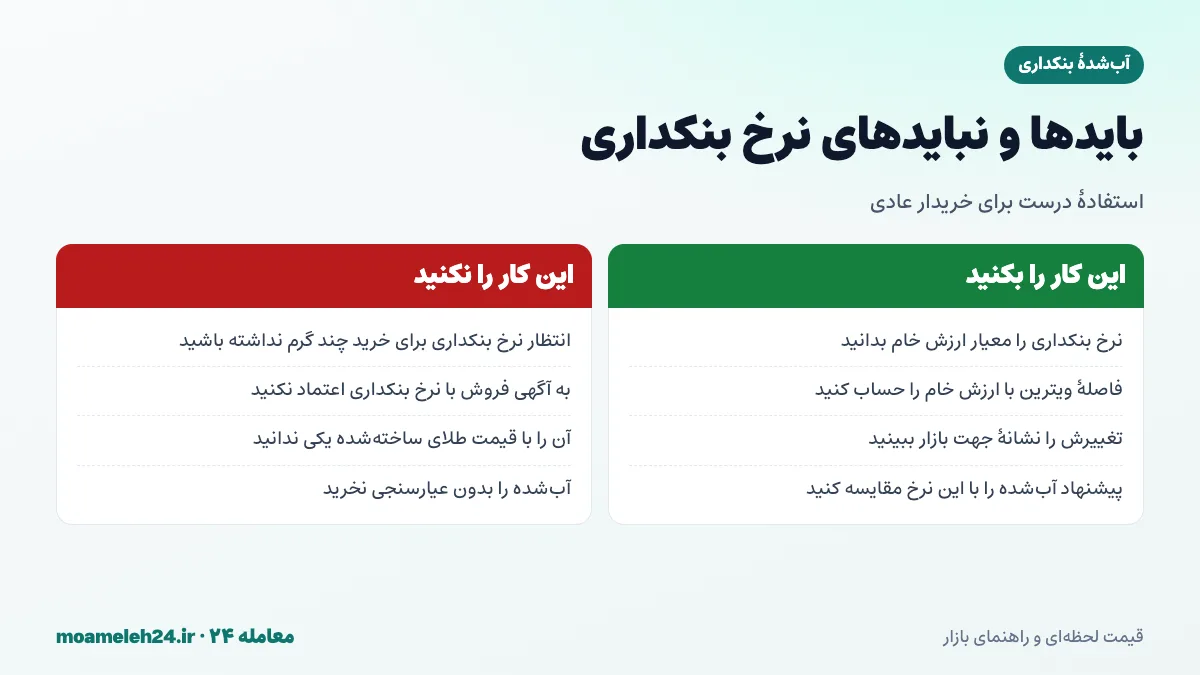
در مقابل، انتظار نداشته باشید با خرید چند گرم، نرخ بنکداری بگیرید؛ این نرخ برای حجمهای بزرگ است. به افرادی که ادعای فروش «با نرخ بنکداری» در فضای مجازی دارند و پرداخت پیش از تحویل میخواهند، اعتماد نکنید. و نرخ بنکداری را با قیمت طلای ساختهشده یکی ندانید؛ طلای زینتی همیشه هزینههای ساخت و فروش را هم در خود دارد.
پیشنهادهای فروش طلا با نرخ بنکداری به خریداران خردهپا و ارسال پستی، معمولاً نشانهٔ کلاهبرداری است. معاملهٔ آبشده را فقط حضوری و با برگهٔ عیارسنجی انجام دهید.
ارزش چند مثقال به نرخ بنکداری
جدول زیر ارزش مقادیر مختلف آبشده را با نرخ بنکداری امروز نشان میدهد. یک مثقال ۱۱۷٬۹۷۵٬۰۰۰ تومان و ده مثقال حدود ۱٬۱۷۹٬۷۵۰٬۰۰۰ تومان ارزش دارد.
| مقدار | ارزش به تومان |
|---|---|
| ۱ واحد (هر مثقال) | ۱۱۷٬۹۷۵٬۰۰۰ تومان |
| ۱۰ واحد (هر مثقال) | ۱٬۱۷۹٬۷۵۰٬۰۰۰ تومان |
| ۱۰۰ واحد (هر مثقال) | ۱۱٬۷۹۷٬۵۰۰٬۰۰۰ تومان |
| ۵۰۰ واحد (هر مثقال) | ۵۸٬۹۸۷٬۵۰۰٬۰۰۰ تومان |
| ۱٬۰۰۰ واحد (هر مثقال) | ۱۱۷٬۹۷۵٬۰۰۰٬۰۰۰ تومان |
| ۵٬۰۰۰ واحد (هر مثقال) | ۵۸۹٬۸۷۵٬۰۰۰٬۰۰۰ تومان |
میانگین ماهانهٔ نرخ بنکداری
مرور میانگین هر ماه نشان میدهد بازار عمده در فصلهای مختلف سال چه رفتاری داشته است. قدیمیترین نرخ بنکداری در بایگانی ما ۱۰٬۷۳۲٬۰۰۰ تومان است که به ۴ دی ۱۴۰۲ برمیگردد و این نرخ از آن زمان +۹۹۹٫۲۸٪ تغییر کرده است. اگر ریتم فصلی بازار عمده برایتان مهم است، ماههای پیش از نوروز و فصل عروسی را در این جدول با ماههای دیگر مقایسه کنید.
| ماه | میانگین | بیشترین | کمترین |
|---|---|---|---|
| مهر ۱۴۰۵ | ۱۱۱٬۷۷۴٬۲۳۱ | ۱۱۷٬۹۷۵٬۰۰۰ | ۱۰۲٬۹۹۹٬۰۰۰ |
| شهریور ۱۴۰۵ | ۱۰۰٬۰۳۷٬۸۴۶ | ۱۰۵٬۴۹۷٬۰۰۰ | ۹۳٬۸۴۷٬۰۰۰ |
| مرداد ۱۴۰۵ | ۸۱٬۸۸۲٬۹۱۳ | ۹۱٬۱۷۴٬۰۰۰ | ۷۷٬۴۹۸٬۰۰۰ |
| تیر ۱۴۰۵ | ۷۶٬۵۶۷٬۴۱۷ | ۸۲٬۹۵۳٬۰۰۰ | ۶۹٬۰۷۸٬۰۰۰ |
| خرداد ۱۴۰۵ | ۷۵٬۹۹۷٬۰۴۲ | ۸۰٬۵۵۴٬۰۰۰ | ۶۷٬۸۵۱٬۰۰۰ |
| اردیبهشت ۱۴۰۵ | ۸۲٬۲۲۳٬۵۱۹ | ۸۸٬۱۴۶٬۰۰۰ | ۷۴٬۱۸۴٬۰۰۰ |
| فروردین ۱۴۰۵ | ۷۶٬۳۴۰٬۲۸۰ | ۷۸٬۳۵۲٬۰۰۰ | ۷۳٬۹۳۸٬۰۰۰ |
| اسفند ۱۴۰۴ | ۸۴٬۶۸۲٬۵۰۰ | ۸۸٬۵۵۱٬۰۰۰ | ۷۴٬۰۰۰٬۰۰۰ |
| بهمن ۱۴۰۴ | ۸۰٬۴۸۰٬۸۷۵ | ۸۹٬۳۰۱٬۰۰۰ | ۶۸٬۶۹۳٬۰۰۰ |
| دی ۱۴۰۴ | ۶۶٬۳۱۱٬۶۰۰ | ۶۹٬۸۶۹٬۰۰۰ | ۶۰٬۳۸۸٬۰۰۰ |
| آذر ۱۴۰۴ | ۵۴٬۵۲۷٬۰۴۰ | ۶۰٬۲۷۰٬۰۰۰ | ۴۸٬۱۹۴٬۰۰۰ |
| آبان ۱۴۰۴ | ۴۶٬۷۵۷٬۴۰۰ | ۵۰٬۰۷۰٬۰۰۰ | ۴۴٬۸۴۸٬۰۰۰ |
| مهر ۱۴۰۴ | ۴۷٬۶۱۸٬۳۳۳ | ۴۸٬۸۳۹٬۰۰۰ | ۴۶٬۹۹۲٬۰۰۰ |
جمعبندی
آبشدهٔ بنکداری امروز برای هر مثقال ۱۱۷٬۹۷۵٬۰۰۰ تومان است. بنکداران حلقهٔ میانی زنجیرهٔ طلا هستند و نرخی که در این لایه شکل میگیرد، نزدیکترین قیمت به ارزش عمدهٔ واقعی طلاست. این نرخ با آبشدهٔ نقدی، کمتر از کیلو و معاملاتی کمی فرق دارد و اختلاف آنها نشانهای از حالوهوای بازار عمده است. برای خریدار عادی، نرخ بنکداری معیاری برای سنجش ارزش خام طلا، شناخت حاشیهٔ سود زنجیره و پیشبینی جهت قیمتهای خردهفروشی است. نرخ و نمودارهای این صفحه پیوسته بهروز میشوند.