

صندوق طلای نهال در آخرین معاملات بورس کالا با قیمت ۷۹٬۶۵۲ ریال برای هر واحد معامله شده و تغییر آن نسبت به جلسهٔ گذشته ۰٫۵۵٪ کاهش است. نهال، نامی که یادآور درختی جوان است که با گذشت زمان ریشه میدواند و بزرگ میشود، تصویر مناسبی برای شروع سرمایهگذاری است. این صندوق، مانند سایر صندوقهای طلا، در گواهیهای سپردهٔ طلا سرمایهگذاری میکند. بسیاری از جوانان، دانشجویان و کسانی که تازه وارد بازار کار شدهاند، تصور میکنند برای سرمایهگذاری به مبلغ بزرگی نیاز دارند. اما صندوق طلا، امکان شروع با هر مبلغی را فراهم میکند. در این صفحه، با محوریت نهال، راهنمای شروع سرمایهگذاری در طلا با مبالغ کوچک را ارائه میدهیم و قیمت روز، نمودارها و آمار تاریخی نهال را هم مرور میکنیم.
- قیمت هر واحد: ۷۹٬۶۵۲ ریال (−۰٫۵۵٪)
- کف و سقف امروز: ۷۹٬۵۴۰ و ۸۱٬۵۰۰ ریال
- میانگین سی روز: ۷۹٬۱۹۴ ریال
- تغییر ششماهه: +۸۷٫۳۵٪ · تغییر سالانه: —
قیمت امروز صندوق طلای نهال (شنبه ۲ آبان ۱۴۰۵)
واحدهای نهال امروز در بازهٔ ۷۹٬۵۴۰ تا ۸۱٬۵۰۰ ریال خرید و فروش شدند و قیمت پایانی ۷۹٬۶۵۲ ریال بود. رقم پایانی جلسهٔ قبل ۸۰٬۰۹۰ ریال بود؛ پس تغییر امروز −۰٫۵۵٪ است.
در سی روز گذشته، نهال ۱۱ بار با رشد و ۸ بار با افت بسته شد. قیمت میانگین این مدت ۷۹٬۱۹۴ ریال و نوسان روزانهٔ معمول ۱٫۶۶٪ بوده است.
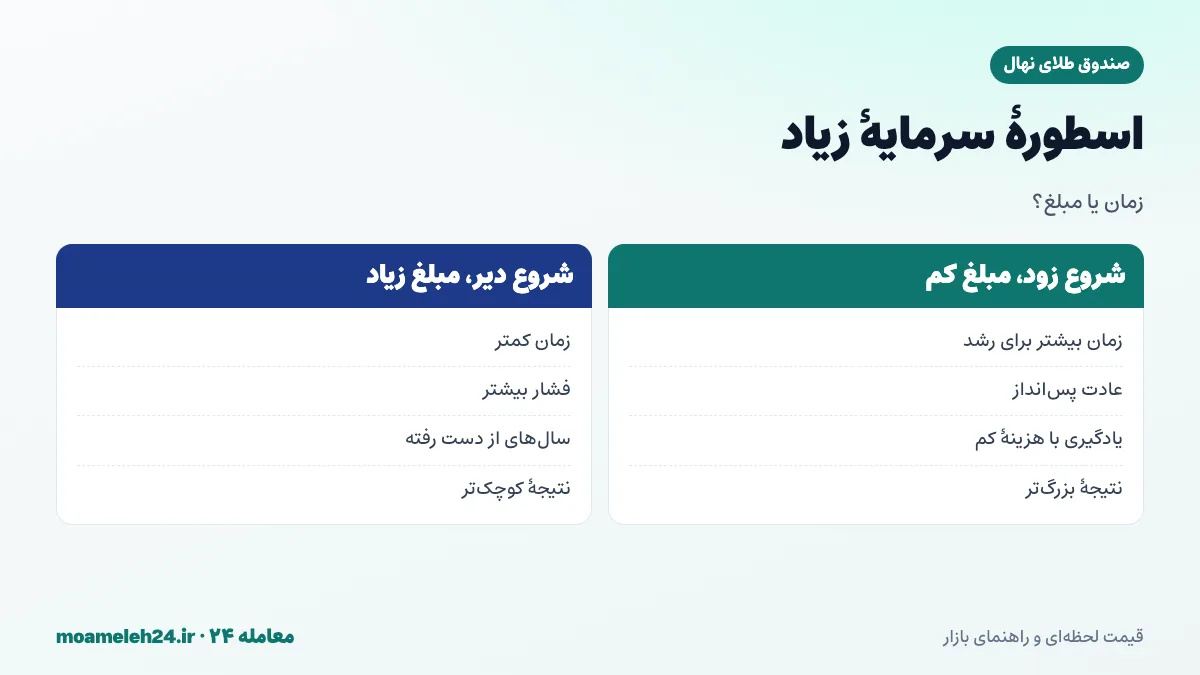
اسطورهٔ «سرمایهٔ زیاد»
یکی از باورهای رایج، این است که سرمایهگذاری فقط برای کسانی است که پول زیادی دارند. این باور، باعث میشود بسیاری از جوانان، شروع پسانداز را به آینده موکول کنند؛ به زمانی که «پول کافی» داشته باشند. اما واقعیت این است که مهمترین عامل در سرمایهگذاری بلندمدت، زمان است، نه مبلغ اولیه. کسی که با مبلغ کم اما زود شروع میکند، اغلب از کسی که با مبلغ زیاد اما دیر شروع میکند، جلو میافتد. صندوق طلا، با امکان خرید حتی یک واحد، این باور را بیاعتبار میکند.
چرا طلا برای شروع؟
برای کسی که تازه سرمایهگذاری را شروع میکند، طلا گزینهٔ مناسبی است؛ چون مفهوم آن ساده و آشناست، قیمتش به عواملی وابسته است که اغلب ایرانیان با آن آشنایند، یعنی دلار و تورم، و نوسان آن معمولاً کمتر از سهام است. صندوق طلا، این دارایی آشنا را با سهولت خرید آنلاین و امکان سرمایهگذاری با مبالغ کوچک ترکیب میکند. پس از کسب تجربه در طلا، میتوان بهتدریج داراییهای دیگر را هم به سبد اضافه کرد.
گام اول: ذخیرهٔ اضطراری کوچک
پیش از سرمایهگذاری، یک ذخیرهٔ اضطراری کوچک، حتی معادل یک یا دو ماه هزینه، در حساب بانکی کنار بگذارید. این ذخیره، شما را از فروش اجباری سرمایهگذاری در زمان نیازهای غیرمنتظره محافظت میکند. برای جوانانی که هنوز با والدین زندگی میکنند و هزینههای کمتری دارند، این ذخیره میتواند کوچکتر باشد.
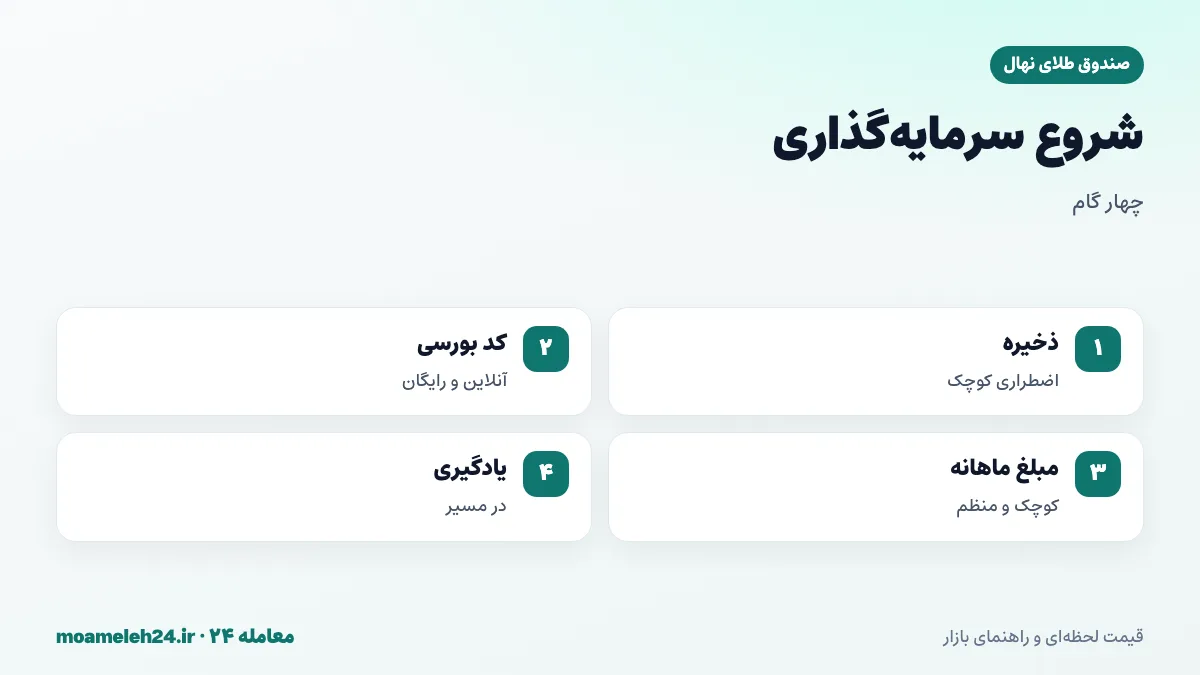
گام دوم: دریافت کد بورسی
با ثبتنام در سامانهٔ سجام و افتتاح حساب در یک کارگزاری دارای مجوز، کد بورسی دریافت کنید. این فرایند، کاملاً آنلاین و رایگان است. برای جوانان بالای سن قانونی، نیازی به حضور والدین نیست. پس از دریافت کد، دسترسی به معاملات بورس کالا را برای خرید صندوقهای طلا فعال کنید.
گام سوم: مبلغ کوچک ماهانه
یک مبلغ کوچک ماهانه، که بدون فشار بر هزینههایتان قابل پرداخت است، برای خرید واحد صندوق طلا تعیین کنید. برای دانشجویان، ممکن است بخشی از کمکهزینه یا درآمد کار پارهوقت باشد. برای شاغلان تازهکار، درصد کوچکی از حقوق. مهم، شروع و پایداری است؛ با افزایش درآمد، مبلغ را هم افزایش دهید.
گام چهارم: یادگیری در مسیر
سرمایهگذاری، مهارتی است که با تجربه آموخته میشود. در طول مسیر، مفاهیمی مانند NAV، حباب صندوق، ترکیب پرتفوی و کارمزدها را یاد بگیرید. منابع آموزشی رسمی سازمان بورس، راهنماهای کارگزاریها و صفحههای تحلیلی معتبر، ابزارهای خوبی برای یادگیریاند. هر چه بیشتر بدانید، تصمیمهای بهتری خواهید گرفت.
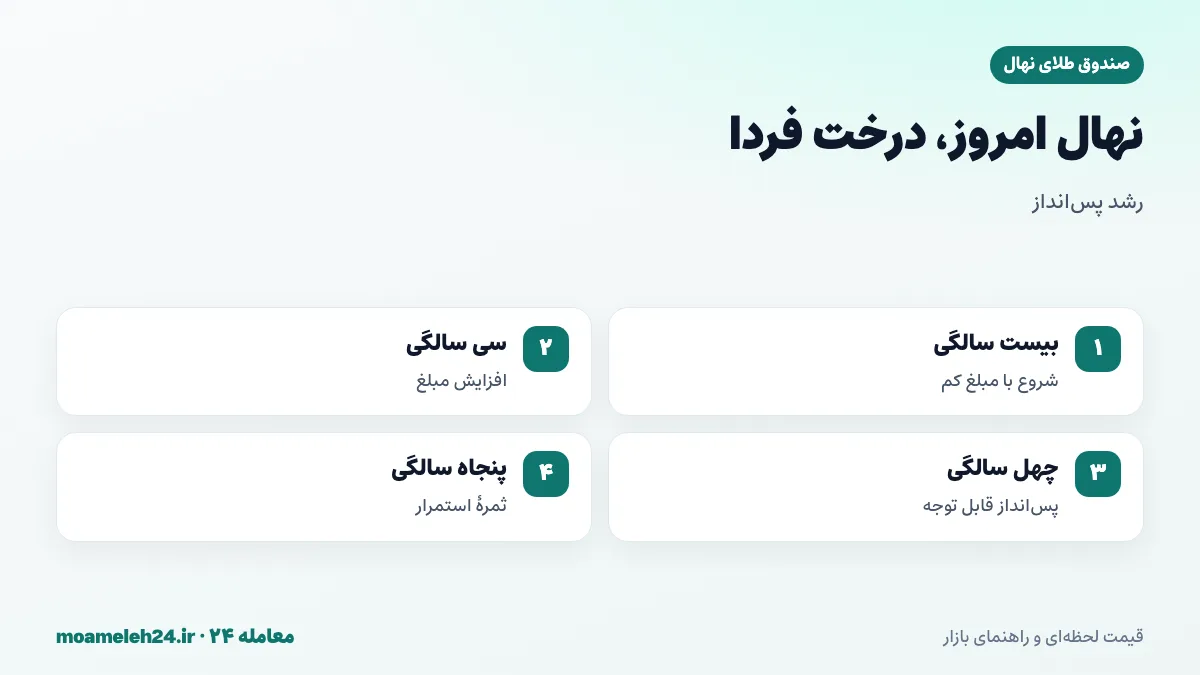
قدرت زمان؛ یک مثال فرضی
فرض کنید جوانی از بیست سالگی، هر ماه مبلغ کوچکی صرف خرید واحد صندوق طلا میکند. اگر این کار را تا پنجاه سالگی ادامه دهد، سی سال پسانداز منظم انجام داده است. حتی اگر مبلغ ماهانه کوچک باشد، با گذشت سی سال و رشد احتمالی ارزش طلا در برابر تورم، پسانداز قابل توجهی جمع میشود. اگر همین فرد ده سال دیرتر شروع کند، حتی با مبلغ ماهانهٔ بیشتر، ممکن است به همان نتیجه نرسد. البته بازدهی آینده تضمینشده نیست.
اشتباهات رایج جوانان
جوانان، گاهی در سرمایهگذاری اشتباهاتی میکنند که ناشی از هیجان یا کمتجربگی است: ورود به ابزارهای پرریسک مانند معاملات اهرمی یا رمزارزهای ناشناخته به امید سود سریع، دنبالهروی از توصیههای شبکههای اجتماعی، و فروش هیجانی در اولین افت قیمت. شروع با دارایی ساده و آشنایی مانند صندوق طلا، و پایبندی به برنامهٔ منظم، از این اشتباهات جلوگیری میکند.
طلا در کنار اهداف جوانی
جوانان، معمولاً اهداف مالی متعددی دارند: ادامهٔ تحصیل، خرید خودرو، ازدواج، سفر یا شروع کسبوکار. پسانداز طلایی، میتواند برای اهداف میانمدت، مانند ازدواج یا خودرو، ابزار مناسبی باشد؛ چون ارزش پسانداز را در برابر تورم حفظ میکند. برای هر هدف، مبلغ و زمانبندی مشخص تعیین کنید و پیشرفت به سمت آن را پیگیری کنید.
نهال در کنار دیگر صندوقها
برای شروع، صندوقهای بزرگ، پرمعامله و باسابقه، معمولاً گزینههای امنتری هستند؛ چون حباب کمتر و نقدشوندگی بهتری دارند. نهال را با صندوقهایی مانند عیار، گلدیس و گوهر از نظر کارمزد و نقدشوندگی مقایسه کنید.
نمودار یکماههٔ نهال
قیمت نهال در سی روز گذشته +۰٫۶۰٪ تغییر کرده است.
نهال در یک سال
نخستین واحدی که یک سرمایهگذار جوان سال گذشته از نهال خریده، حدود — ریال قیمت داشته و امروز ۷۹٬۶۵۲ ریال است؛ یعنی — تغییر. در این مدت، نقطهٔ اوج ۸۲٬۷۴۰ ریال در ۱۱ مهر ۱۴۰۵ و نقطهٔ کف ۴۲٬۵۱۶ ریال در ۹ اسفند ۱۴۰۴ بود و قیمت امروز −۳٫۷۳٪ با اوج فاصله دارد.
برای سرمایهگذار جوان با افق چنددهساله، این نوسانها، فرصتهایی برای خرید ارزانترند.
بازدهی نهال در بازههای مختلف
تغییر یکهفتهای +۰٫۷۶٪ و سهماهه +۲۲٫۹۰٪ است:
| بازه | تاریخ مبدأ | قیمت در آن روز (ریال) | تغییر تا امروز |
|---|---|---|---|
| ۱ هفته | ۲۲ مهر ۱۴۰۵ | ۷۹٬۰۵۱ | +۰٫۷۶٪ |
| ۱ ماه | ۳۰ شهریور ۱۴۰۵ | ۷۹٬۱۸۰ | +۰٫۶۰٪ |
| ۳ ماه | ۳۱ تیر ۱۴۰۵ | ۶۴٬۸۱۰ | +۲۲٫۹۰٪ |
| ۶ ماه | ۲ اردیبهشت ۱۴۰۵ | ۴۲٬۵۱۶ | +۸۷٫۳۵٪ |
| ۱ سال | ۲۹ مهر ۱۴۰۴ | — | — |
نهال در کنار دیگر داراییها
جدول زیر بازدهی نهال را با صندوق عیار، گواهی سکه، طلای ۱۸ عیار، سکه امامی و دلار مقایسه میکند:
| دارایی | ۱ ماه | ۳ ماه | ۱ سال |
|---|---|---|---|
| صندوق طلای عیار | +۱۱٫۸۴٪ | +۴۰٫۵۲٪ | — |
| گواهی سپرده سکه طلا | +۱۲٫۹۲٪ | +۴۱٫۱۲٪ | — |
| طلای ۱۸ عیار | +۱۴٫۸۳٪ | +۴۳٫۲۵٪ | +۱۴۹٫۴۸٪ |
| سکه امامی | +۱۷٫۰۹٪ | +۴۴٫۹۵٪ | +۱۴۲٫۰۳٪ |
| دلار آمریکا | +۱۷٫۸۱٪ | +۴۱٫۳۲٪ | +۱۴۹٫۷۱٪ |
آمار ماهانهٔ نهال
جدول زیر میانگین و دامنهٔ قیمت ماهانه را نشان میدهد:
| ماه | میانگین | بیشترین | کمترین |
|---|---|---|---|
| مهر ۱۴۰۵ | ۷۹٬۲۸۲ | ۸۲٬۷۴۰ | ۷۶٬۱۰۰ |
| شهریور ۱۴۰۵ | ۷۴٬۲۷۲ | ۷۹٬۱۸۰ | ۶۸٬۵۷۹ |
| مرداد ۱۴۰۵ | ۶۴٬۹۵۵ | ۶۹٬۵۴۸ | ۶۳٬۶۱۰ |
| تیر ۱۴۰۵ | ۶۳٬۹۸۱ | ۶۷٬۲۹۹ | ۵۸٬۴۷۰ |
| خرداد ۱۴۰۵ | ۶۲٬۶۹۸ | ۶۵٬۹۵۰ | ۵۶٬۶۱۱ |
| اردیبهشت ۱۴۰۵ | ۶۶٬۱۵۰ | ۶۶٬۱۵۰ | ۶۶٬۱۵۰ |
| اسفند ۱۴۰۴ | ۴۵٬۱۳۵ | ۴۶٬۰۰۱ | ۴۲٬۵۱۶ |
ثبت قیمت نهال در آرشیو ما از ۳ اسفند ۱۴۰۴ با رقم ۴۶٬۰۰۱ ریال آغاز شده و تا امروز +۷۳٫۱۵٪ تغییر کرده است.
ارزش واحدهای نهال
شروع با یک واحد، امروز ۷۹٬۶۵۲ ریال هزینه دارد؛ صد واحد ۷٬۹۶۵٬۲۰۰ و هزار واحد ۷۹٬۶۵۲٬۰۰۰ ریال.
| مقدار | ارزش به ریال |
|---|---|
| ۱ واحد | ۷۹٬۶۵۲ ریال |
| ۱۰۰ واحد | ۷٬۹۶۵٬۲۰۰ ریال |
| ۱٬۰۰۰ واحد | ۷۹٬۶۵۲٬۰۰۰ ریال |
| ۱۰٬۰۰۰ واحد | ۷۹۶٬۵۲۰٬۰۰۰ ریال |
افتهای نهال
نمودار زیر عمق عقبنشینی قیمت از سقفهای قبلی را نشان میدهد.
نهال در دوازده ماه اخیر، در ۳۰ اردیبهشت ۱۴۰۵ قویترین رشد (+۵۵٫۵۹٪) و در ۹ اسفند ۱۴۰۴ شدیدترین افت (−۷٫۵۵٪) را تجربه کرد؛ درسی دربارهٔ اینکه نوسان، بخشی طبیعی از مسیر است.
عوامل مؤثر بر قیمت نهال
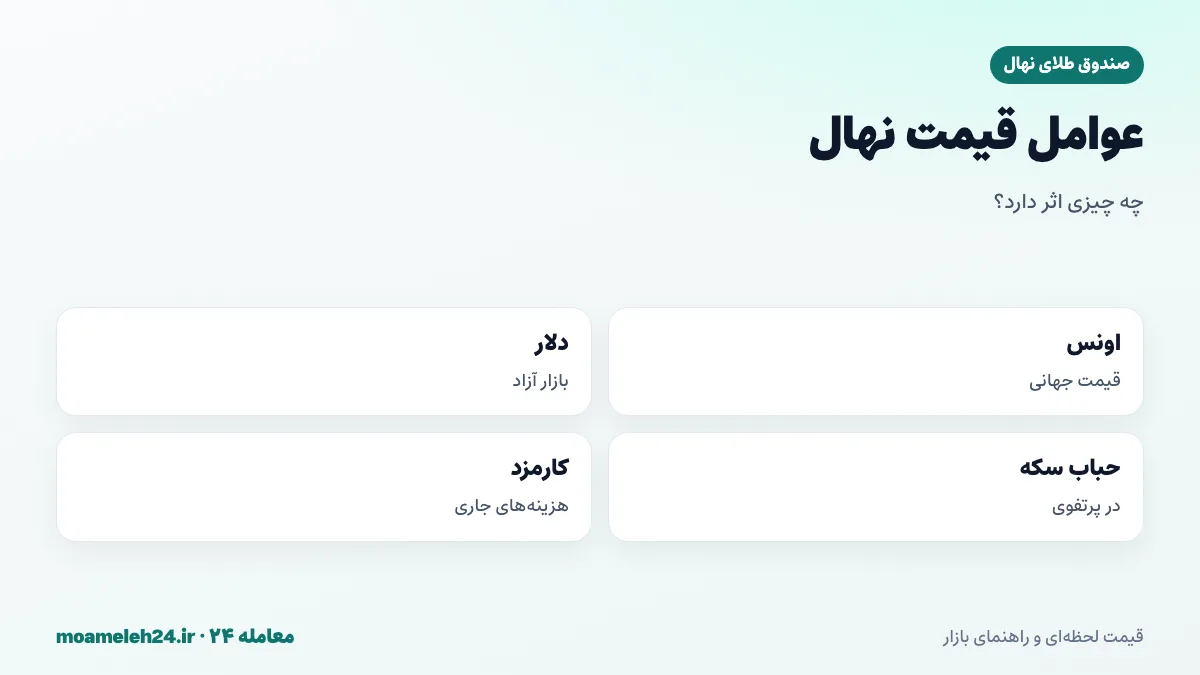
اونس جهانی، نرخ دلار، حباب سکه در پرتفوی، حباب صندوق و کارمزدهای جاری، عوامل اصلی قیمت نهال هستند.
دانشجویان و پسانداز
دانشجویان، معمولاً درآمد محدودی دارند و هزینههای تحصیل و زندگی، بخش بزرگی از آن را میگیرد. اما حتی کنار گذاشتن مبلغی بسیار کوچک در هر ماه، عادتی ارزشمند میسازد. بخشی از کمکهزینههای تحصیلی، جوایز یا درآمد کارهای پارهوقت را میتوان به خرید واحد صندوق طلا اختصاص داد. این عادت، پس از فارغالتحصیلی و ورود به بازار کار، به پسانداز بزرگتری تبدیل میشود.
اولین حقوق؛ اولین پسانداز
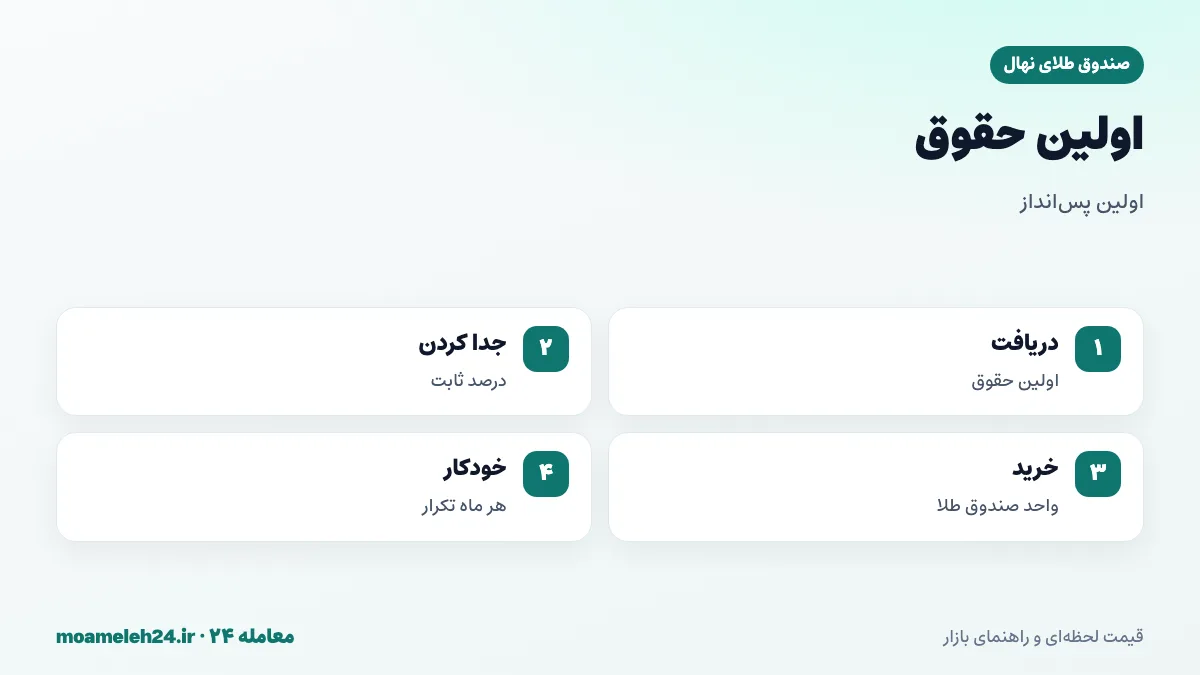
دریافت اولین حقوق، لحظهای مهم در زندگی مالی است. این لحظه، بهترین زمان برای شروع پسانداز منظم است. پیش از آنکه سبک زندگی با درآمد جدید تنظیم شود، درصد مشخصی، مثلاً ده درصد، را به پسانداز اختصاص دهید و آن را خودکار کنید. اگر از ابتدا این عادت را داشته باشید، کمبود آن مبلغ را در زندگی روزمره حس نمیکنید.
مقاومت در برابر مصرفگرایی
جوانان، اغلب در معرض تبلیغات و فشار اجتماعی برای خرید کالاهای جدید، از گوشی تا لباس و سفر، قرار دارند. این فشار، پسانداز را دشوار میکند. یک راه مقابله، «اول پسانداز، بعد مصرف» است: در روز دریافت درآمد، ابتدا مبلغ پسانداز را جدا کنید و سپس با باقیمانده، هزینه کنید. این رویکرد ساده، تفاوت بزرگی در بلندمدت ایجاد میکند.
یادگیری از تجربه
شروع با مبالغ کوچک، فرصتی برای یادگیری با هزینهٔ کم است. اگر اشتباهی کنید، مثلاً در روزی با حباب بالا خرید کنید یا در افت قیمت هیجانزده شوید، هزینهٔ آن کوچک است و درسی ارزشمند میگیرید. این تجربهها، شما را برای مدیریت مبالغ بزرگتر در آینده آماده میکند.
از طلا به سبد متنوع
پس از چند سال تجربه با صندوق طلا، میتوانید بهتدریج داراییهای دیگر را به سبد خود اضافه کنید: صندوقهای درآمد ثابت برای ثبات، صندوقهای سهامی برای رشد بلندمدت و شاید ملک در آینده. طلا، پایهای مطمئن برای شروع است؛ اما سبد متنوع، در بلندمدت ریسک کمتر با بازدهی معقول ارائه میدهد.
دوستان و پسانداز گروهی
برخی جوانان، با دوستان خود چالشهای پسانداز تعریف میکنند؛ مثلاً هر کدام متعهد میشوند هر ماه مبلغ مشخصی پسانداز کنند و پیشرفت را با هم به اشتراک بگذارند. این حمایت گروهی، انگیزه را افزایش میدهد. البته هر فرد، باید پسانداز را در حساب شخصی خود نگه دارد و از سپردن پول به دیگران برای سرمایهگذاری پرهیز کند.
ریسکها برای سرمایهگذار جوان
صندوق طلا، ریسک نوسان قیمت طلا و دلار را دارد. برای سرمایهگذار جوان با افق بلند، این ریسک قابل مدیریت است؛ اما اگر پولی را که در کوتاهمدت نیاز دارید، مثلاً شهریهٔ ترم بعد، در صندوق بگذارید، ممکن است در زمان نیاز، قیمت پایین باشد. این صفحه آموزشی است و توصیهٔ سرمایهگذاری ارائه نمیکند.
هدفگذاری مالی برای جوانان
هدفگذاری، به پسانداز معنا میدهد. یک روش ساده، تقسیم اهداف به سه دسته است: کوتاهمدت، مانند خرید یک وسیلهٔ ضروری در چند ماه آینده؛ میانمدت، مانند خرید خودرو یا هزینهٔ ازدواج در چند سال آینده؛ و بلندمدت، مانند خرید خانه یا استقلال مالی. برای اهداف کوتاهمدت، سپردهٔ بانکی مناسبتر است؛ برای اهداف میانمدت و بلندمدت، صندوق طلا گزینهٔ خوبی برای حفظ ارزش است. نوشتن اهداف و پیگیری پیشرفت، انگیزهٔ پسانداز را حفظ میکند و هر خرید ماهانه را به گامی به سمت هدف تبدیل میکند.
نقش خانواده در شروع
خانواده میتواند نقش مهمی در شروع سرمایهگذاری جوانان داشته باشد. والدینی که خودشان پسانداز میکنند، الگوی خوبی برای فرزنداناند. برخی والدین، برای تشویق، به ازای هر مبلغی که فرزند پسانداز میکند، مبلغی هم خودشان اضافه میکنند. این «تطبیق پسانداز»، انگیزهٔ قویای برای جوانان ایجاد میکند و عادت پسانداز را تقویت میکند.
سواد مالی؛ سرمایهای ماندگار
علاوه بر پسانداز مالی، سواد مالی سرمایهای است که در طول زندگی همراه شماست. آشنایی با مفاهیمی مانند تورم، نرخ بهرهٔ واقعی، تنوع دارایی، ریسک و بازده، به شما کمک میکند در تمام تصمیمهای مالی زندگی، از خرید خانه تا انتخاب شغل، آگاهانهتر عمل کنید. شروع سرمایهگذاری با مبالغ کوچک، بهترین راه یادگیری عملی این مفاهیم است.
فناوری و سرمایهگذاری جوانان
نسل جوان، با فناوری آشناست و این آشنایی، سرمایهگذاری را برایش آسانتر کرده است. اپلیکیشنهای کارگزاری و مالی، امکان خرید صندوق طلا را در چند دقیقه فراهم میکنند. اما همین سهولت، ممکن است به معاملات هیجانی منجر شود. از فناوری برای خودکارسازی پسانداز استفاده کنید، نه برای معاملات مکرر بر اساس نوسانهای روزانه.
صبر در برابر نتیجههای کند
یکی از چالشهای سرمایهگذاری بلندمدت برای جوانان، کند بودن نتیجهها در سالهای اول است. وقتی مبالغ کوچکاند، رشد پسانداز هم کوچک به نظر میرسد و ممکن است انگیزه کاهش یابد. اما اثر انباشته، بهتدریج و در سالهای بعد آشکار میشود. مانند نهالی که سالهای اول کند رشد میکند اما بعداً به درختی تنومند تبدیل میشود، پسانداز هم به صبر نیاز دارد.
کار پارهوقت و پسانداز
بسیاری از جوانان، در کنار تحصیل، کارهای پارهوقت یا پروژهای انجام میدهند. درآمد این کارها، اغلب نامنظم است و ممکن است در برخی ماهها بیشتر و در برخی کمتر باشد. برای این گروه، به جای مبلغ ثابت ماهانه، قاعدهٔ «درصد ثابت از هر درآمد» مناسبتر است؛ مثلاً هر بار که درآمدی دریافت میکنید، ده یا بیست درصد آن را به خرید واحد صندوق طلا اختصاص دهید. این روش، با نوسان درآمد سازگار است و پسانداز را به عادتی پایدار تبدیل میکند، حتی در ماههایی که درآمد کمتر است.
هدیههای نقدی و پسانداز
جوانان، گاهی هدیههای نقدی در مناسبتهایی مانند تولد، نوروز یا فارغالتحصیلی دریافت میکنند. به جای خرج کامل این مبالغ، بخشی از آن را به پسانداز طلایی اضافه کنید. این کار، بدون فشار بر بودجهٔ ماهانه، روند پسانداز را جلو میاندازد. حتی میتوانید به خانواده و دوستان بگویید که ترجیح میدهید هدیهها بهصورت کمک به پسانداز طلایی باشد.
مقایسه با سایر گزینههای جوانان
برخی جوانان، به سمت رمزارزها یا معاملات کوتاهمدت سهام میروند؛ گزینههایی که ممکن است سود سریع داشته باشند، اما ریسک بسیار بالایی هم دارند. صندوق طلا، گزینهای آرامتر و قابل پیشبینیتر است که برای شروع و ساختن پایهٔ مالی مناسبتر است. پس از ساختن این پایه، اگر علاقه دارید، میتوانید با بخش کوچکی از سرمایه، گزینههای پرریسکتر را هم تجربه کنید.
جوانان و استقلال مالی
استقلال مالی، یکی از مهمترین اهداف جوانان است؛ یعنی توانایی تأمین هزینههای زندگی بدون وابستگی به خانواده. پسانداز منظم از سالهای اول کار، پایهٔ این استقلال را میسازد. وقتی ذخیرهٔ مالی کافی دارید، میتوانید با اطمینان بیشتری تصمیم بگیرید: شغل بهتری را انتخاب کنید، دورهای برای یادگیری مهارت جدید وقت بگذارید یا کسبوکار کوچکی راه بیندازید. پسانداز طلایی، بخشی از این پشتوانه است که در برابر تورم، ارزش خود را حفظ میکند و آزادی انتخاب بیشتری به شما میدهد.
وقتی درآمد افزایش مییابد
با پیشرفت شغلی و افزایش درآمد، وسوسهٔ افزایش هزینهها هم بیشتر میشود. یک قاعدهٔ مفید، این است که بخشی از هر افزایش درآمد، مثلاً نیمی از آن، را به پسانداز اختصاص دهید. به این ترتیب، هم سطح زندگیتان بهبود مییابد و هم پسانداز با سرعت بیشتری رشد میکند. این عادت، تفاوت بزرگی در وضعیت مالی شما در دهههای بعد ایجاد میکند.
مرور سالانه برای جوانان
در پایان هر سال، چند دقیقه وقت بگذارید و پسانداز خود را مرور کنید: چقدر پسانداز کردهاید، ارزش فعلی آن چقدر است و آیا به اهداف سالانهتان رسیدهاید؟ این مرور، هم انگیزهبخش است و هم فرصتی برای تنظیم برنامهٔ سال بعد. اگر درآمدتان افزایش یافته، مبلغ پسانداز را بیشتر کنید؛ اگر هدف جدیدی دارید، آن را به برنامه اضافه کنید.
اشتباهات رایج در شروع
یکی از اشتباهات رایج، صبر برای جمع شدن «پول کافی» و از دست دادن سالهای ارزشمند است. اشتباه دیگر، شروع با ابزارهای پرریسک به امید سود سریع. استفاده از پول موردنیاز کوتاهمدت برای سرمایهگذاری، فروش هیجانی در اولین افت، و دنبالهروی از توصیههای بیپشتوانهٔ شبکههای اجتماعی هم، از خطاهای پرتکرار است.
بایدها و نبایدهای نهال
این فهرست را برای شروع سرمایهگذاری مرور کنید و آن را با دوستان و همکلاسیهایی که تازه میخواهند پسانداز را شروع کنند، به اشتراک بگذارید.
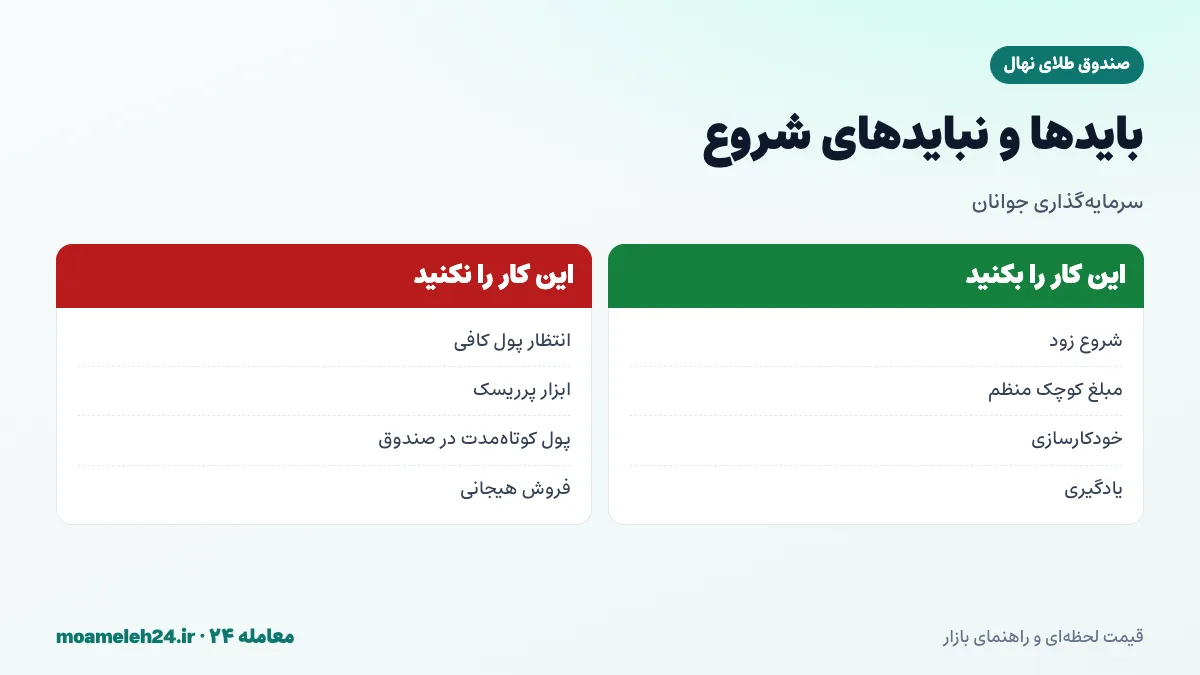
بهطور خلاصه: همین حالا با مبلغ کوچک شروع کنید، ذخیرهٔ اضطراری کوچکی داشته باشید، پسانداز را خودکار کنید و در مسیر یاد بگیرید. منتظر «پول کافی» نمانید، با ابزارهای پرریسک شروع نکنید و پول موردنیاز کوتاهمدت را سرمایهگذاری نکنید.
جمعبندی دربارهٔ صندوق طلای نهال
صندوق طلای نهال، با نامی که یادآور درختی جوان است، تصویری مناسب برای شروع سرمایهگذاری است: با مبلغی کوچک شروع کنید و با گذشت زمان، به پساندازی بزرگ تبدیلش کنید. صندوق طلا، با امکان خرید هر مبلغ، سادگی و آشنایی، نقطهٔ شروع خوبی برای جوانان است. مهمترین عامل، نه مبلغ اولیه، بلکه شروع زودهنگام و پایداری است. قیمت روز و آمار نهال را در همین صفحه دنبال کنید و همین امروز، اولین نهال پسانداز خود را بکارید.